Если ФНС требует вернуть уже полученный налоговый вычет, сначала проверьте не сумму в личном кабинете, а документ, на основании которого возник долг. Решение об отмене вычета можно обжаловать, а спорная задолженность физического лица при соблюдении порядка обжалования не должна взыскиваться как бесспорная.
Особенно внимательно нужно проверить, каким способом был получен вычет. Для вычета в упрощенном порядке действует специальная процедура по статье 221.1 НК РФ. Если деньги возвращались после декларации 3-НДФЛ и камеральной проверки, основанием долга может быть уже решение по результатам проверки, и порядок его обжалования будет отличаться.
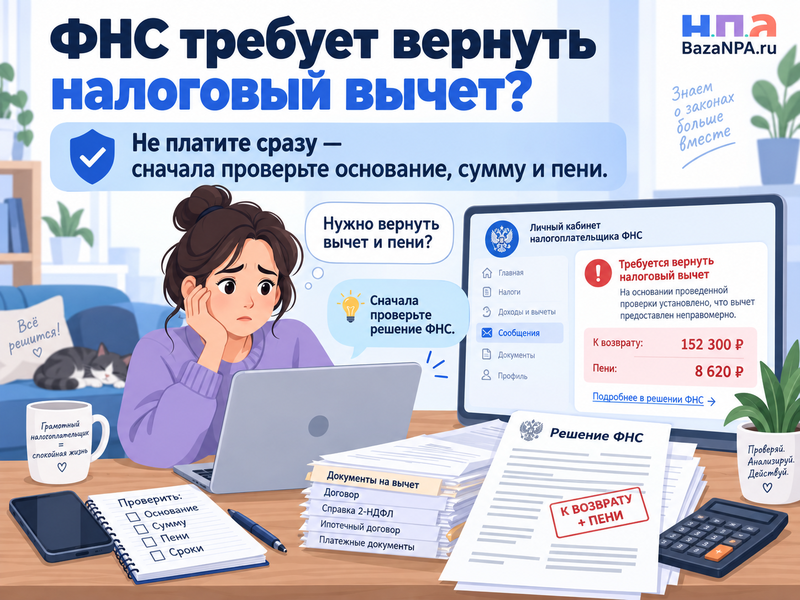
Что проверить сразу после требования вернуть вычет
Не стоит начинать с оплаты всей суммы только потому, что в личном кабинете появилось отрицательное сальдо. Сначала нужно восстановить цепочку документов: какое решение предоставило вычет, почему его отменили и из чего сложилась нынешняя задолженность.
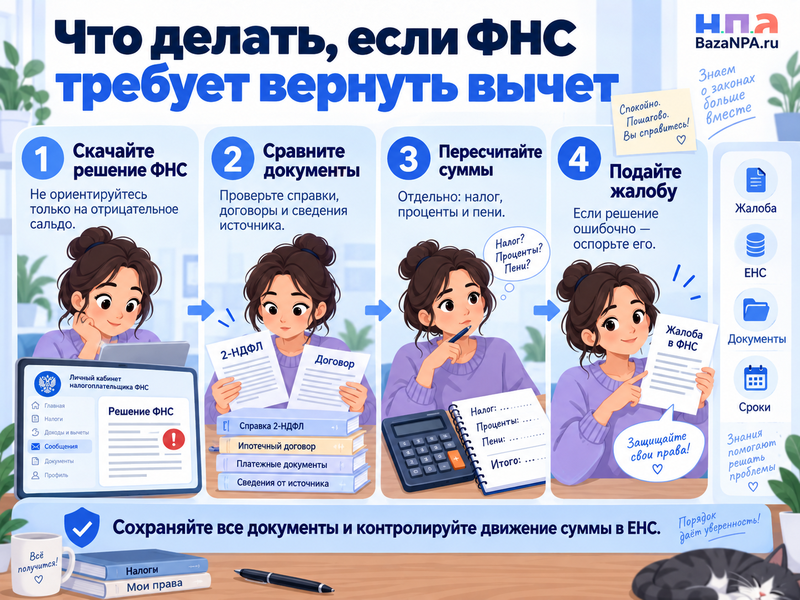
Практический порядок такой:
- Скачайте решение ФНС. Найдите его номер, дату принятия и дату направления в личный кабинет. Отдельно посмотрите, отменён вычет полностью или только в определённой сумме.
- Выясните причину отмены. Для упрощенного вычета поводом нередко становятся уточненные сведения работодателя, банка, страховой компании, НПФ, клиники, образовательной или другой организации.
- Сравните исходные и исправленные данные. Запросите у организации документ, который она направила в ФНС, либо исправленную справку. Ошибка может находиться не у налогоплательщика, а в переданных сведениях.
- Пересчитайте долг. Отдельно выпишите сам налог, проценты за пользование бюджетными средствами и пени. Это разные начисления, у них разные основания и периоды расчета.
- Соберите доказательства права на вычет. Это могут быть договор, справка об оплате, банковские документы, сведения о доходах, документы на квартиру, ипотеку или счет, в зависимости от вида вычета.
- Подайте жалобу, если решение неверное. Не ждите появления решения о взыскании. Чем раньше заявлен спор именно с основанием долга, тем меньше риск автоматического погашения задолженности с ЕНС.
Если непонятно, откуда взялась конкретная сумма, можно дополнительно запросить сверку и детализацию ЕНС. Порядок проверки операций пригодится из материала о ситуации, когда ФНС неправильно зачла налоговый платеж.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ заявлении имеет смысл указать номер решения об отмене вычета, налоговый период и спорную сумму и попросить показать, какие начисления сформировали отрицательное сальдо.
Почему налоговая может отменить вычет уже после выплаты денег
Такое возможно прежде всего при упрощенном порядке предоставления вычетов. ФНС принимает первоначальное решение на основании сведений, которые получает от работодателей, банков, НПФ, страховых, медицинских, образовательных и других организаций.
Позже источник сведений может их исправить. Например, клиника уменьшила ранее переданную сумму расходов, работодатель скорректировал сведения о доходе и удержанном НДФЛ, банк либо иной участник информационного обмена исправил данные, которые влияли на размер вычета.
Если уточнение уменьшает сумму налога, которую гражданину можно было вернуть, ФНС вправе отменить первоначальное решение полностью или частично. Сам факт того, что деньги уже поступили на карту и были потрачены, не делает первое решение окончательным.
Но и запись о долге сама по себе не доказывает, что новое решение правильное. Нужно проверить, существовали ли основания для корректировки и соответствует ли им сумма отмененного вычета.
Если спор возник после камеральной проверки декларации, полезно отдельно проверить процедуру по материалу о камеральной налоговой проверке и возражениях на акт.
Как проверить проценты и пени по возвращенному вычету
В решении по упрощенному вычету могут оказаться сразу несколько сумм. Складывать их в один общий «штраф» неправильно.
Первая часть - сам излишне возвращенный НДФЛ. Например, если сначала ФНС вернула 80 000 рублей, а после уточнения подтвержденный возврат составил только 50 000 рублей, предметом спора по основной сумме будут 30 000 рублей.
Вторая часть - проценты за пользование бюджетными средствами. По правилам статьи 221.1 НК РФ они рассчитываются исходя из ключевой ставки Банка России за соответствующий период. Период начинается с третьего дня после первоначального решения о предоставлении вычета и заканчивается днем принятия решения о его отмене включительно.
Третья часть - пени. По статье 75 НК РФ они начисляются на излишне полученную сумму налога начиная со дня, следующего за днем решения об отмене вычета.
При этом на добровольный возврат сумм по решению об отмене упрощенного вычета закон отводит 30 календарных дней со дня направления решения. Поэтому при проверке расчета нужны не только итоговые цифры, но и даты первоначального решения, отмены, направления документа и последующих операций по ЕНС.
Если вы уже перечисляли деньги, но ФНС продолжает показывать задолженность, проверьте принадлежность платежа. При ошибке можно использовать заявление об уточнении платежа в налоговую.
Как оспорить решение ФНС об отмене налогового вычета
Если исходные документы подтверждают право на заявленный вычет, а исправленные сведения ошибочны либо ФНС неверно определила сумму, подается жалоба. Адресуется она вышестоящему налоговому органу, но передается через инспекцию, которая приняла оспариваемое решение.
В жалобе недостаточно написать, что вы не согласны с долгом. Укажите номер и дату решения, первоначальную сумму вычета, спорную часть, конкретную ошибку и просьбу отменить решение полностью либо в определенной части. Приложите документы, по которым можно заново проверить право на вычет.
Если проблема состоит не в самом решении, а, например, в том, что инспекция не учитывает поданные документы или неверно отражает состояние ЕНС, может пригодиться жалоба в налоговую инспекцию.
Жалобу на решение об отмене налогового вычета физическое лицо может подать в течение одного года со дня, когда узнало или должно было узнать о нарушении права. Но пользоваться всем годом без необходимости рискованно. Если решение уже получено, спор лучше заявить до развития процедуры взыскания.
Для подходящих электронных жалоб существует и упрощенный порядок рассмотрения. Его особенности разобраны в материале о легкой жалобе в ФНС.
Будет ли ФНС списывать деньги, пока рассматривается жалоба
Для обычного физического лица здесь действует важное правило. Если гражданин не согласен с решением об отмене вычета и оформил это несогласие надлежащим способом, спорная сумма выводится из обычного механизма бесспорного погашения задолженности.
Порядок учета таких спорных сумм закреплен в статье 11.3 НК РФ. На практике после подачи жалобы стоит снова открыть ЕНС и убедиться, что оспариваемая сумма действительно не погашается поступающими платежами.
Если вслед за первоначальным решением уже пришло требование об уплате либо решение о взыскании, его нельзя игнорировать. В зависимости от стадии потребуется оспорить и этот документ, прямо сославшись на спор по первоначальному основанию задолженности.
Общий порядок проверки требования, пеней и взыскания разобран отдельно в материале о задолженности по НДФЛ и взыскании ФНС.
Что делать, если налоговая отказала в жалобе
После прохождения обязательного досудебного порядка решение налогового органа можно оспаривать в суде. Для физического лица спор с ФНС о незаконности ее решения обычно рассматривается районным судом по правилам административного судопроизводства.
К заявлению прикладывают решение об отмене вычета, жалобу, ответ вышестоящего налогового органа, документы на вычет и расчеты. Если какие-то доказательства появились уже в процессе, можно использовать ходатайство о приобщении доказательств к материалам дела, адаптировав его под административное дело.
Если спор выигран уже после того, как деньги были взысканы, незаконно взысканная сумма не должна просто исчезнуть. Ее восстанавливают на ЕНС, после чего она может быть использована для погашения других обязанностей либо возвращена налогоплательщику.
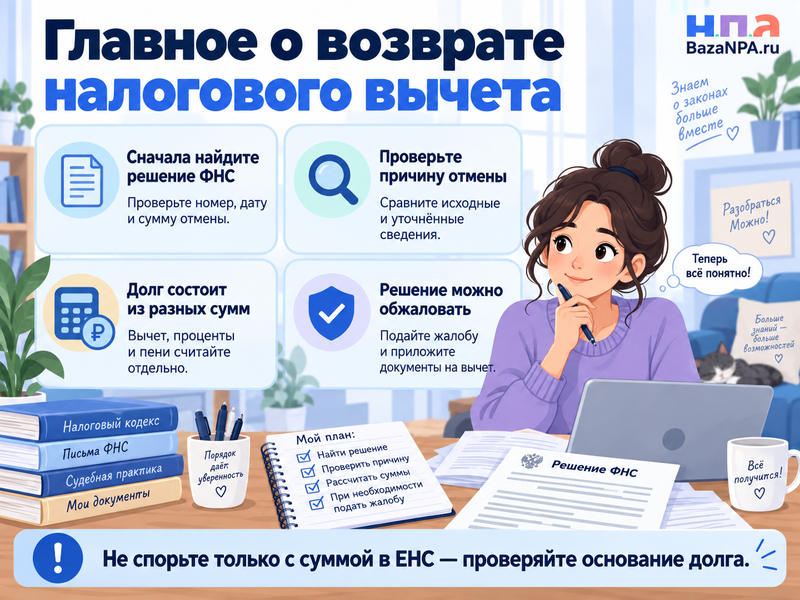
FAQ: возврат уже полученного налогового вычета
Можно ли просто вернуть основной вычет и не платить пени?
Не всегда. При отмене упрощенного вычета закон отдельно предусматривает возврат налога, проценты за пользование бюджетными средствами и начисление пеней. Но каждую часть расчета можно проверять и оспаривать, если неверна основная сумма, даты или основание отмены.
Что делать, если ошибочные сведения передала клиника, банк или работодатель?
Сначала получите исправленные сведения или письменное подтверждение ошибки у той организации, которая передавала данные в ФНС. Затем приложите документ к жалобе и покажите, какое именно значение было передано неправильно и почему решение об отмене вычета должно быть пересмотрено.
А если вычет возвращали по декларации 3-НДФЛ?
Тогда сначала посмотрите название документа ФНС. Специальный механизм отмены из статьи 221.1 касается упрощенного порядка, а спор после проверки 3-НДФЛ может оформляться актом и решением по результатам камеральной проверки. Срок и вид жалобы нужно определять именно по этому решению, а не применять автоматически правила для упрощенного вычета.