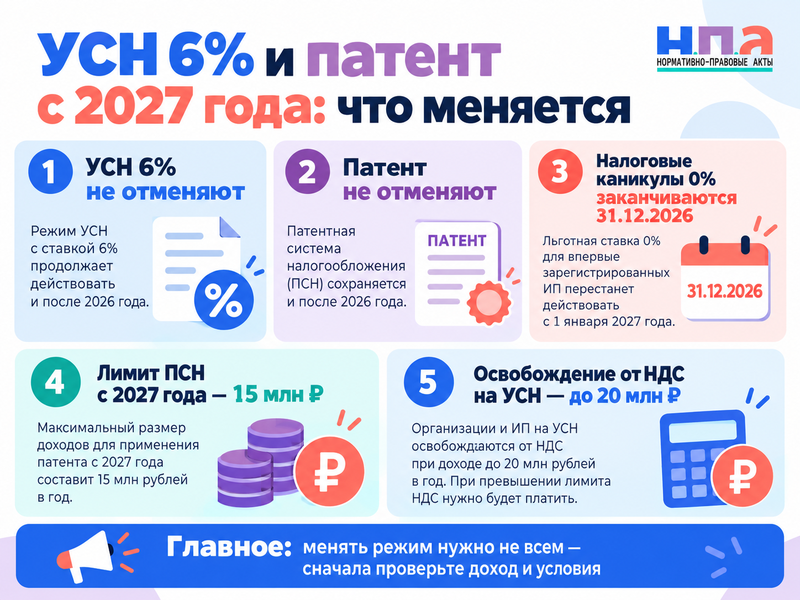
Нет, УСН со ставкой 6% и патент с 2027 года не отменяются. Но для ИП действительно меняются два важных условия: заканчиваются налоговые каникулы со ставкой 0%, а лимит дохода для ПСН снижается до 15 млн рублей.
Поэтому переходить на другой режим всем предпринимателям не нужно. До конца года в первую очередь стоит проверить доход за 2026 год, право на патент, региональную ставку и возможную обязанность платить НДС на УСН.
Что ИП нужно проверить до конца 2026 года
Самая опасная ситуация - увидеть новость об "отмене патента", срочно выбрать другой режим и обнаружить, что менять ничего не требовалось. Сначала имеет смысл проверить свои цифры.
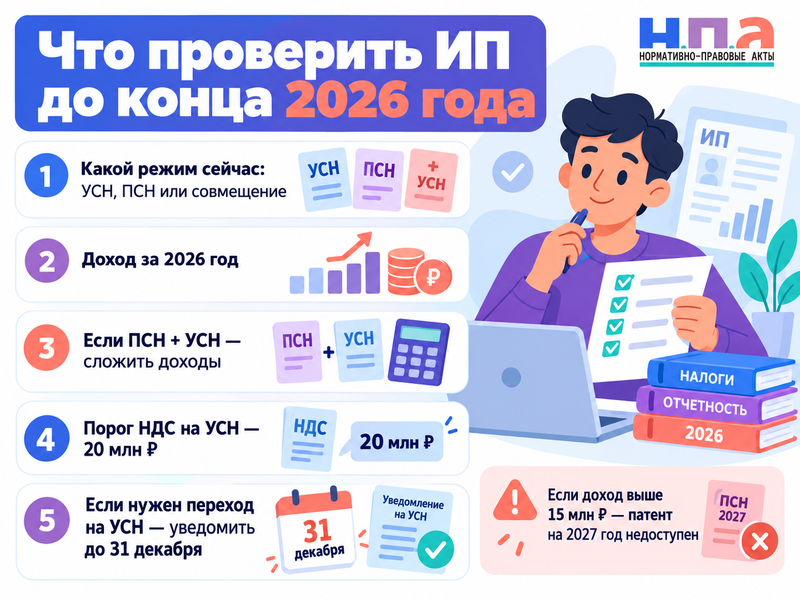
- Посмотрите, какой режим применяется сейчас: УСН, ПСН либо их сочетание. Если действует ставка 0% как налоговые каникулы, отдельно учитывайте, что эта льгота заканчивается.
- Посчитайте доход с начала 2026 года. Для патента критична сумма 15 млн рублей: превышение не всегда лишает ПСН в текущем году, но может закрыть возможность применять ее в следующем.
- При совмещении ПСН и УСН сложите доходы двух режимов. Для проверки патентного лимита они учитываются вместе.
- Если остаетесь на УСН, отдельно проверьте доход для целей НДС. Старое правило о снижении порога до 15 млн рублей с 2027 года уже изменено - действует лимит 20 млн рублей.
- Только после этого сравнивайте налог по УСН "Доходы", УСН "Доходы минус расходы", ПСН и доступные альтернативы с учетом страховых взносов.
- Если с 1 января хотите перейти на УСН или изменить объект налогообложения, не откладывайте уведомление до января. Для перехода с нового года действует срок до 31 декабря.
Если сейчас используется патент, полезно сначала сверить ситуацию с отдельным разбором ПСН и лимита доходов. Сам факт наступления нового года патентную систему не прекращает.
Отменят ли УСН 6% с 2027 года
Нет. Базовая ставка при объекте УСН "Доходы" остается 6%. Сам специальный налоговый режим тоже продолжает действовать.
Путаница возникла в том числе из-за другой нормы - налоговых каникул для впервые зарегистрированных ИП. В ряде регионов такие предприниматели при соблюдении условий могли временно применять ставку 0%. Федеральный срок действия этой льготы заканчивается 31 декабря 2026 года.
То есть 0% и 6% - не одно и то же. Если обычный предприниматель весь 2026 год платил налог по УСН "Доходы" по ставке 6%, никакого автоматического перехода на другой режим 1 января у него не происходит.
Региональные пониженные ставки нужно проверять отдельно. Они зависят от закона конкретного субъекта РФ, вида деятельности и установленных условий.
Отменят ли патент для ИП с 2027 года
Патент тоже сохраняется. Меняется не существование ПСН, а допустимый размер дохода.
Для работы на патенте в 2027 году доход за 2026 год либо в течение 2027 года не должен превысить 15 млн рублей. Это следует из статьи 346.45 НК РФ.
Здесь есть неочевидная ситуация. ИП мог законно пользоваться ПСН в 2026 году при доходе, например, 18 млн рублей: для самого 2026 года предел составляет 20 млн. Но получить патент на 2027 год он уже не сможет, потому что доход прошлого года превысил новый лимит 15 млн рублей.
При совмещении патента с УСН считать только выручку "патентного" бизнеса нельзя. Для проверки ограничения складываются доходы по обоим спецрежимам.
Если в течение самого 2027 года лимит будет превышен, право на ПСН утрачивается с начала налогового периода, на который выдан соответствующий патент. Поэтому предпринимателю с оборотом возле 15 млн рублей нужен не прогноз "примерно уложусь", а расчет с запасом.
Что будет с НДС на УСН с 2027 года
Еще одна причина путаницы - старые публикации, в которых с 2027 года фигурирует порог 15 млн рублей для освобождения от НДС на УСН. Летом 2026 года это правило изменили.
Федеральный закон N 228-ФЗ сохранил порог 20 млн рублей. Он применяется и в 2027 году. Поэтому ИП на УСН не становится плательщиком НДС только потому, что наступило 1 января.
Если доход за предыдущий год укладывается в установленный предел, освобождение действует автоматически. При превышении лимита уже нужно отдельно выбирать порядок работы с НДС и считать реальную налоговую нагрузку.
Это особенно важно не смешивать с лимитом патента. 15 млн рублей для ПСН и 20 млн рублей для освобождения от НДС на УСН - два разных ограничения.
Нужно ли ИП менять налоговый режим на 2027 год
Если предприниматель работает на обычной УСН 6%, соответствует требованиям режима и налоговая нагрузка его устраивает, менять систему только из-за слухов об отмене не требуется. Полезнее проверить региональную ставку, НДС и страховые взносы ИП.
Для предпринимателя на патенте главный вопрос другой: сколько составит доход за 2026 год. Если он превысил 15 млн рублей, строить расчеты на ПСН в следующем году уже нельзя. Если УСН заранее не подключена, нужно успеть оформить переход, иначе последствия будут значительно дороже простой смены патента.
Выбирать между УСН "Доходы" и "Доходы минус расходы" только по ставкам 6% и 15% тоже неправильно. При заметной доле подтвержденных расходов второй объект иногда оказывается выгоднее, но расчет нужно делать по собственным доходам и расходам, а не по одному проценту.
Еще один вариант для подходящего бизнеса - автоматизированная УСН. Ее имеет смысл сравнивать отдельно, поскольку у режима свои ограничения, ставки и правила по страховым взносам.
Как оформить переход или остаться на патенте
ИП, который хочет применять УСН с 1 января, должен уведомить налоговую не позднее 31 декабря предыдущего года. Порядок перехода закреплен в статье 346.13 НК РФ.
С 31 июля применяется единая форма КНД 1154004. В ней предусмотрены разные основания - переход на УСН, изменение объекта, отказ от режима и другие ситуации. Для заполнения пригодится отдельная инструкция про единую форму уведомления по УСН.
Если доход за 2026 год не превысил 15 млн рублей и остальные требования ПСН соблюдены, ИП может получать патент на следующий год. Заявление подают не позднее чем за 10 дней до начала применения ПСН.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ заявлении указывают срок патента, вид деятельности, территорию работы и необходимые физические показатели. Перед отправкой нужно использовать актуальный бланк: сейчас форма заявления утверждена приказом ФНС России от 18 декабря 2025 года N ЕД-7-3/1226@.
Откладывать выбор до первых рабочих дней января особенно рискованно для ИП, который весь 2026 год жил только на патенте и превысил 15 млн рублей. В его ситуации вопрос "отменят ли УСН 6% и патент с 2027 года" уже превращается в практический: какой режим будет действовать с 1 января и успел ли предприниматель оформить переход.
FAQ: УСН и патент с 2027 года
Правда ли, что вместо УСН 6% с 2027 года будет другая ставка?
Федеральная ставка для объекта "Доходы" остается 6%. Отдельно могут действовать пониженные региональные ставки, поэтому предпринимателю стоит проверить закон своего региона, а не ориентироваться только на общую ставку.
Можно ли взять патент на 2027 год, если доход за 2026 год составил 16 млн рублей?
Нет. Для применения ПСН в 2027 году учитывается в том числе доход за 2026 год, и превышение 15 млн рублей лишает предпринимателя права на этот режим в следующем году.
Правда ли, что НДС на УСН с 2027 года начинается уже с 15 млн рублей?
Нет. Это информация из прежней редакции правил. После изменений, принятых летом 2026 года, порог освобождения от НДС на УСН сохранен на уровне 20 млн рублей и на 2027 год.