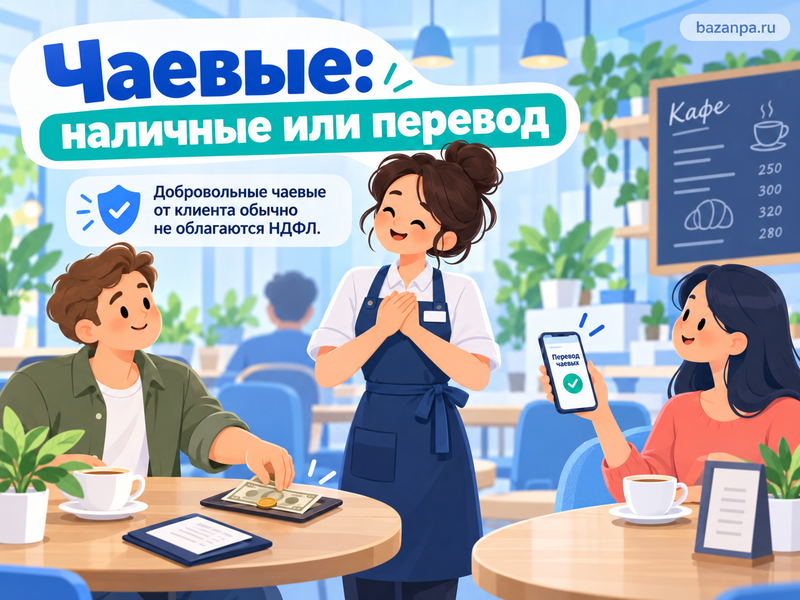
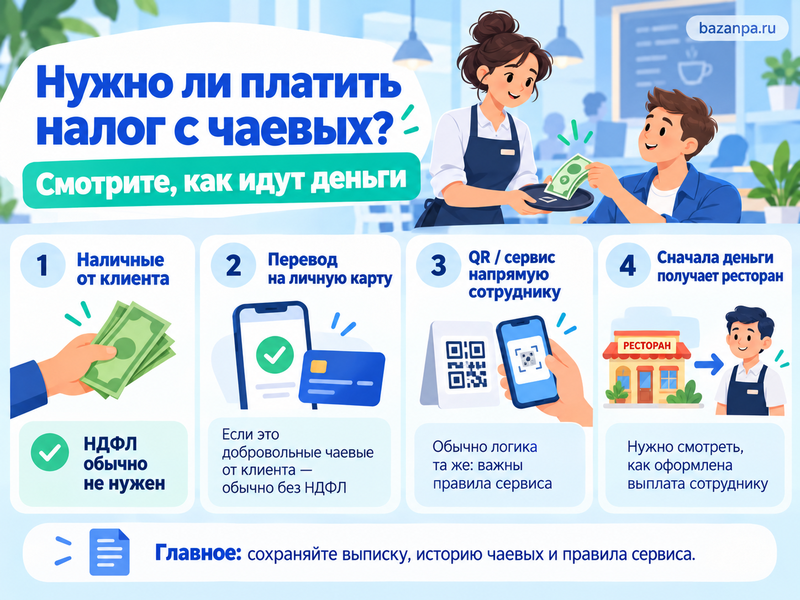
Если посетитель сам решил оставить вам чаевые и передал деньги напрямую, НДФЛ обычно платить не нужно. Это относится и к наличным, и к переводу на личную карту. С электронными сервисами нужно посмотреть, как именно идут деньги: напрямую сотруднику через посредника или сначала ресторану, который потом выплачивает их персоналу.
Если ФНС уже спросила о регулярных переводах, не стоит сразу подавать декларацию и рассчитывать налог. Сначала нужно подтвердить, что это действительно добровольные чаевые, а не оплата товаров, работ или услуг.
Как понять, нужно ли платить налог с чаевых
Проще всего не начинать со способа оплаты, а проследить путь денег.
- Посмотрите, кто оставляет деньги - клиент или работодатель.
- Определите, были ли чаевые добровольными: клиент сам выбирал, платить или нет, и сам указывал сумму.
- При переводе на карту проверьте, поступали ли деньги сразу вам.
- При QR-коде или приложении откройте правила сервиса и выясните, кто указан получателем платежа.
- Если деньги сначала получает ресторан, проверьте, как затем оформлена выплата сотруднику.
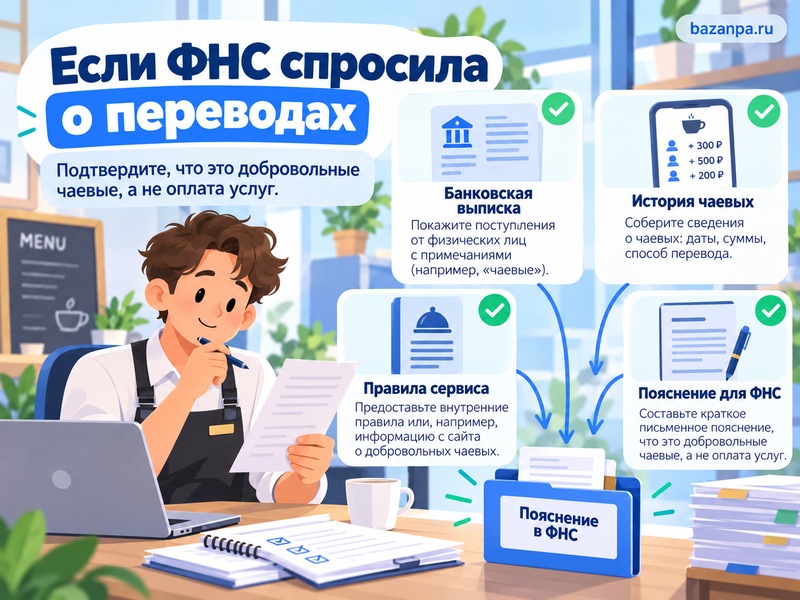
- При вопросах ФНС сохраните банковскую выписку, историю чаевых и документы сервиса.
Сам по себе перевод денег на банковскую карту налоговой обязанности не создает. Почему поступление на карту еще не означает доход, отдельно разобрано в материале про налог с переводов с карты на карту.
Облагаются ли чаевые наличными и переводом на карту
Здесь правило довольно простое. Пункт 18.1 статьи 217 НК РФ освобождает от НДФЛ деньги, которые физическое лицо получает от другого человека в порядке дарения.
Именно так Минфин рассматривает обычные чаевые: посетитель уже рассчитался за еду, поездку, доставку или другую услугу, а дополнительную сумму передает сотруднику добровольно. Официант не может потребовать эти деньги и не обязан за них оказывать еще одну услугу.
Поэтому нет принципиальной разницы, оставили 300 рублей на столе или после оплаты счета перевели те же 300 рублей официанту по номеру телефона. Если это действительно добровольная благодарность от клиента, платить НДФЛ только из-за способа передачи денег не требуется.
У денежных подарков между физлицами нет отдельного лимита вроде «до 10 000 рублей без налога». Это правило подробнее объясняется в материале о налоге на подаренные деньги.
Что меняется, если чаевые приходят через QR или специальный сервис
С QR-сервисами чаще всего и возникает путаница. Человек сканирует код, выбирает сотрудника, указывает 500 рублей, а деньги могут пройти через платежного посредника и только потом оказаться на карте получателя.
Сам по себе такой технический маршрут не превращает подарок в зарплату. Нужно открыть оферту или правила сервиса и посмотреть, кто кому переводит деньги. Если сервис лишь организует добровольный перевод от посетителя конкретному официанту, курьеру, барберу или другому человеку, логика остается той же - клиент дарит деньги физлицу.
Поэтому полезно сохранить не только историю поступлений на карту. Пригодятся страница сотрудника в сервисе, отчет о чаевых, действовавшая оферта и сведения о конкретных платежах. Особенно это имеет смысл при постоянном потоке небольших переводов от разных людей.
Совсем другая схема возникает, когда посетитель переводит деньги самому заведению. Например, сумма поступает на расчетный счет ресторана, ресторан ее учитывает, распределяет между сменой, а затем переводит работникам. Здесь уже нельзя автоматически ссылаться на правило о подарке от одного физлица другому.
Если спор возник не с налоговой, а с самим заведением, которое не перечисляет собранные деньги, пригодится отдельная инструкция о том, что делать, когда работодатель удерживает электронные чаевые.
Нужно ли платить налог, если чаевые выплачивает ресторан
Когда чаевые сначала поступили организации, а затем ресторан перечисляет их своему работнику, ситуация уже ближе к выплате в рамках трудовых отношений. Минфин прямо разграничивал такие случаи с прямыми чаевыми от посетителя.
Для страховых взносов выплаты работникам оцениваются с учетом статьи 420 НК РФ. НДФЛ с облагаемой выплаты работодатель удерживает как налоговый агент, поэтому работнику обычно не приходится самостоятельно перечислять налог с каждой такой суммы.
Если непонятно, как бухгалтерия оформила деньги, запросите сведения о начислениях и справку о доходах.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуСверьте справку с банковскими поступлениями и отчетами сервиса. Если ресторан включил электронные чаевые в облагаемый доход, из документов будет видно сумму выплаты и удержанный налог.
При этом добровольные чаевые нельзя смешивать с обязательными «10% за обслуживание». Если посетитель не мог отказаться от доплаты, это уже отдельный вопрос взаимоотношений ресторана с клиентом. Его мы разобрали в материале про обязательные чаевые в счете.
Может ли ФНС начислить налог из-за частых переводов чаевых
Ни количество переводов, ни одна крупная сумма сами по себе не превращают деньги в налогооблагаемый доход. Для НДФЛ имеет значение, за что человек получил средства.
Но если на личную карту ежедневно приходят десятки переводов от незнакомых людей, вопрос об их происхождении вполне может возникнуть. Поэтому лучше иметь нормальное объяснение, которое подтверждается документами, а не рассчитывать на фразу «это были чаевые».
Например, банковская выписка показывает 40 небольших переводов за месяц, а отчет сервиса - те же даты и суммы как добровольные чаевые посетителей. Такая связка гораздо понятнее, чем одна выписка без контекста.
Отдельно нужно отличать налоговую проверку от вопросов банка. Регулярные поступления могут заинтересовать кредитную организацию по правилам финансового мониторинга даже тогда, когда НДФЛ с них не возникает. Для такой ситуации есть инструкция о том, что делать при блокировке карты по 115-ФЗ.
Что отвечать, если ФНС спрашивает о чаевых
Сначала прочитайте само требование: какой период интересует инспекцию и какие сведения она просит. Не нужно отправлять налоговой историю всех поступлений за несколько лет, если речь идет о конкретных операциях.
В пояснениях укажите, где вы работали, каким способом посетители оставляли чаевые и почему спорные переводы не являлись оплатой товаров или самостоятельных услуг. Затем сопоставьте суммы с выпиской и отчетом сервиса. Порядок работы с подобным документом подробно разобран в материале о требовании ФНС о пояснениях.
Шаблон придется переделать под налоговую ситуацию. В шапке укажите свою инспекцию и реквизиты требования, а в тексте - период, способ получения чаевых и перечень приложений. Полезнее приложить несколько документов, которые складываются в одну понятную картину, чем писать длинное объяснение без доказательств.
Если инспекция уже вынесла решение и доначислила НДФЛ, спорить нужно не с самим фактом переводов, а с их квалификацией как облагаемого дохода.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ жалобе укажите, какие именно поступления инспекция посчитала доходом, кто перечислял деньги и какими документами подтверждается характер чаевых. Если проблема заключается не в решении по проверке, а в другом действии или бездействии инспекции, используется жалоба в налоговую инспекцию.
FAQ: налог с чаевых
Нужно ли подавать 3-НДФЛ из-за чаевых?
Если клиент напрямую оставил добровольные чаевые и деньги подпадают под освобождение для подарков между физическими лицами, только из-за них 3-НДФЛ подавать не требуется. Другое дело - сумма, которая на самом деле является оплатой работы или услуги и с которой налог никто не удержал.
А если чаевые получил самозанятый?
Сам статус самозанятого не делает любой входящий перевод профессиональным доходом. Если клиент действительно безвозмездно подарил деньги, нужно смотреть на характер платежа; но у агрегаторов чаевые иногда включаются в расчеты по заказу, поэтому стоит проверить чек, отчет сервиса и его правила, а не ориентироваться только на название выплаты.
Есть ли сумма чаевых, после которой появляется налог?
Для обычного денежного подарка от физического лица такого порога нет. Но чем необычнее сумма или движение денег по карте, тем полезнее сохранить подтверждение того, откуда они поступили и почему не являлись оплатой услуги.
Отдельное исключение действует с 2026 года для лиц со статусом иностранного агента. Для них освобождение подарков от физических лиц по общему правилу не применяется.