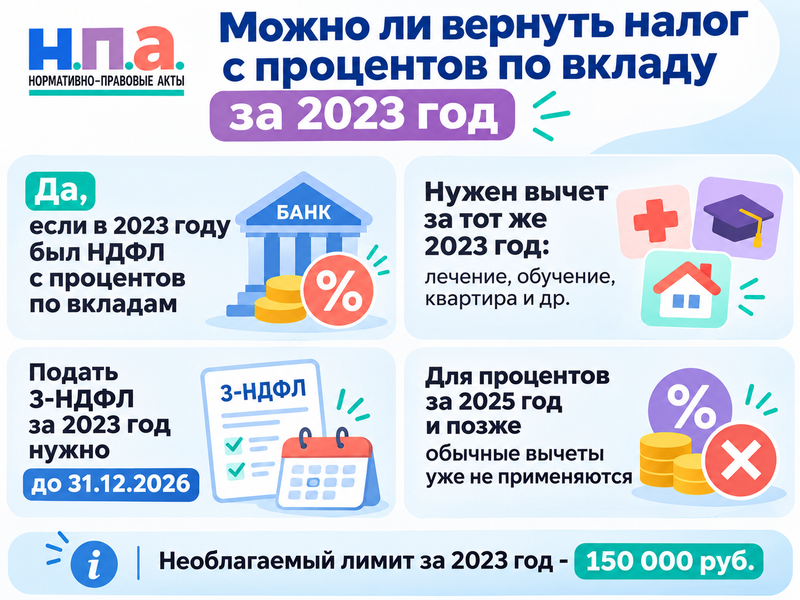
Да, уплаченный НДФЛ с процентов по вкладам за 2023 год еще можно вернуть, если у человека есть подходящий налоговый вычет. Причем речь может идти не только о работающем гражданине: эта возможность особенно интересна пенсионерам, самозанятым и другим людям, у которых в 2023 году почти не было зарплаты с НДФЛ.
Но откладывать обращение уже не стоит. Декларацию для возврата налога за 2023 год нужно подать не позднее 31 декабря 2026 года. После этой даты сам 2023 год выйдет за трехлетний период.
Главный нюанс здесь не в размере вклада. Нужно сопоставить две вещи: был ли в 2023 году облагаемый НДФЛ процентный доход и возникло ли в том же году право на вычет.
Сначала проверьте именно 2023 год
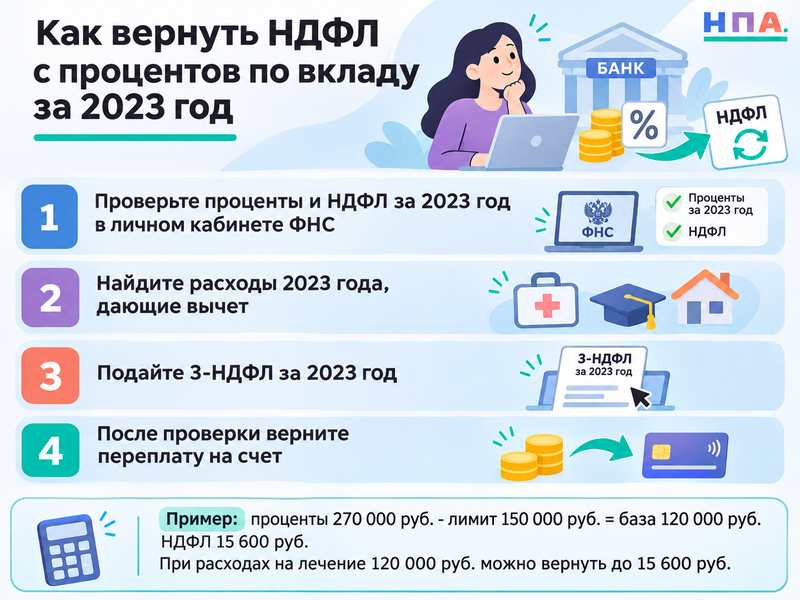
Если налог с процентов уже был уплачен по уведомлению ФНС, сначала не считайте вычет вручную. Откройте личный кабинет налогоплательщика и найдите сведения о процентах, полученных в 2023 году. Как рассчитывался сам налог и почему сумма вклада в расчет не входит, мы отдельно разбирали в материале про налог на проценты по банковским вкладам.
Дальше имеет смысл пройти по простой проверке:
- Посмотреть, сколько процентов банки фактически выплатили в 2023 году.
- Найти начисленный и уплаченный по этим доходам НДФЛ.
- Вспомнить расходы именно за 2023 год - лечение, обучение, фитнес, покупку жилья, ипотечные проценты, взносы на ИИС и другие расходы, дающие право на вычет.
- Проверить, не был ли этот вычет уже полностью использован за счет зарплаты или другого дохода.
- Собрать подтверждающие документы по расходам.
- Подать 3-НДФЛ именно за 2023 год до конца 2026 года.
Необлагаемая часть процентного дохода за 2023 год составляла 150 000 рублей. Налог рассчитывался только с превышения этого лимита по правилам статьи 214.2 НК РФ.
Почему налог за 2023 год вообще разрешено вернуть
Здесь и находится главный юридический поворот этой ситуации. Проценты по банковским вкладам, полученные в 2023 и 2024 годах, входили в основную налоговую базу. Значит, ее можно было уменьшать за счет предусмотренных НК РФ вычетов.
С 1 января 2025 года правило изменилось. Проценты по банковским вкладам выделены в отдельную налоговую базу, поэтому обычные стандартные, социальные и имущественные вычеты к процентам за 2025 год и последующие годы уже не применяются. Разделение налоговых баз сейчас закреплено в статье 210 НК РФ.
Получается довольно редкая ситуация: старый налог за 2023 год сейчас можно вернуть способом, который для новых процентов по вкладам уже не работает. Именно поэтому год получения процентов имеет здесь решающее значение.
Какие расходы 2023 года могут помочь вернуть налог
Самый понятный вариант - социальный вычет. Например, человек в 2023 году платил за лечение, лекарства, свое обучение или занятия спортом. Общие правила таких вычетов закреплены в статье 219 НК РФ.
Для расходов 2023 года действовал прежний общий лимит - 120 000 рублей для большинства социальных вычетов. Подробнее различия между лечением, обучением, фитнесом и специальными лимитами разобраны в материале про социальный налоговый вычет.
Предположим, неработающий пенсионер получил в 2023 году 270 000 рублей процентов. После необлагаемых 150 000 рублей налоговая база составила 120 000 рублей, а НДФЛ при ставке 13% - 15 600 рублей. Если в том же 2023 году человек потратил 120 000 рублей на подходящее лечение и сохранил документы, потенциально он может вернуть весь этот НДФЛ.
Но расходы должны относиться к тому же налоговому периоду. Если проценты получены в 2023 году, а лечение оплачено уже в 2024 году, уменьшить налоговую базу 2023 года этим расходом нельзя.
Другой вариант - имущественный вычет. Если у человека есть неиспользованное право на возврат НДФЛ при покупке жилья, процентный доход за 2023 год тоже мог увеличить сумму налога, которую получится вернуть. Условия такого вычета установлены статьей 220 НК РФ.
Отдельно порядок и лимиты разобраны в материале про налоговый вычет при покупке квартиры.
Как подать декларацию сейчас
Если декларация за 2023 год раньше не подавалась, нужно сформировать 3-НДФЛ за этот налоговый период. Сделать это проще всего в личном кабинете ФНС. Право добровольно представить декларацию для получения вычета следует из статьи 229 НК РФ.
При заполнении процентов ФНС рекомендует отражать доход отдельно по каждому банку. Для процентного дохода используется код 6014, а для необлагаемой суммы по вкладам за 2023 год - код вычета 914. В личном кабинете часть сведений уже может быть заполнена по данным банков.
Если 3-НДФЛ за 2023 год уже подавалась, например ради вычета за квартиру, не нужно создавать вторую самостоятельную декларацию только с процентами и лечением. Подается уточненная декларация, в которой собираются все нужные доходы и вычеты за год. Ошибку с отдельными декларациями мы разбирали в материале о второй 3-НДФЛ и пропавшем вычете.
Для расходов 2023 года действовали прежние правила подтверждения. Поэтому по лечению, обучению и другим социальным расходам могут понадобиться договоры, платежные документы, медицинские справки и иные документы в зависимости от конкретного вычета.
Как получить деньги после перерасчета
После проверки декларации ФНС пересчитает НДФЛ за 2023 год. Если возникнет положительное сальдо единого налогового счета, деньги можно вернуть на банковский счет.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ заявлении нужно указать налогоплательщика, сумму возврата и реквизиты счета. Если заявление оформляется через личный кабинет ФНС, ориентируйтесь на действующую электронную форму сервиса, а образец используйте для понимания содержания обращения.
Если декларация уже проверена, а ожидаемая переплата на ЕНС не появилась или сумма отличается, сначала имеет смысл проверить операции налогового счета. Для такой ситуации есть отдельная инструкция про неверное сальдо ЕНС и сверку с ФНС.
Почему с декларацией за 2023 год лучше не тянуть
31 декабря 2026 года заканчивается трехлетнее окно для возврата НДФЛ за расходы 2023 года. Сам факт, что налог с процентов был уплачен позже, по уведомлению в 2024 году, не превращает социальный вычет за 2023 год в вычет другого налогового периода.
Особенно заметна эта проблема у пенсионеров и самозанятых. В обычной ситуации у них может не быть зарплатного НДФЛ для возврата, а облагаемые проценты по вкладам за 2023 год неожиданно дали такую базу. Если ее не использовать вовремя, налог с процентов останется уплаченным.
С имущественным вычетом ситуация мягче: само неиспользованное право при соблюдении условий обычно не исчезает 1 января 2027 года. Но возможность вернуть за его счет именно НДФЛ, относящийся к доходам 2023 года, будет потеряна после выхода этого года за трехлетний период.
FAQ
Может ли пенсионер вернуть налог с процентов по вкладу за 2023 год?
Да, если в 2023 году у него был облагаемый НДФЛ процентный доход и одновременно возникло право на подходящий вычет. Пенсия сама по себе налоговую базу для такого возврата не создает.
Можно ли вернуть налог самозанятому?
Налог на профессиональный доход не дает права на обычные вычеты по НДФЛ. Но если самозанятый заплатил НДФЛ с банковских процентов за 2023 год и имел право на вычет за тот же период, процентный доход можно использовать для возврата.
Что делать, если лечение было оплачено в 2024 году?
Расход 2024 года нельзя использовать для социального вычета за 2023 год. Он относится к другому налоговому периоду.
А налог с процентов за 2024 год еще можно вернуть?
Да. Для процентных доходов 2024 года действовали те же прежние правила основной налоговой базы. Декларацию за этот год для соответствующего возврата можно подать до 31 декабря 2027 года.