Если вторая декларация подавалась за тот же год только ради вычета за лечение, а после нее ФНС потребовала вернуть уже полученный вычет, сначала сравните две 3-НДФЛ. Самая частая причина - во второй декларации указали только лечение и не перенесли туда вычет, который был в первой.
Для налоговой вторая декларация за тот же период не является отдельным заявлением «еще на один вычет». Это новая версия расчета за весь год. Поэтому исправлять обычно нужно не прежний вычет, а последнюю декларацию.
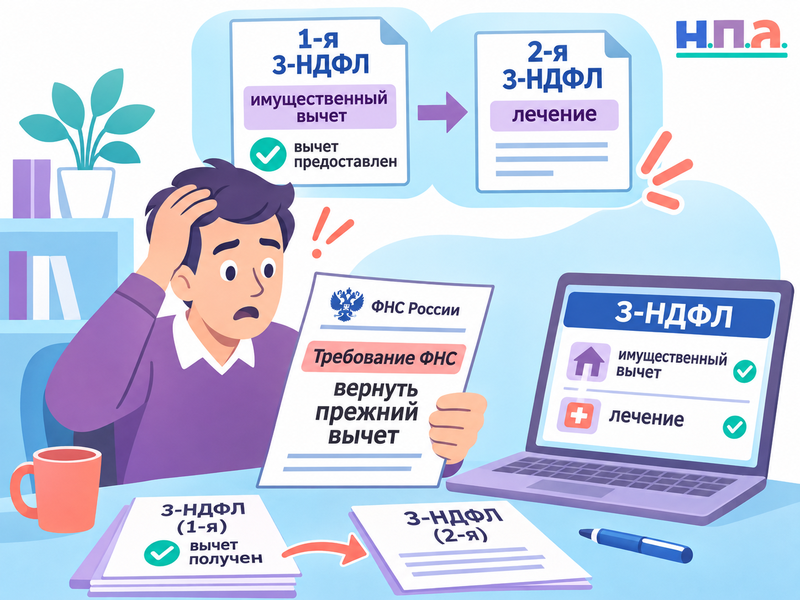
Вторая декларация не складывается с первой
Допустим, в первой 3-НДФЛ за 2025 год человек заявил имущественный вычет и получил 120 000 рублей.
Позже нашел документы за лечение и отправил еще одну декларацию за тот же 2025 год. В ней указал лечение на 80 000 рублей и рассчитал возврат, но сведения об имущественном вычете не повторил.
На бытовом уровне логика понятная: первая декларация уже проверена, деньги по ней пришли, сейчас человек просит только дополнительный вычет.
Налоговая система читает документ иначе.
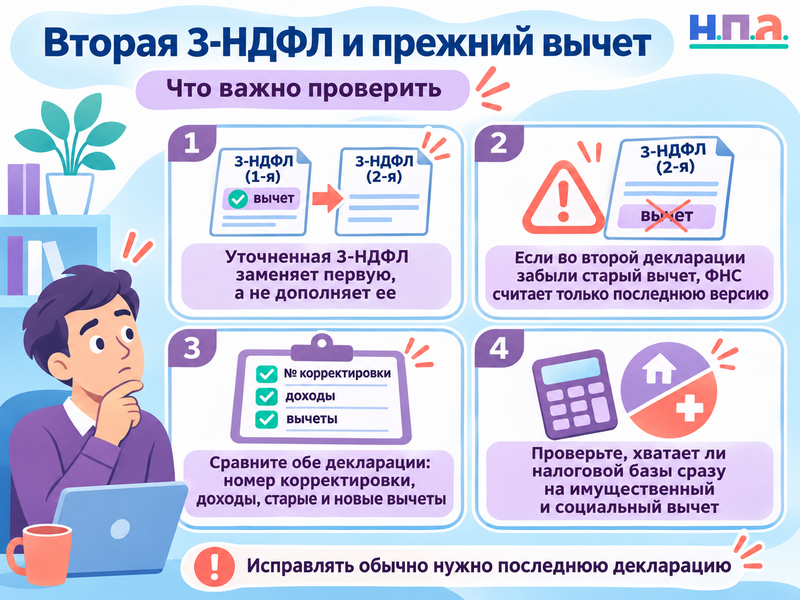
Уточненная декларация заменяет предыдущую декларацию за этот налоговый период. Если старого вычета в новой версии нет, расчет выглядит так, словно налогоплательщик больше его не заявляет.
Отсюда и неожиданная задолженность: ФНС сравнивает налог по последней версии 3-НДФЛ с суммой, которую уже вернула раньше.
Правило следует из статьи 81 НК РФ, а сама ФНС в 2026 году отдельно предупреждает об этой ошибке при заявлении дополнительных социальных и имущественных вычетов.
Что посмотреть в личном кабинете до нового исправления
Не начинайте с повторной оплаты суммы, которую показывает ЕНС.
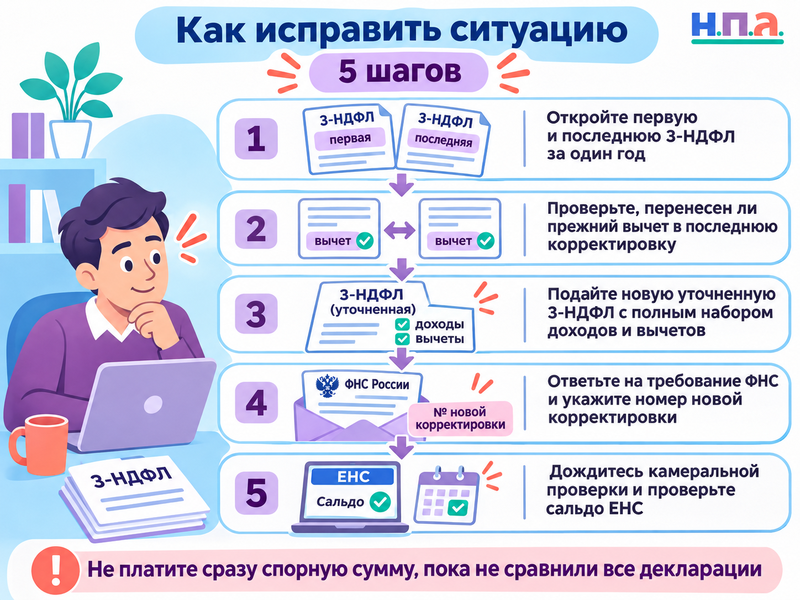
Сначала откройте историю деклараций за один и тот же год. Нужны первая 3-НДФЛ и последняя уточненная.
Сравните:
- номер корректировки;
- доходы и удержанный работодателем НДФЛ;
- стандартные вычеты, если они были;
- прежний имущественный или социальный вычет;
- новый вычет за лечение;
- итоговую сумму налога к возврату.
Если в первой декларации, например, было 150 000 рублей возврата, а во второй остался только вычет за лечение с возвратом 15 000 рублей, появление крупной задолженности вполне объяснимо. Последняя декларация фактически сообщила ФНС совершенно другую итоговую сумму за год.
Исправляется это не третьей «отдельной декларацией на старый вычет». Нужно подать следующую уточненную 3-НДФЛ с очередным номером корректировки и собрать в ней правильную картину целиком.
В личном кабинете удобнее открывать ранее поданную декларацию через функцию уточнения, а не формировать новую с нуля.
Если проблема появилась именно после требования инспекции, пригодится отдельная инструкция о том, как отвечать на требование ФНС о пояснениях.
Как должна выглядеть исправленная декларация
В новой уточненке должны остаться те доходы и вычеты за этот год, которые вы действительно продолжаете заявлять.
То есть обычно человек повторяет прежний вычет и добавляет лечение.
Например, первая декларация содержала имущественный вычет, а во второй забыли его указать. В следующей корректировке имущественный вычет снова отражают вместе с социальным, если налоговой базы за этот год хватает для обоих.
Документы, которые уже представлялись с первой декларацией, ФНС повторно требовать только из-за появления новой уточненки не должна автоматически. А документы по лечению нужно приложить или проверить, что сведения от медицинской организации уже поступили в налоговый орган.
Если проблема как раз в подтверждении медицинских расходов, отдельно разобрано, что делать, если клиника не выдает или неправильно оформила справку для вычета.
После подачи уточненной декларации начинается новая камеральная проверка. Если прежняя проверка еще не закончилась, она прекращается и инспекция проверяет уже последнюю версию.
Но с имущественным вычетом есть ловушка
Просто добавить в уточненную декларацию и старый имущественный, и новый социальный вычет можно не всегда.
Нужно посмотреть, осталась ли за тот год налоговая база, к которой еще можно применить лечение.
Представим, что весь доход человека за год составил 1,5 млн рублей. Он сразу заявил имущественный вычет на все 1,5 млн, ФНС проверила декларацию и уже вернула весь удержанный с этой базы НДФЛ.
Через год человек вспомнил, что тогда же заплатил за лечение.
Чтобы получить еще и социальный вычет за тот же год, пришлось бы задним числом уменьшить уже использованный имущественный вычет, например до 1,35 млн рублей, освободить 150 000 рублей базы под лечение, а неиспользованную часть имущественного вычета перенести дальше.
После фактической выплаты имущественного вычета так делать нельзя.
В январе 2026 года Верховный Суд окончательно подтвердил: НК РФ не позволяет после получения денег отказаться от части уже предоставленного имущественного вычета только для того, чтобы заменить ее социальным вычетом за тот же период.
Это неприятно именно потому, что социальный вычет за лечение на следующий год перенести нельзя, а остаток имущественного - можно. Поэтому выгодную последовательность вычетов лучше определять до фактического возврата налога.
Общие правила социального вычета собраны в материале о вычете за лечение, обучение, фитнес и лекарства.
Что делать с долгом, который уже появился на ЕНС
После ошибочной уточненки в личном кабинете действительно может появиться отрицательное сальдо.
Если ошибка очевидна, задача - как можно быстрее отправить правильную следующую 3-НДФЛ. Но мгновенно задолженность после отправки новой декларации может не исчезнуть.
По статье 88 НК РФ камеральная проверка декларации в общем случае длится до трех месяцев. ФНС в своих разъяснениях 2026 года отдельно предупреждает: когда новая уточненка уменьшает ошибочно возникшее обязательство, данные ЕНС могут окончательно исправиться после окончания проверки.
Поэтому сохраните новую декларацию и квитанцию о ее приеме.
Если инспекция прислала требование о пояснениях, ответьте, что во второй декларации не были повторно отражены ранее заявленные вычеты, ошибка исправлена новой уточненной 3-НДФЛ, и укажите номер корректировки.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ образце нужно заменить деловую переписку на ответ налоговому органу: указать номер требования, налоговый период, номера всех трех деклараций и объяснить, что последняя корректировка содержит полный набор доходов и вычетов.
Если сальдо после проверки не исправилось, порядок проверки операций по счету разобран в материале о том, что делать при неверном сальдо ЕНС.
Когда исправлять декларацию уже недостаточно
Если ФНС только обнаружила противоречие и запросила пояснения, спор обычно еще можно снять корректной уточненкой.
Другая стадия - камеральная проверка закончилась, инспекция составила акт или уже вынесла решение о доначислении.
По акту можно представить письменные возражения. На это НК РФ дает месяц со дня его получения.
Если решение уже принято и вы считаете, что инспекция неверно прочитала последнюю декларацию или не учла своевременную корректировку, применяется налоговое обжалование.
Но сначала все равно проверьте собственную последнюю 3-НДФЛ. Жаловаться на ФНС бессмысленно, если именно в ней старый вычет действительно исчез.
И наоборот, если последняя корректировка содержит оба вычета, налоговой базы хватает, документы подтверждены, а инспекция продолжает требовать вернуть прежнюю сумму, тогда предметом спора становится уже решение налогового органа.
Самая полезная проверка в этой ситуации занимает несколько минут: откройте последнюю 3-НДФЛ и найдите в ней прежний вычет. Если его нет, скорее всего, налоговая не «отменила» старую льготу - она просто рассчитала налог по той последней версии декларации, которую получила от вас.