Если маркетплейс или его партнер оформил рассрочку, которую вы не выбирали и не подтверждали, требуйте доказательства заключения договора и оспаривайте долг. Одного удаления карты из приложения недостаточно: отдельно нужно остановить спорные списания и установить кредитора.
Что делать, если рассрочка появилась без вашего согласия
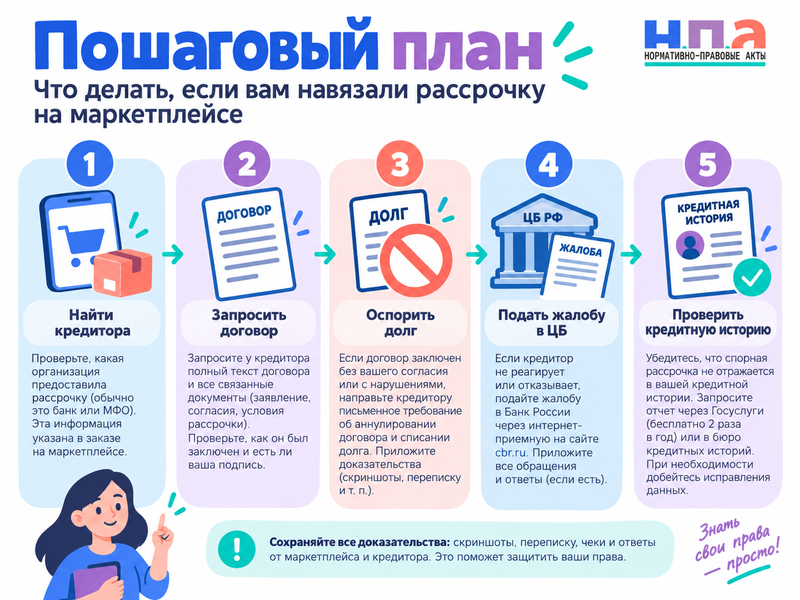
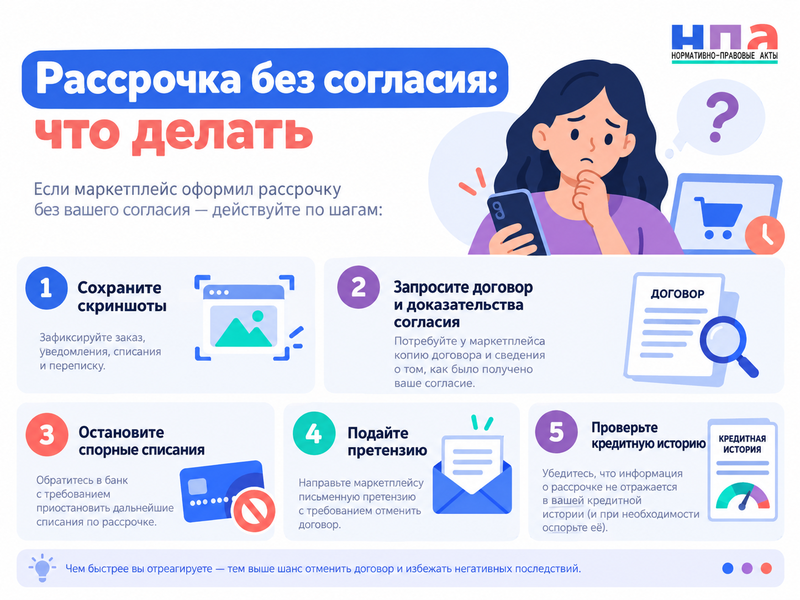
- Сохраните скриншоты заказа, способа оплаты, графика платежей, договора и списаний. Не удаляйте аккаунт до сохранения документов.
- Выясните сторону договора. Это может быть оператор сервиса рассрочки, банк, МФО либо сам продавец.
- Потребуйте копию договора и доказательства согласия: дату и время оформления, способ подтверждения, сведения о коде из СМС или электронной подписи, версию условий.
- Направьте претензию тому, кто требует платежи. Укажите, что договор не заключали, долг не признаете, и потребуйте прекратить начисления.
- Если деньги списываются с карты, сообщите банку о несогласии с операциями и прекратите дальнейшие списания по сохраненной карте или платежному токену.
- При признаках доступа постороннего к аккаунту или персональным данным обратитесь в полицию и проверьте кредитную историю. Если спор не решен, обращайтесь в Банк России и при необходимости в суд.
Сначала выясните, что маркетплейс назвал рассрочкой
Слово «рассрочка» на странице оплаты еще не определяет вид договора. С апреля действует отдельное регулирование сервисов рассрочки: оператор должен быть включен в реестр Банка России, а условия показываются пользователю до заключения договора. Основные требования есть в статье 13 Закона N 283-ФЗ.
За сам сервис такой оператор не вправе брать с покупателя вознаграждение или плату. Если в документах есть процентная ставка, полная стоимость кредита и банк или МФО, это, скорее всего, потребительский кредит или заем. Его оформление регулирует статья 7 Закона N 353-ФЗ.
Есть и обычная рассрочка непосредственно от продавца. Поэтому сначала установите, кто начисляет платежи. Статус финансовой компании можно проверить по инструкции о сервисе рассрочки, отсутствующем в реестре Банка России.
Когда можно говорить, что согласия на договор не было
Бумажная подпись для договора в приложении не обязательна. Покупатель может выразить согласие кнопкой, кодом из СМС или другим электронным действием. Если человек сам выбрал рассрочку и подтвердил предложенные условия, аргумент «я не прочитал договор» обычно не означает, что договора нет.
Иная ситуация - способ оплаты переключился без действия покупателя, подтверждение сделал посторонний или сервис не может показать акцепт. Запрашивайте дату и время оформления, способ идентификации, сведения о коде, журнал действий и редакцию условий, показанную перед подтверждением.
В претензии лучше не просить просто «отключить рассрочку». Напишите, что факт заключения договора оспаривается, обязательство не признается, и потребуйте представить доказательства вашего волеизъявления.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ образце укажите номер договора, товар, сумму, какие действия вы действительно совершали, когда заметили рассрочку и сколько уже списано. Если подтверждения согласия нет, потребуйте прекратить начисления, вернуть удержанные суммы и подтвердить отсутствие задолженности.
Как отменить проценты и автоматические списания
Если перед вами сервис рассрочки по Закону N 283-ФЗ, отдельных процентов или комиссии за предоставление сервиса быть не должно. При просрочке возможна ответственность, но это уже другое основание платежа. Если самого договора не было, оспаривается и возникшая из него задолженность.
По потребительскому кредиту проценты допустимы, если покупатель согласовал индивидуальные условия. Для части кредитов действует период охлаждения: до предоставления денег можно отказаться без финансовых последствий. После выдачи денег по действительному договору удаление карты проценты не отменяет.
Если товар вернули, а рассрочку изначально оформляли добровольно, возникает другой спор. Для него есть отдельная инструкция о ситуации, когда Сплит или Долями продолжают списывать платежи после возврата.
Со списаниями действуйте параллельно. Отключите сохраненный способ оплаты в сервисе и сообщите банку, что дальнейшие операции по этому разрешению не согласованы. Уже проведенную операцию, которую вы не подтверждали, оспаривайте без промедления.
Блокировка карты не прекращает действующий договор и долг по нему. Она решает только вопрос дальнейших операций по карте. Механизм возврата карточного платежа и его ограничения отдельно разобраны в материале про чарджбэк.
Что делать, если рассрочку оформил посторонний
Если вы вообще не совершали оформление и видите признаки доступа к телефону, аккаунту или персональным данным, запросите у банка или МФО договор и материалы идентификации. Одновременно проверьте кредитную историю и оспорьте запись о договоре, который не заключали.
Приложите договор, скриншоты, банковскую выписку и переписку. После такого эпизода имеет смысл установить самозапрет на кредиты и проверить, не появились ли другие обязательства. Если мошеннический договор уже попал в кредитную историю, используйте порядок для отметки о мошенничестве в кредитной истории.
Когда жаловаться в Банк России и обращаться в суд
Оператор сервиса рассрочки должен зарегистрировать обращение не позднее следующего рабочего дня и обычно ответить в течение 15 рабочих дней. Порядок установлен статьей 16 Закона N 283-ФЗ. Если оператор, банк или МФО не устраняет нарушение, можно обратиться к регулятору.
Если спор не решен, вопрос о существовании договора может дойти до суда. В зависимости от обстоятельств требуют признать договор незаключенным или недействительным, отсутствие долга, вернуть списанное и исправить кредитную историю. Ответчиком обычно будет кредитор или оператор, а не автоматически маркетплейс.
Если есть денежное требование к финансовой организации, перед иском проверьте компетенцию финансового уполномоченного. Приложите ответ на претензию, технические сведения, выписку и кредитную историю.
FAQ: рассрочка на маркетплейсе без согласия
Считается ли код из СМС согласием на рассрочку?
Может считаться, если было понятно, какой договор подтверждается кодом, а система позволяет связать действие с конкретным пользователем. Само сообщение об отправке кода еще не доказывает, кто его ввел и какие условия видел перед подтверждением.
Можно ли просто удалить карту из маркетплейса?
Удалить карту полезно для предотвращения новых списаний, но этого недостаточно. Если сервис считает договор действующим, задолженность продолжит учитываться, поэтому одновременно оспаривайте сам договор и требование о платежах.