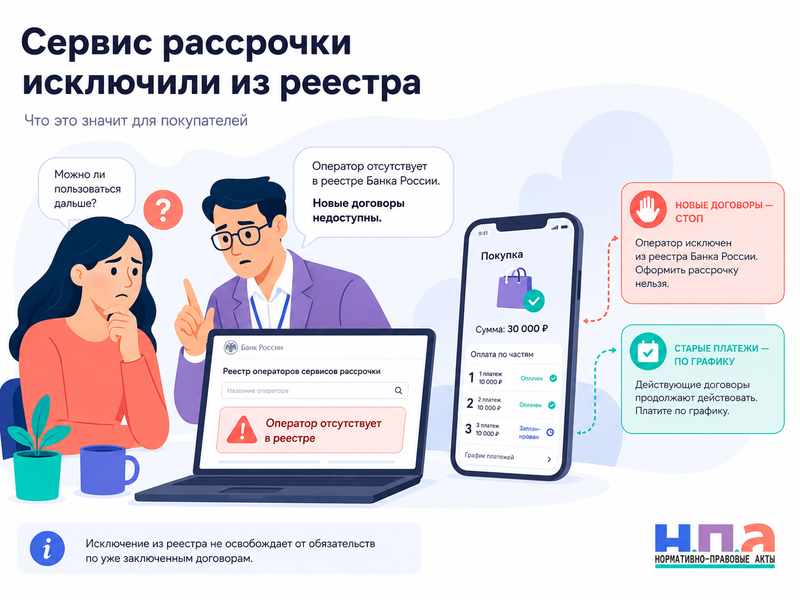
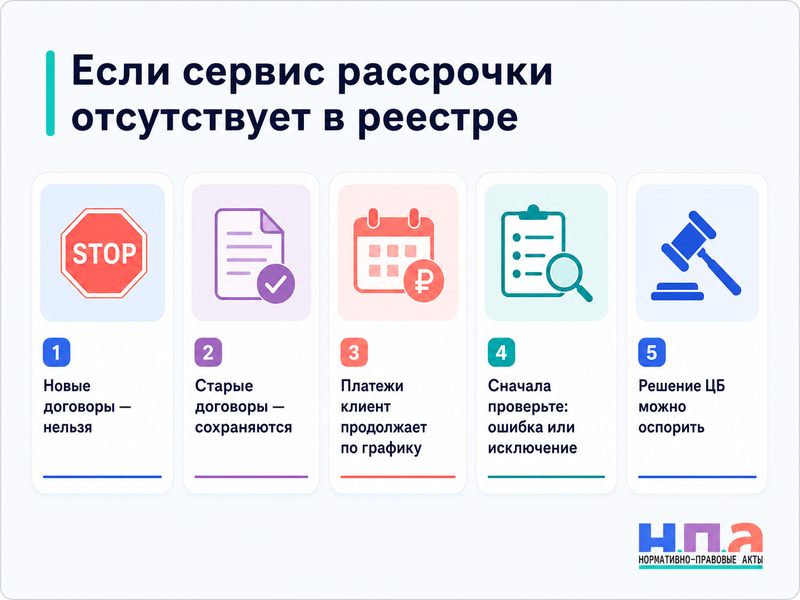
Если компания предоставляет покупателям сервис оплаты частями, но ее нет в реестре операторов сервиса рассрочки Банка России, с 1 апреля 2026 года заключать через нее новые договоры обычной BNPL-рассрочки нельзя. Право на такую деятельность непосредственно связано с наличием сведений об организации и ее праве работать в специальном реестре.
Но потеря статуса оператора не аннулирует уже оформленную рассрочку. Закон № 283-ФЗ прямо устанавливает, что при исключении организации из реестра ранее заключенные договоры сохраняют силу. Поэтому клиент не получает право просто прекратить платежи, а оператор не может объявить все оставшиеся суммы подлежащими немедленному возврату только потому, что Банк России исключил его из реестра.
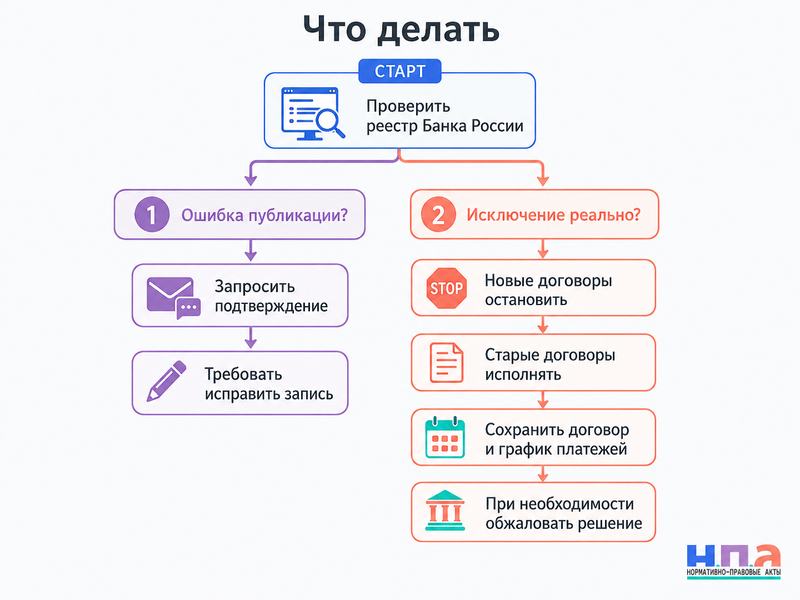
Сначала необходимо установить, что произошло на самом деле: компания никогда не была включена в новый реестр, Банк России действительно принял решение об исключении либо запись пропала из опубликованного перечня из-за технической ошибки.
Кому вообще нужен новый реестр
Специальное регулирование действует с 1 апреля 2026 года. По статье 3 Федерального закона № 283-ФЗ деятельность по предоставлению сервиса рассрочки вправе вести только оператор сервиса рассрочки.
Сам оператор определяется еще строже: это юридическое лицо, оказывающее предусмотренную законом услугу, сведения о котором внесены в реестр Банка России.
Закон № 283-ФЗ на BazaNPA.ru Федеральный закон о сервисах рассрочки
Правило о необходимости статуса оператора статья 3 Закона № 283-ФЗ
При этом не любая покупка «в рассрочку» требует участия организации из реестра.
Если магазин сам продает товар покупателю и разрешает оплачивать цену частями непосредственно продавцу, Закон № 283-ФЗ на такие отношения не распространяется. Не относится к нему и потребительский кредит или заем.
Поэтому первая проверка всегда одна: речь идет именно о самостоятельном BNPL-операторе или о классической рассрочке от самого продавца.
Это особенно важно сейчас, когда в одном интерфейсе магазина могут соседствовать обычная рассрочка, BNPL и потребительский кредит. Различие таких продуктов уже разобрано в материале о ситуации, когда товар вернули, а Сплит или Долями продолжают списывать платежи.
Можно ли работать без записи до 2027 года
Нет. Переходный период до 1 января 2027 года иногда понимают неправильно.
Он не позволяет компаниям до конца 2026 года предоставлять новый сервис рассрочки без включения в реестр.
С 1 апреля право на деятельность уже связано с реестром. Переходные нормы касаются прежде всего особенностей бухгалтерского регулирования, отчетности и способов надзора Банка России.
Соответствующие правила закреплены в статье 17 Закона № 283-ФЗ.
Поэтому компания, которая продолжила после 1 апреля заключать новые BNPL-договоры, хотя так и не получила статус оператора, не может ссылаться на то, что «реестр пока новый» или «переходный период еще продолжается».
В реестр уже включаются действующие компании, а Банк России публикует его как самостоятельный государственный информационный ресурс.
Порядок ведения реестра установлен Указанием Банка России № 7274-У.
Если запись исчезла по ошибке
Сначала нужно отличить техническую проблему публичного файла от реального прекращения права.
Указание № 7274-У предусматривает, что в реестре фиксируются как дата предоставления права на деятельность, так и дата его прекращения. Банк России размещает соответствующие сведения на своем сайте.
По запросу заинтересованного лица регулятор должен также предоставить информацию о наличии или отсутствии сведений об операторе в реестре не позднее семи рабочих дней.
Поэтому если компания вчера находилась в реестре, не получала решений об исключении, но сегодня исчезла из опубликованного списка, следует:
- сохранить опубликованную версию реестра;
- проверить личный кабинет Банка России;
- найти решение о первоначальном включении;
- запросить официальное подтверждение текущего статуса;
- потребовать исправить расхождение.
Для такого обращения можно адаптировать жалобу в Центробанк.
Но пока публичные и официальные сведения противоречат друг другу, продолжать массово оформлять новые договоры рискованно. Контрагенты и покупатели вправе проверять право оператора именно через реестр.
Если же Банк России подтверждает, что право юридически сохраняется и проблема возникла только при публикации данных, задача сводится к исправлению информационной ошибки.
Что если Банк России действительно исключил компанию
Тогда действует статья 7 Закона № 283-ФЗ.
Банк России может прекратить право оператора, например, из-за неоднократных нарушений закона, снижения собственных средств ниже обязательного уровня, систематического неисполнения предписаний, представления недостоверной отчетности, длительного отсутствия договоров и по другим установленным основаниям.
Отдельное основание связано с прекращением юридического лица.
Само решение должно содержать причину исключения. Банк России уведомляет организацию в день его принятия, а сведения о прекращении права вносятся в реестр не позднее следующего рабочего дня.
С этого момента юридическое лицо не вправе осуществлять деятельность по предоставлению сервиса рассрочки.
Полный перечень последствий приведен в статье 7 Закона № 283-ФЗ.
Поэтому после настоящего исключения необходимо остановить оформление новых договоров, убрать возможность новой BNPL-покупки из интерфейса и сообщить пользователям об изменении статуса.
Самостоятельно считать решение Банка России незаконным и продолжать продажи до решения суда нельзя.
Решение об исключении можно обжаловать в судебном порядке. Компании понадобится заявление в арбитражный суд; общий образец необходимо адаптировать под оспаривание решения Банка России.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуЧто будет с действующей рассрочкой
Это один из самых важных пунктов нового закона.
Часть 13 статьи 7 прямо говорит: если сведения о праве оператора исключены из реестра по предусмотренным законом основаниям, все договоры, ранее заключенные таким юридическим лицом, сохраняют силу.
Предположим, покупатель приобрел смартфон за 40 000 рублей и должен внести еще три платежа. Через неделю после покупки оператор потерял право на деятельность.
Это не означает, что остаток долга исчез.
Но и оператор не получает права изменить договор в ущерб клиенту только из-за собственного исключения.
Цена договора, количество платежей, их размер и периодичность определяются договором о предоставлении сервиса рассрочки. Эти обязательные условия перечислены в статье 13 Закона № 283-ФЗ.
Поэтому клиенту безопаснее продолжать исполнять действующий договор по согласованному графику, пока оператор официально не сообщил иной законный порядок исполнения.
Самовольно блокировать карту и прекращать платежи только из-за исчезновения компании из реестра не стоит: это способно превратить обычную реестровую проблему в просрочку клиента.
Может ли бывший оператор требовать платежи
Сохранение договора означает, что уже возникшие обязательства должны быть исполнены.
При этом после исключения оператор не вправе использовать действующие договоры как основание для заключения с клиентами новых договоров рассрочки.
Важно также сохранить первоначальные правила сервиса. Закон запрещает оператору задним числом распространять новые правила на отношения, возникшие из ранее заключенных договоров.
Это следует из статьи 12 Закона № 283-ФЗ.
Если клиент возвращает товар, порядок расчетов также определяется правилами, действовавшими для соответствующего договора. Само исключение оператора не позволяет оставить потребителю долг за уже возвращенную покупку. Практический порядок возврата разобран отдельно в материале о Сплите, Долями и других сервисах после возврата товара.
Что со старыми договорами до 1 апреля
Для них действует отдельное переходное правило.
Закон № 283-ФЗ прямо не распространяется на правоотношения из договоров сервиса рассрочки, заключенных до 1 апреля 2026 года.
Следовательно, нельзя автоматически применять к такой старой рассрочке новый шестимесячный срок, новые правила неустойки, новые требования к договору и остальные специальные нормы только потому, что платежи продолжаются после 1 апреля.
Старый договор анализируется по законодательству и условиям, действовавшим при его заключении.
Это особенно важно компаниям, у которых после запуска нового регулирования одновременно существует два портфеля:
старые договоры до 1 апреля 2026 года и новые договоры, заключенные уже по Закону № 283-ФЗ.
Смешивать их условия в одной процедуре закрытия сервиса нельзя.
Что делать клиенту
Если сервис исчез из реестра, сначала сделайте скриншот своего графика, сохраните договор и действовавшую редакцию правил.
Не переводите оставшуюся сумму на новые реквизиты только потому, что вам прислали сообщение в мессенджере. При смене порядка платежей запросите официальное уведомление оператора.
Если компания продолжает списания сверх графика, требует досрочно вернуть всю сумму либо неправильно учитывает возврат товара, направьте оператору письменное обращение.
Статья 16 Закона № 283-ФЗ устанавливает специальный порядок рассмотрения таких обращений. Общий срок ответа составляет 15 рабочих дней.
Подробнее о нарушении этого срока — в материале «Банк, страховщик или МФО не ответили за 15 рабочих дней».
Для денежного требования подойдет претензия о защите прав потребителей.
Если деньги нужно вернуть после ошибочного списания, можно адаптировать претензию на возврат денег.
При отказе оператора спор можно довести до суда с помощью искового заявления о защите прав потребителей.
По вопросу соблюдения оператором обязательных требований можно отдельно обратиться в Банк России.
Практический вывод
Для нового сервиса рассрочки нахождение в реестре Банка России является не информационной формальностью, а условием допуска к деятельности.
Поэтому компания, которой право действительно прекращено, со дня исключения не должна заключать новые BNPL-договоры. Подача жалобы или заявления в суд сама по себе не означает автоматического восстановления статуса.
Но уже действующая рассрочка не исчезает. Закон специально сохраняет ранее заключенные договоры, поэтому клиент продолжает платить по их условиям, а бывший оператор должен корректно завершить существующие отношения.
Если же исчезновение записи оказалось технической ошибкой, нужно получить официальное подтверждение Банка России и добиться исправления реестра, не создавая вместо старой организации новую запись и не переоформляя действующие договоры без необходимости.
FAQ
Можно ли заключать новые договоры, если компании нет в реестре?
Если речь именно о сервисе рассрочки по Закону № 283-ФЗ — нет. С 1 апреля 2026 года эту деятельность вправе осуществлять только оператор, сведения о праве которого находятся в реестре Банка России.
До 1 января 2027 года можно работать без реестра?
Нет. Переходные положения до 2027 года касаются отдельных вопросов регулирования и надзора, но не отменяют необходимость включения в реестр с 1 апреля 2026 года.
Рассрочка клиента прекращается после исключения оператора?
Нет. Закон прямо предусматривает сохранение ранее заключенных договоров.
Можно ли перестать платить, если сервис исчез из реестра?
Само исчезновение оператора из реестра такого права не дает. Нужно продолжать соблюдать действующий договор, одновременно проверив официальный статус оператора и реквизиты для платежей.
Может ли оператор потребовать сразу весь остаток?
Только если для этого существует самостоятельное основание по договору и закону. Само исключение из реестра не дает права произвольно менять график ранее заключенной рассрочки.
Что с договором, заключенным в марте 2026 года?
Закон № 283-ФЗ на правоотношения по договорам, заключенным до 1 апреля 2026 года, не распространяется. Такой договор оценивается по прежним правилам и его собственным условиям.
Нужно ли быть в реестре обычному магазину, который сам дает рассрочку?
Не всегда. Если покупатель оплачивает товар частями непосредственно продавцу и отдельного BNPL-оператора нет, специальный Закон № 283-ФЗ такую модель из сферы своего действия исключает.
Можно ли восстановить ошибочно прекращенное право?
Если Банк России действительно принял ошибочное решение об исключении, его можно оспорить в судебном порядке. Если решения вообще не было и неправильна только публикация реестра, нужно требовать исправления сведений и официального подтверждения действующего статуса.