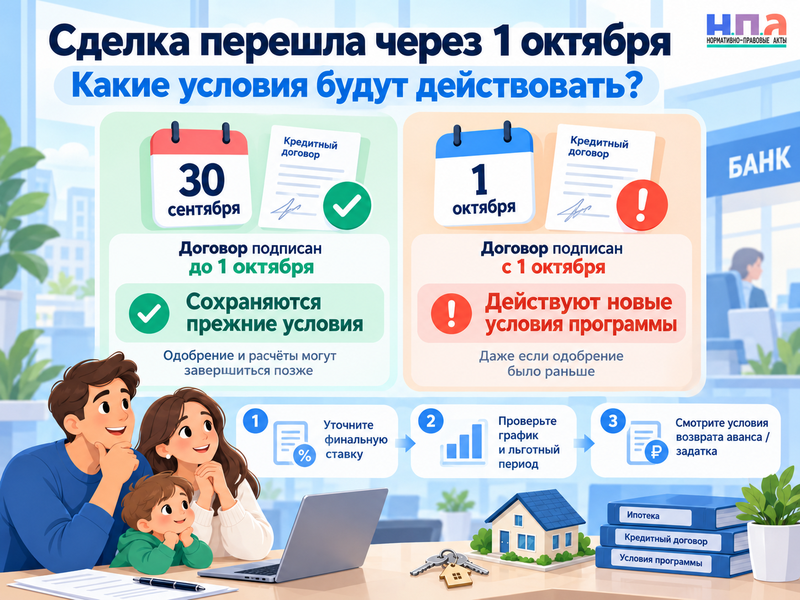
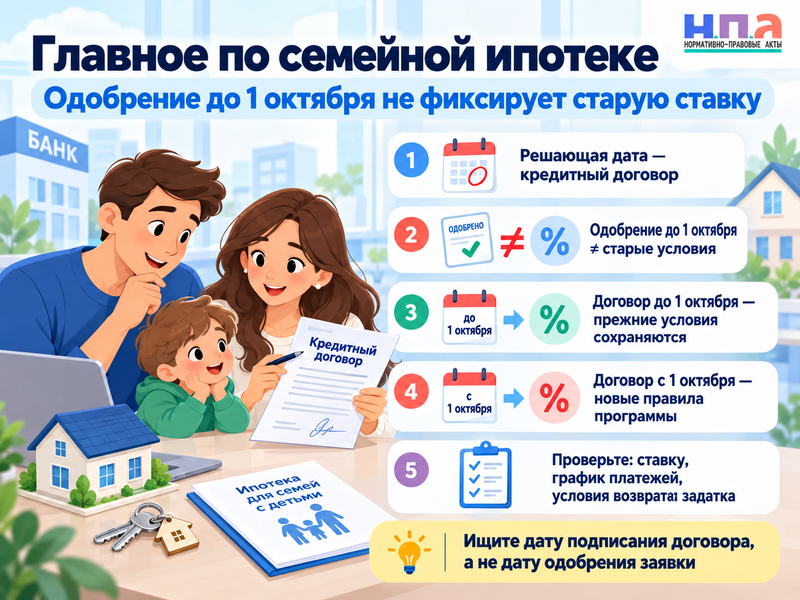
Если банк одобрил семейную ипотеку до 1 октября 2026 года, но кредитный договор подписывается позже, прежние условия не сохраняются только из-за даты одобрения. Для программы имеет значение дата заключения кредитного договора.
Поэтому сообщение банка «ипотека одобрена под 6%» от 28 сентября и кредитный договор от 3 октября - это уже новая семейная ипотека. А если сам кредитный договор заключен 30 сентября, последующее проведение расчетов или оформление квартиры не переводит его автоматически на октябрьские правила.
Что проверить, если сделка перешла через 1 октября
Не ориентируйтесь на дату первой заявки или звонка менеджера. Найдите документ, который показывает, заключен ли уже сам кредитный договор.
- Проверьте дату кредитного договора или электронного подписания индивидуальных условий.
- Не путайте эту дату с одобрением заявки, бронью квартиры или одобрением объекта.
- Попросите банк заранее прислать финальную ставку, сумму кредита и график.
- Сравните их с сентябрьским одобрением и действующими с 1 октября правилами.
- Если квартира уже забронирована, прочитайте условия возврата аванса или задатка при изменении ипотеки.
- Не подписывайте договор с новой ставкой в расчете потом вернуть старые условия только по скриншоту предварительного одобрения.
Общие правила программы собраны в материале о семейной ипотеке в 2026 году. Для октябрьской сделки ориентироваться нужно уже на новую редакцию условий.
Почему сентябрьского одобрения недостаточно
Одобрение заявки и кредитный договор - не одно и то же.
Когда банк пишет, что готов выдать 7 млн рублей под определенный процент, семья еще может не выбрать квартиру, банк - не проверить объект, а стороны - не согласовать окончательные условия. До заключения договора параметры заявки могут измениться.
Статья 819 ГК РФ связывает обязанность банка предоставить деньги именно с кредитным договором. Поэтому для перехода между старой и новой семейной ипотекой официальные разъяснения используют дату договора, а не дату предварительного решения банка.
Например, семье с одним маленьким ребенком банк 25 сентября одобрил ипотеку под 6%. Подписание назначили на 5 октября. Если до 30 сентября кредитный договор так и не был заключен, требовать старую ставку только на основании этого одобрения не получится.
Другое дело, если договор уже подписан сторонами 30 сентября, в том числе электронной подписью, и в нем зафиксирована ставка. Тогда это не «одобренная заявка», а уже заключенный кредитный договор.
Какие правила действуют для договора с 1 октября
Для новых договоров ставка теперь зависит от количества детей и региона покупки жилья.
В большинстве регионов для семьи с одним ребенком младше 7 лет базовая ставка составляет 10%, с двумя детьми - 8%, с тремя - 6%, с четырьмя - 4%, с пятью и более - 2%. В Москве, Санкт-Петербурге, Московской и Ленинградской областях ставки выше.
Есть специальные случаи, когда сохраняются 6%. Например, отдельные условия предусмотрены для семьи с ребенком-инвалидом, для индивидуального жилищного строительства, а также при первоначальном взносе не менее половины стоимости жилья.
Еще одно изменение легко пропустить, когда все внимание уходит на процент. Для новых кредитов государственное субсидирование льготной ставки ограничено 15 годами. Сам ипотечный договор при этом можно заключить и на более длительный срок.
Поэтому даже семье, у которой новая ставка осталась 6%, стоит сравнить не только первый ежемесячный платеж, но и условия после окончания льготного периода.
А если договор подписали в сентябре, а квартиру покупают в октябре
Тогда ситуация обратная.
Если кредитный договор по семейной ипотеке действительно заключен до 1 октября, новые октябрьские правила к нему автоматически не применяются. Официальное разъяснение прямо сохраняет прежние условия для ранее заключенных договоров.
Дата договора купли-продажи, ДДУ или регистрации собственности сама по себе не заменяет дату кредитного договора.
После сделки стороны оформляют передачу жилья. Для готовой квартиры пригодится акт приема-передачи квартиры, но он, разумеется, не влияет на то, по какой версии семейной ипотеки был выдан кредит.
При покупке квартиры с уже существующей ипотекой или другим ограничением сначала полезно проверить правила для квартиры с обременением.
Банк обещал 6%, а перед сделкой поставил 8 или 10%
Первым делом выясните, что именно у вас есть на руках.
Если это SMS, письмо «заявка одобрена», экран приложения или предварительный расчет, а кредитного договора до 1 октября не было, банк вправе оформлять новый кредит уже по действующей программе. Само сентябрьское одобрение не продлевает прежние государственные условия.
Если же до 1 октября был заключен кредитный договор с конкретной ставкой, ситуация другая. По статье 29 Закона о банках банк не вправе просто увеличить гражданину процент по уже заключенному кредитному договору, кроме случаев, предусмотренных федеральным законом.
Поэтому сохраните договор, индивидуальные условия, электронные подтверждения подписания и переписку.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ претензии не пишите просто «мне обещали 6%». Укажите дату заключения договора, зафиксированную в нем ставку и то, какое изменение банк пытается применить после подписания.
Если договор еще не заключен, требование должно быть другим: попросите письменно объяснить новые условия и предоставить финальный расчет до сделки. Жалоба сама по себе не заставит банк оформить октябрьский кредит по сентябрьской государственной программе.
При явном нарушении уже заключенного договора можно направить жалобу на банк в Центробанк.
Что делать, если из-за новой ставки семья отказывается от квартиры
Вот здесь проблема с банком заканчивается и начинается отдельный спор с продавцом или застройщиком.
Если покупатель уже передал деньги за квартиру, нужно определить, что это было: аванс, задаток, обеспечительный платеж или плата за бронирование. От одного названия последствия не всегда зависят.
При обычной покупке у физлица особенно важно, есть ли в соглашении условие о возврате денег при отказе банка или изменении условий ипотеки. Подробно эта разница разобрана в материале о задатке и авансе при покупке квартиры.
Если деньги передаются до ипотечной сделки, пригодится расписка в получении задатка за квартиру. В документе лучше прямо написать, что происходит с задатком, если банк изменит ставку, сумму кредита или окончательно откажет в выдаче.
Когда продавец возвращает деньги добровольно, передачу можно подтвердить распиской о возврате задатка.
Отдельно проверьте договор с агентством. Если сделка сорвалась из-за того, что новые ипотечные условия семье уже не подходят, вопрос о комиссии риелтора решается самостоятельно. Для этого есть разбор о том, когда можно вернуть комиссию риелтора после сорвавшейся сделки.
Получается довольно жесткая граница: одобрение до 1 октября старые условия не фиксирует, а заключенный до этой даты кредитный договор - фиксирует. Поэтому при споре искать нужно не самое раннее сообщение банка, а момент, когда стороны действительно заключили кредитный договор.
FAQ: переход семейной ипотеки на новые условия
Заявку одобрили 30 сентября, а договор подписали 1 октября. Будет старая ставка?
Нет. Для кредитного договора от 1 октября применяются новые правила, независимо от того, когда банк предварительно одобрил заявку.
Договор ипотеки подписан 30 сентября, а деньги банк перечислил в октябре. Что тогда?
Если сам кредитный договор был заключен до 1 октября, он относится к ранее заключенным договорам и сохраняет прежние условия программы. Проверьте фактическую дату его заключения, особенно при электронном подписании.
Можно ли заставить банк выдать ипотеку под 6%, если есть одобрение из приложения?
Обычное предварительное одобрение само по себе такого права не дает. Сначала нужно определить, был ли уже заключен кредитный договор либо вы получили только решение по заявке.