Если семейную ипотеку оформить на 30 лет, после первых 15 лет ежемесячный платёж может заметно увеличиться. Например, при кредите 5 млн рублей под 6% он способен вырасти с 30 до 38 тысяч рублей. До подписания договора попросите банк показать обе суммы и объяснить порядок расчёта ставки после окончания господдержки.
Новые правила действуют с 1 октября 2026 года. Государство теперь субсидирует ставку не дольше 15 лет, хотя сам кредит по-прежнему можно оформить на 20, 25 или 30 лет. Оставшуюся задолженность семья продолжит выплачивать банку.
Почему банк показывает один платёж, хотя ипотека рассчитана на 30 лет
При выборе квартиры покупатели обычно ориентируются на сумму, которую придётся отдавать банку каждый месяц. Если в предварительном предложении стоит 30 тысяч рублей, именно эту цифру семья сравнивает с зарплатами, расходами на детей и коммунальными платежами.
Однако для новой семейной ипотеки такой расчёт может показывать лишь первую часть истории. Через пятнадцать лет государственное возмещение банку прекращается, и кредитор получает возможность применять другую ставку в пределах утверждённых правил. Это не означает, что она обязательно увеличится на максимально разрешённую величину.
Прежде чем соглашаться на ипотеку, сделайте следующее:
- Попросите менеджера предоставить индивидуальные условия договора, а не только предварительное одобрение из приложения.
- Найдите положение о процентной ставке после прекращения государственного субсидирования. Если оно непонятно, запросите письменное объяснение.
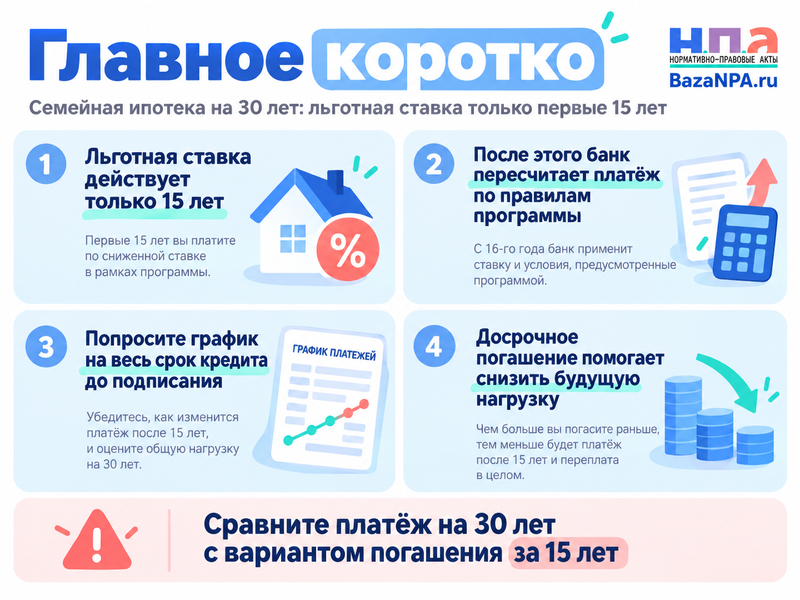
- Получите график на весь срок кредита, включая годы после окончания льготного периода.
- Уточните прогнозируемый остаток долга через 15 лет и размер нового ежемесячного платежа.
- Сравните выплаты при сроке 30 лет с вариантом погашения за 15 лет. Сохраните оба расчёта.
Особенно осторожно стоит относиться к ситуации, когда банк уже одобрил одну сумму, а перед сделкой предлагает другие условия. Если кредит предварительно согласовали в сентябре, а договор заключают после 1 октября, пригодится разбор о сохранении прежних условий семейной ипотеки.
Семейная ипотека на 30 лет: насколько вырастет платёж после 15 лет
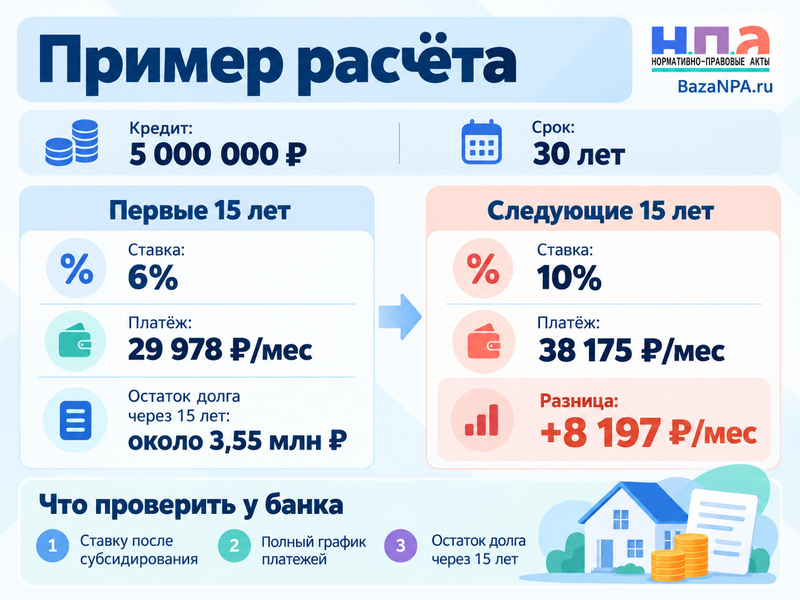
Посчитаем на конкретных цифрах. Семья берёт в кредит 5 млн рублей на 30 лет. Первоначальная ставка составляет 6%, платежи аннуитетные, то есть одинаковые в течение периода, пока условия кредитования не меняются.
При таких параметрах банк ежемесячно получает 29 978 рублей. За пятнадцать лет заёмщики перечислят почти 5,4 млн рублей, однако полностью расплатиться не успеют. Значительная часть первоначальных выплат приходится на проценты, поэтому основной долг уменьшится примерно до 3,55 млн рублей.
Теперь допустим, что ставка на оставшийся срок составит 10%. Банк пересчитает задолженность исходя из нового процента и оставшихся пятнадцати лет. Ежемесячный платёж увеличится до 38 175 рублей.
Для семейного бюджета это означает следующее:
- Первые 15 лет - 29 978 рублей ежемесячно.
- Следующие 15 лет - 38 175 рублей ежемесячно.
- Дополнительная нагрузка - 8 197 рублей в месяц, или около 98 тысяч рублей за год.
При этом речь идёт не о повышении ставки на 4%, а о прибавке четырёх процентных пунктов: с 6 до 10%.
Расчёт сделан без досрочных погашений, страховок и дополнительных расходов. Он показывает возможный сценарий, а не окончательную сумму, которую банк обязательно назначит через пятнадцать лет.
Есть и ещё одна деталь. С октября 2026 года первоначальная ставка семейной ипотеки зависит от количества детей, региона и других условий программы. Поэтому кредит под 6% доступен не каждой семье. В собственный расчёт нужно подставлять процент из конкретного договора.
Может ли ставка оказаться ниже 10 процентов
Здесь у новой программы есть особенность, которую легко пропустить. Максимальное повышение ограничено не одной, а двумя величинами.
Первая определяется по ставке, установленной при заключении кредита, с прибавкой четырёх процентных пунктов. Вторая зависит от ключевой ставки Банка России на первое число месяца, когда заканчивается субсидирование. К ней прибавляют три процентных пункта, а для определённых кредитов на строительство индивидуальных жилых домов - 3,5 пункта.
Применяться должен меньший из двух пределов.
Допустим, семья оформила ипотеку под 6% в октябре 2026 года. Через пятнадцать лет ключевая ставка составляет 5%. Тогда один предел будет равен 10%, а другой - 8%. Установить процент выше 8% по этому правилу нельзя.
Но если ключевая ставка к тому времени окажется высокой, возможный процент ограничится первоначальной ставкой плюс четыре пункта. Поэтому заранее утверждать, что через пятнадцать лет ипотека непременно станет стоить 10%, неправильно.
В письме от 9 октября 2026 года Банк России рекомендовал кредиторам использовать максимальную прибавку при предварительном расчёте долговой нагрузки и будущего графика. Одновременно регулятор предложил предупреждать заёмщиков, что платежи после льготного периода носят примерный характер.
Получается, две семьи с одинаковыми кредитами сегодня могут получить одинаковые предварительные графики, но фактические выплаты через пятнадцать лет будут зависеть от предусмотренных договором условий и будущей ключевой ставки.
Стоит ли брать ипотеку на 30 лет, если её можно закрыть за 15
У длинного кредита есть понятное преимущество: пока действует льготная ставка, обязательный платёж получается меньше. Но это не означает, что семье выгодно пользоваться всеми тридцатью годами.
Вернёмся к кредиту 5 млн рублей под 6%. Если оформить его сразу на 15 лет, ежемесячно придётся отдавать около 42 193 рублей. Это примерно на 12 200 рублей больше, чем при сроке 30 лет.
Разница существенная. Зато при погашении за пятнадцать лет долг закончится одновременно с периодом субсидирования. Никакой второй ставки применять уже не потребуется.
Можно поступить иначе: оформить кредит на 30 лет, сохранив небольшой обязательный платёж, а при наличии свободных средств дополнительно уменьшать задолженность. Для этого предусмотрено заявление на досрочное погашение кредита.
Например, дополнительные деньги могут появиться после получения налогового вычета, повышения зарплаты или выплаты премии. Важно направить их именно на уменьшение основного долга и получить обновлённый график.
При частичном досрочном погашении банк обычно предлагает сократить срок кредита либо размер обязательного платежа. Если цель - рассчитаться до окончания господдержки, нужно проверять, насколько выбранный вариант приближает эту дату.
Ограничивать минимальную сумму досрочного погашения банк не вправе. Если платёж не принимают или проценты продолжают начисляться на уже погашенную задолженность, поможет инструкция о нарушениях при досрочном погашении кредита.
Впрочем, строить семейный бюджет только на предполагаемых премиях и дополнительных доходах рискованно. Если погашать долг быстрее не получится, через пятнадцать лет платить придётся по действующему графику.
Что делать, если будущий платёж оказался неподъёмным
Повышение, предусмотренное новым договором семейной ипотеки, само по себе не даёт права требовать сохранения первоначальной ставки на все тридцать лет. Здесь многое зависит от того, когда обнаружилась проблема.
Пока кредитный договор не подписан, можно попросить банк уменьшить сумму кредита, рассчитать другой срок или предложить условия с меньшей ставкой после окончания субсидирования. Если предложенный платёж не подходит, безопаснее изменить параметры сделки до её заключения.
После оформления кредита ситуация сложнее. При снижении доходов заёмщик может обратиться за реструктуризацией задолженности. Однако обычная реструктуризация требует согласия банка и не возвращает завершившуюся государственную поддержку.
Если семья временно не справляется с платежами, можно подготовить заявление на отсрочку платежа по кредиту. В нём необходимо указать причину затруднений, подтвердить доходы и предложить конкретный порядок изменения выплат.
Совсем другой вопрос возникает, когда банк неправильно применил ставку. Например, договор предусматривает ограничение в 10%, но кредитор начисляет проценты по ставке 13%. Тогда спор касается уже не доступности кредита, а исполнения его условий.
По общему правилу банк не вправе произвольно увеличивать процент по кредиту гражданина. Это следует из статьи 29 Закона о банках и банковской деятельности. При этом заранее согласованный механизм изменения ставки необходимо отличать от одностороннего решения кредитора.
Сначала запросите расчёт нового платежа и сравните его с договором. Если обнаружено расхождение, направьте письменную претензию.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ претензии укажите номер договора, первоначальную ставку, дату окончания субсидирования, применённый банком процент и остаток задолженности. Приложите индивидуальные условия, прежний график, новый расчёт и подтверждения платежей.
Потребуйте исправить ошибку и предоставить новый график. Если банк уже получил лишние деньги, можно дополнительно направить заявление на возврат денежных средств.
Обычное обращение банк рассматривает в течение 15 рабочих дней с возможностью продления ещё максимум на 10 рабочих дней. Для отдельных имущественных требований действуют специальные сроки досудебного урегулирования. Ситуации с просроченным ответом разобраны в материале о нарушении банком срока рассмотрения обращения.
Если банк не устраняет нарушение, можно подготовить жалобу в Центробанк. Денежный спор, относящийся к компетенции финансового уполномоченного, до суда необходимо передать ему. Жалоба регулятору эту процедуру не заменяет.
FAQ: семейная ипотека после окончания господдержки
Повысится ли ставка по семейной ипотеке, оформленной до октября 2026 года?
Новые условия не применяются автоматически к ранее заключённым договорам. Если первоначальная ставка зафиксирована на весь срок, сам факт изменения государственной программы не позволяет банку её увеличить. Но при заключении нового соглашения о рефинансировании необходимо проверять применимые условия.
Может ли банк сразу установить ставку выше льготной на все 30 лет?
Ипотечный договор может заранее предусматривать разные ставки для двух периодов. Однако именно условия их применения и ограничения должны соответствовать правилам программы. До подписания необходимо выяснить не только размер первоначального платежа, но и порядок его будущего изменения.
Дадут ли ипотечные каникулы, когда через 15 лет вырастет платёж?
Само плановое повышение ставки не означает автоматического права на ипотечные каникулы. Для них необходимы основания, предусмотренные законодательством. Специальные условия семейной поддержки разобраны в материале об ипотечных каникулах после рождения второго ребёнка.