Если после рождения второго ребенка банк отказал в ипотечных каникулах из-за того, что доход семьи не снизился, отказ стоит перепроверить. С 1 сентября 2026 года рождение или усыновление второго и следующего ребенка само стало отдельным основанием для льготного периода.
Лучше не выяснять это по телефону. Нужны заявление, документы на детей, выписка ЕГРН и письменный ответ банка. По ним уже видно, действительно ли семья не проходит по закону или кредитор применил старые правила.
Что изменилось с 1 сентября 2026 года
Раньше сам факт рождения ребенка не давал семье права поставить ипотеку на паузу. Обычно заемщику приходилось подтверждать падение дохода и показывать, что платеж стал слишком большой нагрузкой.
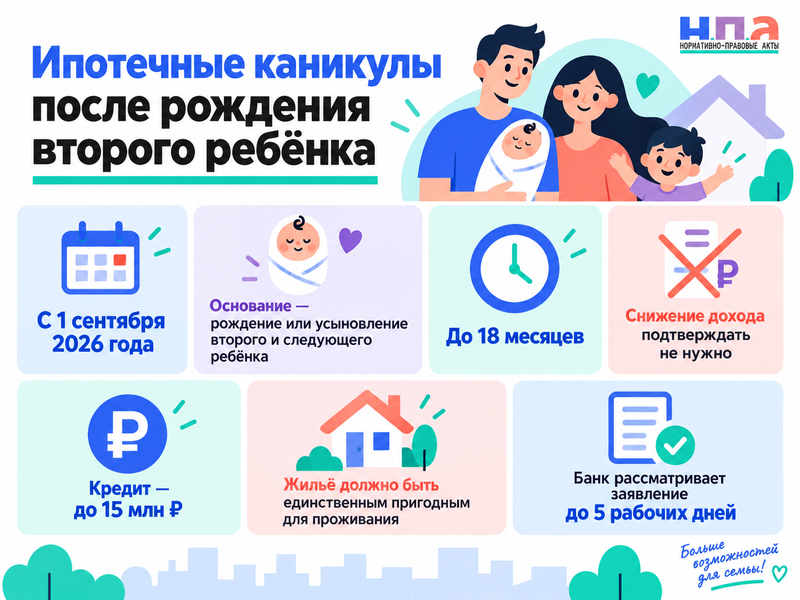
Для второго и последующих детей правило изменили. Справка о снижении зарплаты для этого основания больше не нужна. Но остальные условия сохранились: ипотека должна быть оформлена гражданином для личных целей, сумма кредита не должна превышать 15 млн рублей, а заложенное жилье должно отвечать требованию об единственном пригодном для проживания помещении.
Правила закреплены в статье 6.1-1 Федерального закона № 353-ФЗ.
Сам вид ипотеки значения не имеет. Новое правило работает не только для заемщиков по программе господдержки. Условия самой семейной ипотеки - отдельный вопрос.
Как проверить, законно ли отказал банк
Начните не с жалобы, а с документов.
- Сверьте сумму кредита с лимитом 15 млн рублей.
- Проверьте недвижимость заемщика. Другое пригодное для постоянного проживания жилье может помешать получить каникулы, хотя небольшая доля учитывается по специальным правилам.
- Посмотрите, предоставлялись ли раньше каникулы именно по этому ипотечному обязательству и на каком основании.
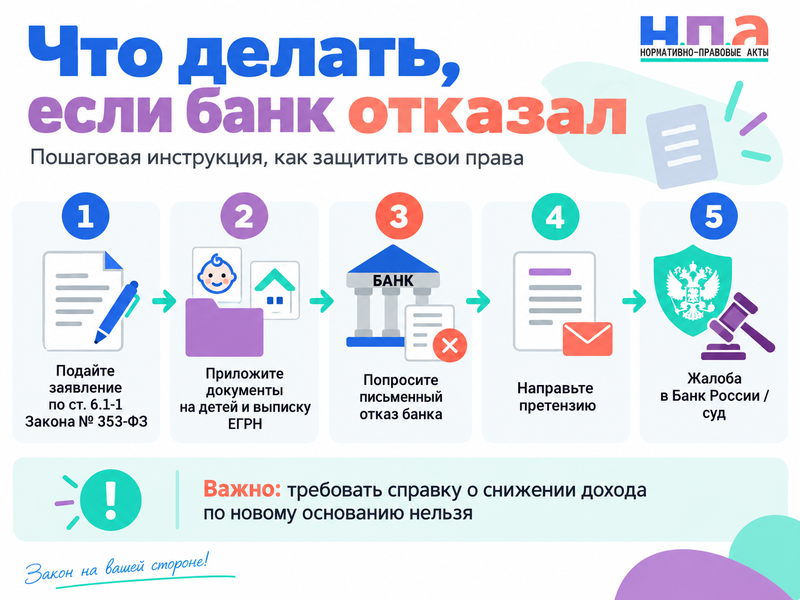
- Приложите документы на всех детей и свежую выписку ЕГРН.
- Попросите письменный отказ с конкретной причиной, если пока ее сообщили только устно.
Фраза сотрудника «у банка такой программы нет» сама по себе ничего не решает. Ипотечные каникулы по статье 6.1-1 - не банковская акция, а предусмотренное законом изменение условий договора.
На сколько месяцев можно остановить платежи
Про новые правила часто пишут просто: «каникулы на 18 месяцев». На практике срок может оказаться короче.
После рождения ребенка льготный период должен закончиться не позднее дня, когда ему исполнится полтора года. Если семья подала заявление через несколько месяцев после родов, эти месяцы обратно не возвращаются полностью. Поэтому затягивать с обращением обычно невыгодно.
При усыновлении предел считается иначе - до 18 месяцев со дня усыновления. Дату начала заемщик может указать в требовании, но сдвиг назад ограничен законом.
И еще один момент, который легко пропустить: 18 месяцев не означают полтора года без процентов. С 7-го по 18-й месяц на остаток основного долга начисляются проценты по договорной ставке. Они не превращаются в обычную текущую просрочку, а учитываются для последующего погашения.
Что подать в банк и когда ждать ответ
Требование лучше передать способом, после которого останется подтверждение даты: лично под отметку, заказным письмом либо через предусмотренный договором канал.
К нему прикладывают документы о детях и выписку ЕГРН о правах на недвижимость. При усыновлении понадобятся документы об усыновлении. Если залогодатель по ипотеке другой человек, дополнительно проверяют вопрос его согласия.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуОбразец придется адаптировать. В тексте нужно просить не обычную отсрочку по усмотрению банка, а льготный период по статье 6.1-1 Закона № 353-ФЗ. Укажите номер договора, рождение или усыновление второго либо следующего ребенка, желаемую дату начала и вариант платежей на время каникул.
При полном комплекте документов банк должен рассмотреть требование не позднее пяти рабочих дней. Если не хватает документа, который кредитор вправе запросить по закону, он может потребовать его дополнительно. Поэтому полезно сохранять не только заявление, но и всю переписку после него.
Не нужно смешивать этот срок с обычным сроком ответа на обращение клиента. Ситуация, когда финансовая организация просто молчит по претензии или обращению, разобрана отдельно в материале банк не ответил за 15 рабочих дней.
Банк требует подтвердить падение дохода
Именно на этом после 1 сентября легко получить ошибочный отказ. У банка в шаблоне или у сотрудника может остаться логика прежних ипотечных каникул: сначала семья доказывает снижение дохода, затем просит льготный период.
Для рождения или усыновления второго и последующего ребенка это условие не применяется. Если все остальные критерии соблюдены, попросите рассмотреть заявление именно по новому основанию и дать письменный ответ.
Если банк уже испортил кредитную историю из-за платежей, которые не должны были считаться просроченными, используйте инструкцию как исправить ошибку в кредитной истории.
Как оспорить отказ
Получив мотивированный отказ, сначала посмотрите, что именно банк считает нарушенным. Спор об «единственном жилье» и спор из-за отсутствия справки о снижении дохода - это разные ситуации и доказываются по-разному.
Если причина не соответствует статье 6.1-1, направьте претензию.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ ней укажите дату первого заявления, приведенную банком причину отказа, сведения о детях и жилье, а затем потребуйте установить льготный период и выдать новый график. Приложите заявление, подтверждение его получения банком и документы, на которые ссылаетесь.
Если банк позицию не меняет, можно подать жалобу в Банк России. Для такой жалобы особенно важен письменный отказ: без него спор часто превращается в пересказ телефонного разговора.
При необходимости отказ оспаривают в суде. За основу можно взять образец искового заявления в гражданском процессе, но требования нужно переписать под ипотечный договор и конкретный отказ.
Если выяснилось, что семья не проходит по обязательным условиям закона, рождение второго ребенка само по себе это не исправит. Тогда практичнее обсуждать реструктуризацию кредита или использовать материнский капитал для погашения ипотеки, если есть такое право.
FAQ: ипотечные каникулы после рождения второго ребенка
Если ребенок родился до 1 сентября 2026 года, новые правила работают?
Сам по себе день рождения до 1 сентября не исключает новое основание. Если на момент обращения еще может идти льготный период до полутора лет ребенка и остальные условия выполнены, требование можно заявлять. Чем позже семья обращается, тем меньше фактический срок каникул.
Каникулы дают только по семейной ипотеке?
Нет. Это право связано не с программой «Семейная ипотека», а с условиями статьи 6.1-1 Закона № 353-ФЗ. Обычная ипотека тоже может подпадать под новые правила.