Да, с самозапретом на кредиты можно пользоваться обычными «Сплитом» и «Долями», если при покупке заключается именно договор сервиса рассрочки, а не потребительский кредит или заем. Самозапрет распространяется на новые кредиты банков и займы МФО, но не превращает любую оплату частями в запрещенную операцию.
Проблема в другом: под одной знакомой кнопкой сервис может предложить уже кредитный продукт. У Яндекса это, например, Супер Сплит и Лайт Сплит, у «Долями» есть кредитные варианты на более длинный срок. Поэтому перед подтверждением покупки стоит посмотреть не название приложения, а название договора.
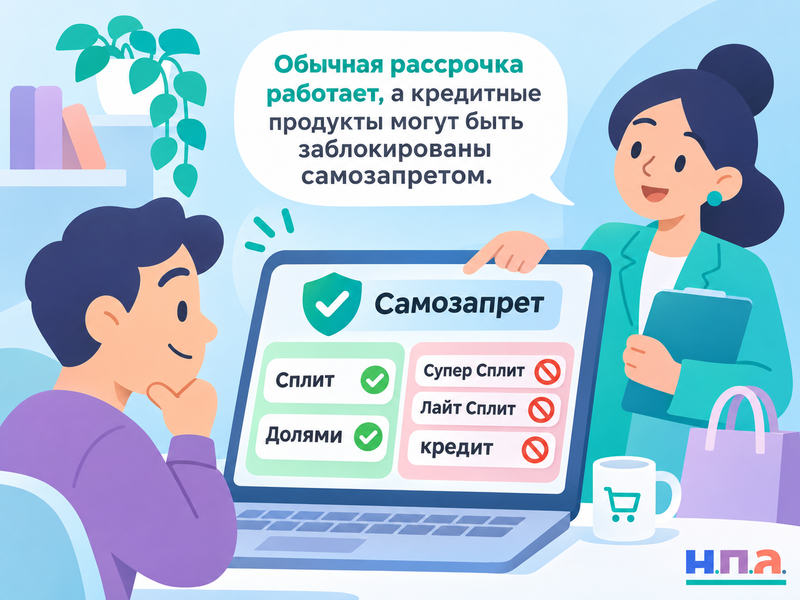
Сначала посмотрите, какой договор предлагают подписать
Самозапрет регулируется статьей 5.1 Закона о кредитных историях. Он может запрещать банкам и МФО заключать с человеком новые договоры потребительского кредита или займа.
Обычный сервис рассрочки с 1 апреля 2026 года существует по другой правовой конструкции. Это отдельный договор с оператором сервиса рассрочки, деятельность которого регулирует Закон N 283-ФЗ. Сам факт, что человек заплатит за товар несколькими платежами, еще не делает эту покупку кредитом.
Перед оформлением проверьте четыре вещи:
- Как называется выбранный способ оплаты - обычный Сплит, Супер Сплит, Лайт Сплит, Долями на короткий срок или кредитный вариант.
- Как называется договор перед подтверждением покупки.
- Есть ли слова "потребительский кредит" или "потребительский заем".
- Кто указан второй стороной - оператор сервиса рассрочки, банк или микрофинансовая организация.
Если в документах указан договор о предоставлении сервиса рассрочки, самозапрет на кредиты сам по себе такую покупку не запрещает.
Если появляется договор потребительского кредита или займа, ситуация меняется. При подходящем действующем самозапрете кредитор должен проверить его и отказать в заключении нового договора.
Общие настройки запрета разобраны отдельно в материале как установить и снять самозапрет на кредиты через Госуслуги.
Обычный «Сплит» самозапрет не должен блокировать
Яндекс сейчас разделяет несколько разных продуктов.
Обычный Сплит - это BNPL, то есть оплата покупки частями. По действующим условиям Яндекса он не является потребительским кредитом, оформляется без кредитного договора и данные по обычному Сплиту не передаются в БКИ.
Поэтому установленный полный самозапрет на потребительские кредиты и займы не является основанием автоматически запретить обычный Сплит.
Это не означает, что Яндекс обязан одобрить любую покупку. Сервис самостоятельно определяет доступный баланс и может не предложить оплату частями по конкретному заказу. Отказ в обычном Сплите и срабатывание государственного самозапрета - не одно и то же.
Отдельный правовой режим обычной рассрочки теперь закреплен Законом N 283-ФЗ. Статья 13 этого закона прямо регулирует договор сервиса рассрочки, его цену, график платежей и предельный срок.
Самое интересное начинается, когда вместо обычного Сплита пользователю предлагают другой продукт.
Супер Сплит и Лайт Сплит - уже другая история
Супер Сплит Яндекс прямо называет кредитным продуктом. При его открытии появляется карта, устанавливается кредитный лимит, а сведения о договоре передаются в бюро кредитных историй.
Если человек еще не открывал Супер Сплит и при оформлении должен заключить новый договор потребительского кредита, действующий полный самозапрет должен помешать заключению такого договора.
С Лайт Сплитом принцип тот же, хотя юридическая конструкция другая. Яндекс относит его к потребительскому займу, который предоставляет микрокредитная компания. Значит, здесь нужно смотреть еще и настройки самого запрета.
Например, человек мог запретить только дистанционные кредиты банков, но не займы МФО. Такой частичный самозапрет будет работать уже не так, как полный.
Поэтому фраза "у меня стоит самозапрет" иногда недостаточна. На Госуслугах можно проверить, распространяется ли он на банки, МФО, дистанционные договоры или на все варианты сразу.
Различия между продуктами подробно разобраны в материале почему Сплит или Долями появились в кредитной истории.
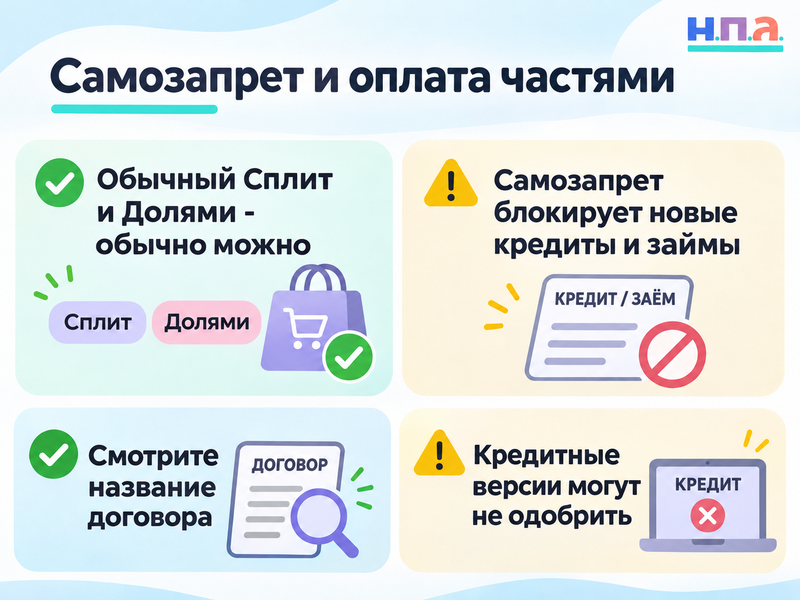
С обычными «Долями» тоже можно покупать
У «Долями» сейчас также сосуществуют принципиально разные способы оплаты.
Обычные «Долями» на 6 недель сервис прямо называет не кредитом. При покупке не заключается кредитный договор и сервис не проверяет кредитную историю как кредитор перед выдачей потребительского кредита.
Поэтому самозапрет не должен мешать обычной покупке «Долями» только из-за самого факта его существования.
С 1 апреля 2026 года такие BNPL-сервисы работают по специальному закону и находятся под надзором Банка России. Деятельность вправе вести только оператор сервиса рассрочки - об этом говорит статья 3 Закона N 283-ФЗ.
При этом обычная рассрочка иногда все же оказывается в кредитной истории. Если обязательства перед оператором достигают установленного законом порога, оператор передает сведения в БКИ.
Вот здесь возникает частая ошибка: человек видит «Долями» в кредитной истории и решает, что это автоматически стал кредит.
Нет. Попадание информации в БКИ и правовая природа договора - разные вещи. Именно поэтому самозапрет может не блокировать обычную рассрочку даже тогда, когда сведения о ней учитываются в кредитной истории.
А длинные «Долями» самозапрет уже может остановить
Если вместо короткой оплаты частями выбирается вариант «Долями» на несколько месяцев и при оформлении появляется кредитный договор, применяется уже кредитная схема.
Сервис сейчас предлагает в том числе кредит на покупки сроком от 3 до 24 месяцев. Кроме того, существует Долями Плюс с возобновляемым кредитным лимитом. Информация по таким продуктам передается в БКИ именно как по кредитному обязательству.
Если для покупки нужно заключить новый договор потребительского кредита при действующем полном самозапрете, оформить его не должны.
Самый простой способ проверить ситуацию прямо на кассе или в приложении - не ориентироваться на количество платежей. Откройте документы перед подтверждением.
Если там написано "договор сервиса рассрочки" - речь об обычном BNPL.
Если "индивидуальные условия договора потребительского кредита", "потребительский заем", указана процентная ставка, полная стоимость кредита и кредитор - перед вами уже финансовый продукт, на который самозапрет может распространяться.
Что если Супер Сплит или кредитный лимит были открыты раньше
Самозапрет не закрывает уже существующие кредиты и кредитные карты. Он предназначен прежде всего для блокировки заключения новых кредитных договоров после даты начала запрета.
Банк России отдельно разъяснял, что запрет не распространяется на договоры с кредитными картами, которые были заключены раньше его установки. Соответствующая позиция опубликована и на BazaNPA в письме Банка России от 6 марта 2025 года.
Поэтому возможна на первый взгляд странная ситуация. Человек сегодня поставил полный самозапрет, но ранее уже открыл Супер Сплит или другой возобновляемый кредитный лимит. Самозапрет сам по себе этот старый договор не прекращает.
Сможет ли клиент оплатить новую покупку за счет уже открытого лимита, зависит от конструкции конкретного действующего договора и доступного остатка. Но ставить знак равенства между "установил самозапрет" и "автоматически закрыл все старые кредитные продукты" нельзя.
Это стоит учитывать и тем, кто устанавливает запрет ради защиты от мошенников: уже существующие кредитные карты и лимиты требуют отдельного контроля.
Нужно ли снимать самозапрет ради обычного Сплита
Нет. Если сервис действительно предлагает обычный BNPL-продукт, снимать самозапрет только ради него незачем.
Более того, снимать защиту "на пять минут", когда приложение внезапно попросило это сделать, стоит только после проверки продукта. Если сервис требует отсутствие самозапрета, запрашивает кредитную историю, показывает кредитора и предлагает подписать кредитный договор, скорее всего речь уже идет не об обычной оплате частями.
Снятие запрета также не происходит мгновенно. Поэтому схема "сниму сейчас, куплю и тут же поставлю обратно" все равно требует учитывать сроки обновления сведений.
Если после покупки товар вернули, а платежи продолжаются, не смешивайте эту проблему с самозапретом. Для нее действует отдельный порядок - что делать, если Сплит или Долями продолжают списывать деньги после возврата.
Если кредит оформили несмотря на самозапрет
Сначала проверьте дату начала действия запрета и название договора.
Если это обычный договор сервиса рассрочки, одно наличие самозапрета не делает его незаконным.
Если же после начала действия подходящего запрета банк или МФО заключили новый договор потребительского кредита или займа, ситуация другая. Закон предусматривает специальные последствия для кредитора, который должен был проверить запрет, но не сделал этого либо проигнорировал полученные сведения.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ претензии укажите дату начала самозапрета, его условия, дату кредитного договора и организацию-кредитора. Приложите подтверждение статуса запрета и договор. Потребуйте проверить законность заключения договора и, если запрет действительно распространялся на него, прекратить предъявление требований и скорректировать сведения в кредитной истории.
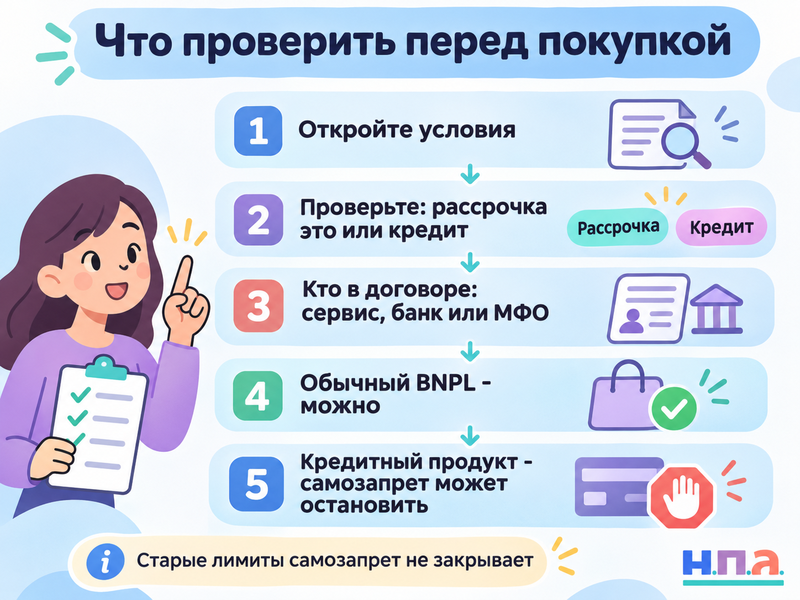
Если спор возник с обычным оператором рассрочки, сначала проверьте, есть ли он в реестре Банка России. Для этого есть отдельная инструкция что делать, если сервис рассрочки отсутствует в реестре.
Главное правило здесь простое: самозапрет блокирует не слово "рассрочка" и не кнопку "платить частями". Он блокирует определенные новые кредитные договоры. Поэтому обычные «Сплит» и «Долями» могут продолжать работать, а Супер Сплит, Лайт Сплит или кредитный вариант «Долями» - уже упереться в установленный запрет.
FAQ
Если «Долями» появились в кредитной истории, значит самозапрет должен их блокировать?
Нет. Передача сведений о договоре рассрочки в БКИ сама по себе не превращает его в потребительский кредит. Нужно смотреть правовую форму конкретного договора.
Можно ли пользоваться обычным Сплитом при полном самозапрете?
Да, если Яндекс предлагает именно обычный Сплит как BNPL, а не Супер Сплит или Лайт Сплит. Обычный Сплит по действующим условиям сервиса не является кредитом.
Почему после самозапрета мне все равно доступен Супер Сплит?
Возможно, кредитный договор и лимит были открыты раньше. Самозапрет не аннулирует ранее заключенные кредитные договоры. Проверьте дату открытия продукта и условия действующего договора.
Нужно ли снимать самозапрет для «Долями» на 6 недель?
Для обычной шестинедельной рассрочки - нет. Если при выборе более длинного срока сервис переводит вас на оформление потребительского кредита, новый кредит при подходящем самозапрете уже не должен быть оформлен.
Что важнее - название «Сплит» или текст договора?
Текст договора. Один сервис может одновременно предлагать обычный BNPL, кредит и заем. Перед подтверждением покупки нужно проверить, какой именно продукт выбран.