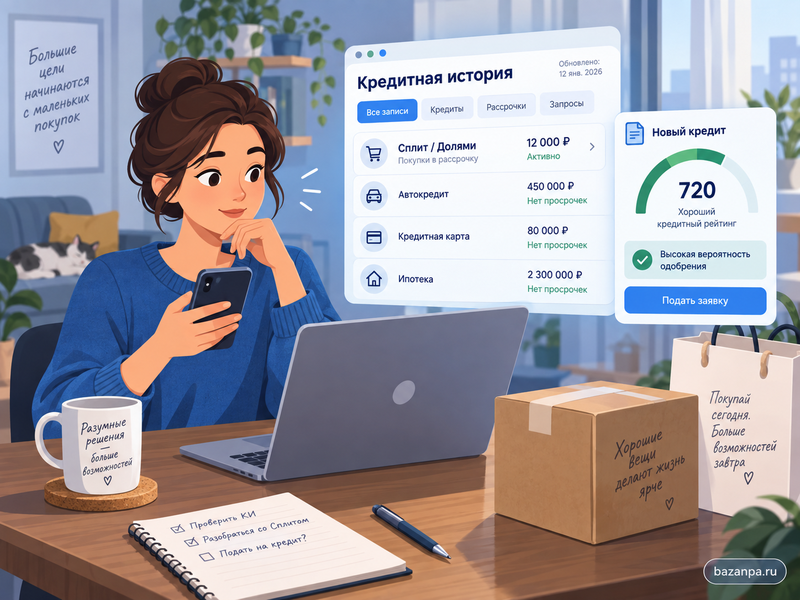
Если Сплит или Долями появились в кредитной истории, это еще не означает, что история испорчена. С 1 апреля 2026 года сведения об обычной рассрочке действительно передаются в БКИ при превышении установленного порога, чтобы банки могли видеть такую задолженность при оценке заемщика.
Но сначала проверьте точное название продукта. Обычный Сплит, Супер Сплит, Долями и Долями Плюс устроены по-разному. Если запись или сумма неверны, ее нужно оспаривать у источника либо через бюро кредитных историй.
Что проверить, если рассрочка появилась в кредитной истории
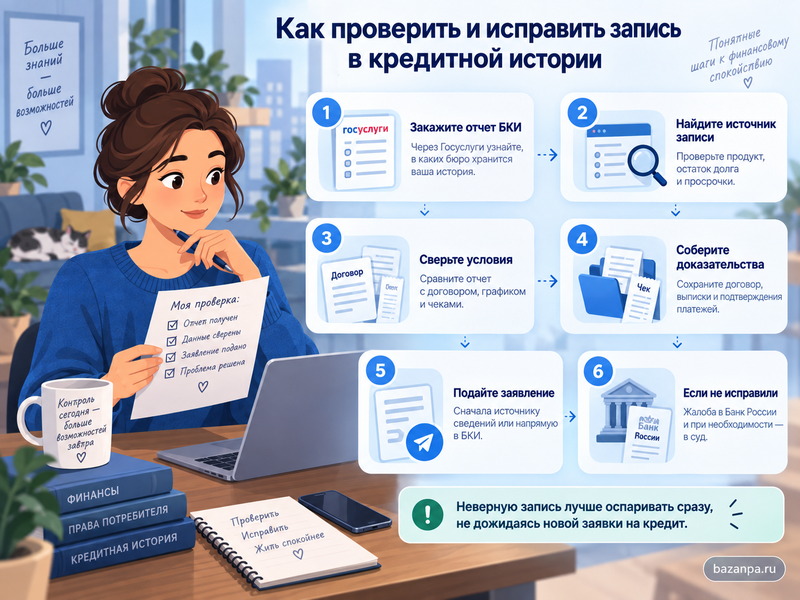
- Через Госуслуги получите список БКИ, в которых хранится ваша история, и закажите кредитные отчеты.
- Найдите источник записи, название продукта, остаток задолженности, следующий платеж и сведения о просрочке.
- Проверьте, является продукт обычным сервисом рассрочки или потребительским кредитом.
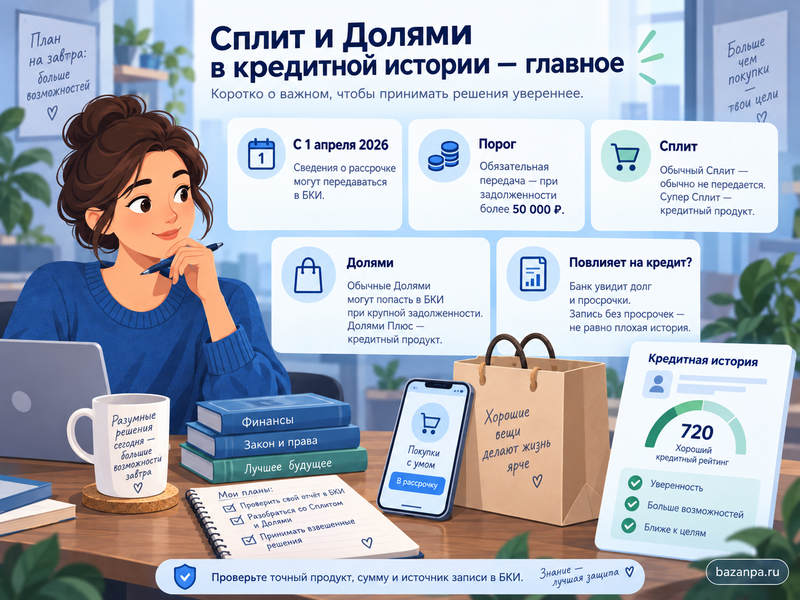
- Сложите действующие обязательства перед одним оператором и связанными с ним лицами. Федеральный порог обязательной передачи - более 50 000 рублей.
- Если сведения правильные, продолжайте платить по графику. Если нет - сохраните отчет, договор, график и чеки и потребуйте исправления.
Состав сведений определяет статья 4 Закона о кредитных историях. Обязанности источников перед БКИ закреплены в статье 5 того же закона.
Почему рассрочки больше 50 тысяч стали видны банкам
С 1 апреля 2026 года действует специальный Закон N 283-ФЗ о сервисах рассрочки. Если при оформлении нового договора его цена вместе с существующей задолженностью перед оператором и аффилированными с ним лицами превышает 50 000 рублей, возникает обязанность передать сведения в БКИ.
Это не обязательно должна быть одна покупка дороже 50 тысяч. Несколько действующих рассрочек могут в совокупности вывести обязательства за порог, после чего оператор передает сведения о действующих договорах.
При этом показанный приложением «доступный лимит» сам по себе долгом не является. Если сервис разрешает в будущем потратить, например, 80 000 рублей, но фактически договоры на такую сумму не заключены, один размер лимита не должен создавать запись в БКИ.
Проверить правовой статус компании можно по инструкции что делать, если сервис рассрочки отсутствует в реестре Банка России.
Сплит и Долями попадают в кредитную историю одинаково?
Нет. По действующим условиям Яндекса обычный Сплит не является кредитом, имеет лимит покупки до 50 000 рублей, а информация о нем в БКИ не передается. Поэтому если в кредитном отчете появилась запись, связанная с Яндексом, проверьте конкретный продукт.
Супер Сплит - кредитный продукт. Сведения о нем передаются в БКИ как о кредитном обязательстве независимо от нового правила для обычных BNPL-рассрочек.
Обычные Долями тоже не являются банковским кредитом. Однако сервис сейчас предупреждает, что при задолженности по всем текущим заказам 50 000 рублей и больше сведения передаются в БКИ. Это немного строже обязательного федерального порога «свыше 50 000 рублей».
Долями Плюс - уже кредитный продукт. Поэтому одно знакомое название приложения еще не позволяет понять, почему появилась запись.
Если товар вернули или заказ отменили, а обязательство продолжает отображаться, используйте отдельный порядок что делать, если Сплит или Долями продолжают списывать платежи после возврата.
Повлияет ли рассрочка на новый кредит
Да, повлиять может, но автоматического отказа из-за одной записи нет. При запросе кредитной истории банк сможет оценить действующую задолженность, срок договора, платежи и наличие просрочки.
Поэтому несколько активных рассрочек, большая сумма оставшихся обязательств и особенно нарушения графика могут ухудшить внутренний скоринг банка. Это способно повлиять на решение о выдаче кредита, доступную сумму или условия.
Аккуратно оплачиваемая рассрочка сама по себе не означает плохую кредитную историю. Закон не устанавливает правило, по которому банк обязан отказать человеку только потому, что у него есть Сплит или Долями.
Есть и важное отличие от обычного кредита. В 2026 году ежемесячные платежи по обычным BNPL-договорам еще не должны автоматически включаться в нормативный расчет показателя долговой нагрузки как платежи по потребительскому кредиту. Банк России планирует включить такую задолженность в регулирование ПДН в 2027 году.
При этом сведения уже доступны для оценки кредитоспособности. Поэтому банк может учитывать действующую рассрочку во внутренней модели риска и сейчас.
Что будет с записью после погашения Долями или другой рассрочки
После исполнения договора источник должен передать обновленные сведения. В кредитной истории задолженность должна перестать отображаться как действующая.
Но правильная запись не исчезает сразу после последнего платежа. Кредитная история хранится семь лет со дня последнего изменения сведений по соответствующему обязательству.
Это не означает семь лет «плохой истории». Закрытая без просрочек рассрочка, действующая задолженность и просроченный договор для банка имеют разное значение.
Если вы уже все выплатили, а БКИ продолжает показывать долг или просрочку, используйте инструкцию как исправить ошибочную кредитную историю.
Как исправить неправильную запись о Сплите или Долями
Оспаривать нужно конкретную ошибку: чужой договор, неверный остаток, неучтенный платеж, ложную просрочку или задолженность после полного погашения. Получите полный кредитный отчет и определите, какая организация указана источником сведений.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуОбразец нужно адаптировать. Укажите договор, УИд из кредитного отчета, ошибочный показатель, правильное значение и приложите график, чеки и выписки. Потребуйте проверить информацию и передать исправленные сведения во все БКИ, куда оператор ранее направил запись.
Если источником является банк по Супер Сплиту или Долями Плюс, можно использовать претензию в банк. На нарушение со стороны обычного оператора рассрочки подойдет жалоба в Банк России.
Есть и второй путь - обратиться непосредственно в БКИ. Бюро должно провести проверку и сообщить результат в течение 20 рабочих дней. Источник при прямом обращении гражданина проверяет сведения в течение 10 рабочих дней.
Если договор вообще не заключали, проверьте порядок действий при мошеннической записи в кредитной истории и подайте заявление о мошенничестве в полицию. До выяснения обстоятельств можно установить самозапрет на новые кредиты.
Если недостоверную информацию исправлять отказываются, спор можно передать в суд. За основу подойдет исковое заявление о защите прав потребителей, но требования нужно адаптировать к конкретному источнику и ошибке.
FAQ: Сплит, Долями и кредитная история
Если задолженность ровно 50 000 рублей, она обязательно попадет в БКИ?
Федеральная обязанность оператора возникает при превышении 50 000 рублей. Но закон допускает передачу сведений и вне обязательного случая. Например, Долями в своих действующих условиях указывает порог 50 000 рублей и больше.
Если закрыть Долями перед заявкой на кредит, запись исчезнет?
Нет. В кредитной истории должно отразиться исполнение договора, но достоверная запись сразу не удаляется. Для банка закрытая рассрочка без просрочек принципиально отличается от действующего долга.
Обычный Сплит Яндекса должен появляться в кредитной истории?
По текущим условиям Яндекса обычный Сплит в БКИ не передается. Если запись появилась, проверьте название продукта и источник: это может быть Супер Сплит либо другой кредитный продукт Яндекса.