Если платформа Банка России «Знай своего клиента» ошибочно присвоила компании или ИП высокий риск, решение можно оспорить. Порядок зависит от главного обстоятельства: применил ли обслуживающий банк специальные ограничения по пункту 5 статьи 7.7 Закона № 115-ФЗ.
Когда высокий риск пока существует только в ЗСК, сначала обращаются непосредственно в Банк России. Если высокий риск одновременно присвоили Банк России и кредитная организация, а операции уже ограничены, обращаться нужно сразу в Межведомственную комиссию при Банке России.
Почему красный уровень ЗСК еще не означает автоматическую блокировку счета
Платформа «Знай своего клиента» оценивает российских юридических лиц и ИП и относит их к низкой, средней или высокой группе риска совершения подозрительных операций. Высокую группу часто называют «красной».
При этом оценка платформы сама по себе не означает, что каждый банк обязан немедленно заблокировать расчетный счет. Банк России предоставляет кредитным организациям информацию, но обслуживающий банк проводит и собственную оценку клиента.
Жесткие меры по пункту 5 статьи 7.7 Закона № 115-ФЗ применяются, когда и Банк России, и конкретный обслуживающий банк отнесли бизнес к высокой группе риска. Тогда существенно ограничивается распоряжение деньгами, прекращается возможность использования электронного средства платежа, а свободно вывести остаток путем простого закрытия счета не получится.
Если проблема возникла не из-за совпавшего высокого риска ЗСК и банка, а из-за обычного отказа по 115-ФЗ, порядок может отличаться. Для такой ситуации есть отдельная инструкция - банк отказал в обслуживании бизнеса: как ответить и разблокировать счет.
Если высокий риск присвоил Банк России, но счет еще не ограничен
Первый вариант считается более благоприятным. В сервисе ЗСК компания или ИП отображается как высокорисковая, однако обслуживающий банк еще не применил меры пункта 5 статьи 7.7 Закона № 115-ФЗ.
В такой ситуации нужно подать заявление о пересмотре высокой степени (уровня) риска непосредственно в Банк России. Обычная жалоба на действия банка здесь не заменяет специального обращения по статье 7.8 Закона № 115-ФЗ.
Заявление подается через Интернет-приемную Банка России по специальной теме обращения о пересмотре высокого уровня риска в платформе ЗСК. В нем нужно не просто написать, что компания работает законно, а раскрыть фактическую модель бизнеса и документально объяснить движение денег.
Специального образца такого заявления на BazaNPA сейчас нет. В качестве основы можно использовать общий документ, но его название, требования и содержание необходимо полностью адаптировать под процедуру ЗСК.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ документе вместо обычной просьбы «провести проверку» следует указать, что подается заявление о пересмотре высокой степени (уровня) риска совершения подозрительных операций, привести ИНН, сведения о деятельности бизнеса и обстоятельства, опровергающие высокий риск. Общий 30-дневный срок из образца для этой специальной процедуры применять нельзя - заявление по ЗСК рассматривается по специальным правилам.
Какие документы помогут снять высокий риск
Самая слабая позиция - ограничиться выпиской из ЕГРЮЛ и фразой о том, что организация является добросовестной. Банк России оценивает фактическую деятельность, поэтому заявителю нужно показать реальный бизнес целиком.
Обычно полезны договоры с основными заказчиками и поставщиками, акты, накладные, счета, платежные документы, бухгалтерская и налоговая отчетность, сведения об уплаченных налогах. Если деятельность требует офиса, склада, транспорта, оборудования или персонала, следует подтвердить и эти обстоятельства.
Отдельно объясняются необычные операции. Например, почему деньги вскоре после поступления перечислялись контрагенту, почему резко вырос оборот, зачем использовались наличные или почему платежи не соответствуют обычной структуре расходов компании.
Хорошо работает связная схема: кто клиент - чем занимается - откуда поступили деньги - за что они получены - кому перечислены дальше - какими документами подтверждается товар, работа или услуга.
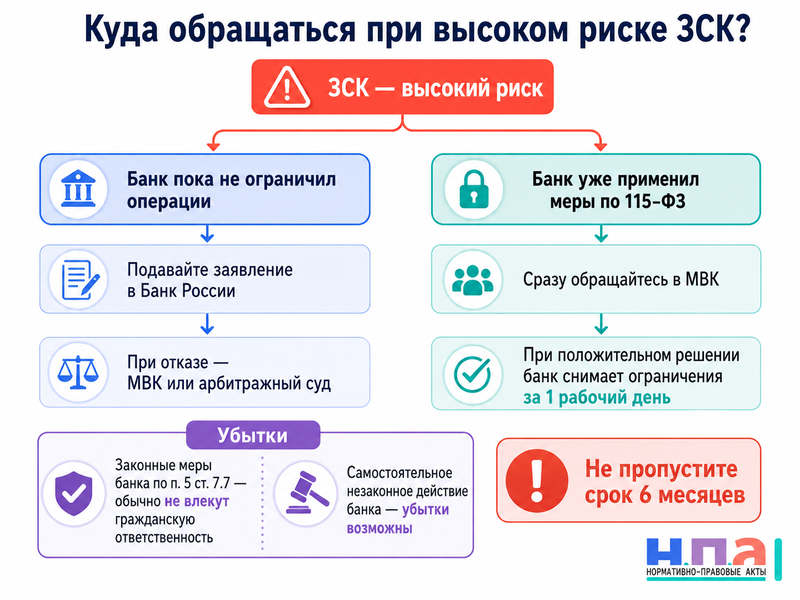
Сколько Банк России рассматривает заявление
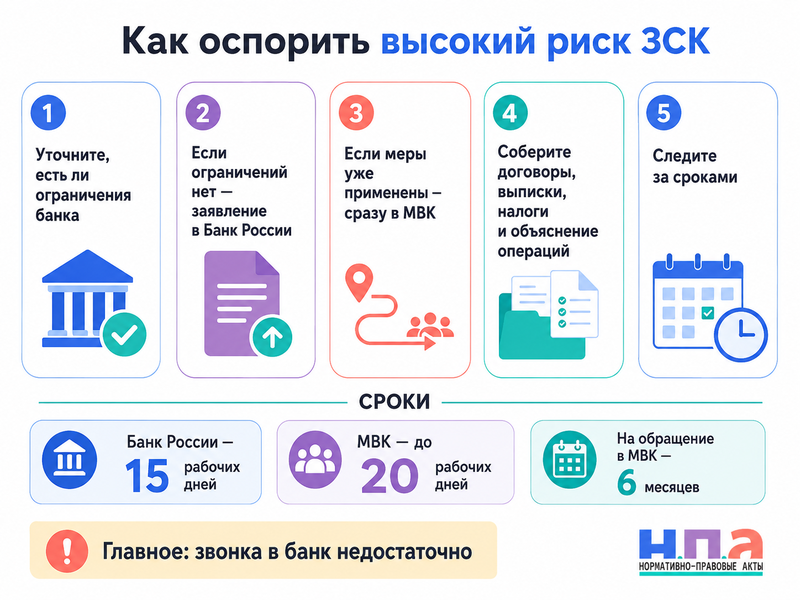
Банк России должен рассмотреть заявление о пересмотре высокого риска и сообщить решение в течение 15 рабочих дней со дня его получения.
Если регулятор согласится с заявителем, высокий риск должен быть изменен. Если Банк России решит, что оснований для изменения оценки нет, появляется следующий уровень защиты.
Компания или ИП может обратиться в Межведомственную комиссию при Банке России. Для такого обращения действует специальный порядок, а требования к документам определяет Положение Банка России № 842-П.
Срок для обращения в МВК - шесть месяцев со дня, следующего за днем получения сообщения Банка России об отказе изменить высокий риск. После первоначального отказа Банка России закон допускает также судебное оспаривание.
Что делать, если банк уже ограничил операции
Вторая ситуация значительно серьезнее. Банк России присвоил высокий риск, обслуживающий банк самостоятельно пришел к такому же выводу и применил меры по пункту 5 статьи 7.7 Закона № 115-ФЗ.
В этом случае не нужно сначала подавать обычную жалобу в Банк России с просьбой пересмотреть красный уровень. Необходимо обращаться непосредственно в МВК с заявлением об отсутствии оснований для применения специальных мер.
Банк должен сообщить клиенту о применении таких мер, высоком уровне риска Банка России и праве обратиться в МВК. От даты получения этого уведомления зависит шестимесячный срок обжалования.
Если уведомление поступило через интернет-банк или другой электронный канал, важно сохранить его вместе с датой отправки. Сохраните также выписки, отклоненные платежи и сообщения сотрудников банка.
Если ограничения похожи на обычную блокировку карты или дистанционного доступа и непонятно, относятся ли они именно к пункту 5 статьи 7.7, поможет отдельный материал - банк заблокировал карту по 115-ФЗ: что делать физлицу или ИП.
Как подать заявление в МВК
Заявление можно направить через Интернет-приемную Банка России либо установленным способом на бумаге. К нему прикладывают документы, подтверждающие реальную хозяйственную деятельность и необоснованность высокого риска.
Если банк не объясняет, какие именно ограничения применил, или нарушает самостоятельные обязанности перед клиентом, пригодится образец претензии в банк. Однако такая претензия не заменяет обращение в МВК и не останавливает шестимесячный срок.
При отдельном нарушении со стороны кредитной организации можно также использовать жалобу на банк в Центробанк. Ее задача - пожаловаться на действия банка, а не заменить специальную процедуру пересмотра высокого риска.
МВК рассматривает заявление в срок не более 20 рабочих дней. О принятом решении заявителю сообщают не позднее трех рабочих дней после его принятия.
Если комиссия признает отсутствие оснований для специальных мер, обслуживающий банк должен изменить уровень риска и прекратить применение ограничений не позднее одного рабочего дня после получения решения МВК.
Почему шестимесячный срок нельзя пропускать
Для компании или ИП высокий риск с применением мер пункта 5 статьи 7.7 - это не просто неудобство при расчетах.
Если заявитель не обратится в МВК в установленный срок, МВК подтвердит наличие оснований и решение не будет оспорено в суде либо суд окончательно откажет заявителю, возникает основание для исключения бизнеса из ЕГРЮЛ или ЕГРИП.
Поэтому закрыть старый счет и попытаться начать обслуживание в другом банке недостаточно. Проблему высокого риска нужно устранять юридически.
Когда обращаться в арбитражный суд
Споры компании или ИП, связанные с предпринимательской деятельностью и незаконным решением Банка России либо применением ограничений, рассматриваются арбитражными судами.
Если специальные меры пункта 5 статьи 7.7 уже применены, закон устанавливает предварительную процедуру через МВК. Сразу идти в суд, игнорируя комиссию, рискованно: специальный досудебный этап предусмотрен самой статьей 7.8 Закона № 115-ФЗ.
Иная ситуация возникает, когда жестких мер еще нет, Банк России рассмотрел первоначальное заявление о высоком риске и отказался менять оценку. После такого решения заявитель вправе выбрать дальнейшее обжалование в МВК либо судебную защиту.
Для оспаривания решения органа, осуществляющего публичные полномочия, общий процессуальный срок по статье 198 АПК РФ составляет три месяца со дня, когда заявителю стало известно о нарушении его прав. Поэтому шестимесячный срок обращения в МВК нельзя механически считать шестимесячным сроком для подачи заявления в арбитражный суд.
Госпошлина за заявление о признании решения или действий незаконными составляет 10 000 рублей для ИП и 50 000 рублей для организации.
Если часть доказательств находится только у банка или Банка России и самостоятельно получить их невозможно, можно заявить ходатайство об истребовании доказательств. Дополнительные договоры, выписки и бухгалтерские документы можно представить через ходатайство о приобщении документов к материалам дела.
Можно ли взыскать убытки из-за ошибочного высокого риска ЗСК
Сам факт последующей отмены высокого риска еще не означает, что банк обязан возместить простой, сорванный контракт и упущенную прибыль.
Здесь действует специальное ограничение. Пункт 10 статьи 7.7 Закона № 115-ФЗ прямо устанавливает, что применение банком мер, предусмотренных пунктом 5 этой статьи, не является основанием для возникновения гражданско-правовой ответственности банка.
Это означает, что иск по схеме «ЗСК ошиблась - банк заблокировал операции - банк обязан оплатить все потери» в большинстве случаев не сработает, если кредитная организация только выполнила специальные меры, которые закон предписывал ей применить при совпадении высокого риска.
Другая ситуация возможна, если банк совершил самостоятельное незаконное действие, не покрываемое этим освобождением. Например, не прекратил специальные ограничения после обязательного для него положительного решения МВК либо допустил другое нарушение договора банковского счета, которое само стало причиной ущерба.
Тогда сначала имеет смысл направить претензию о возмещении убытков. В ней нужно отделить незаконное действие банка от законных мер по 115-ФЗ и подробно рассчитать потери.
Если спор не урегулирован, основой для денежного требования может служить исковое заявление о взыскании убытков. Образец нужно адаптировать под арбитражный процесс и конкретного ответчика.
По денежному требованию из договорных отношений между субъектами бизнеса обычно предварительно направляется претензия, после чего до обращения в арбитражный суд выдерживается 30 календарных дней, если договор или закон не предусматривает иной порядок.
Можно ли взыскать убытки с Банка России
Такое требование теоретически возможно ставить только при наличии самостоятельных оснований ответственности регулятора. Но специальной нормы, по которой Банк России автоматически компенсирует простой бизнеса после ошибочной оценки ЗСК, нет.
Практически сначала необходимо добиться пересмотра высокого риска либо судебного установления незаконности решения. После этого отдельно доказываются размер реального ущерба или упущенной выгоды, непосредственная причинная связь и правовое основание ответственности.
Поэтому расходы на аренду, зарплату или обычное содержание компании сами по себе еще не становятся убытками. Нужно показать, что конкретная сумма возникла именно вследствие незаконного решения, а без него расхода или потери дохода не было бы.
Для упущенной выгоды особенно важны уже заключенные договоры, согласованные заявки, заказы, переписка с клиентами и документы, из которых можно рассчитать ожидаемый доход. Одного прогноза о том, что компания «могла заработать», недостаточно.
Практический порядок действий
- Проверьте высокий риск по ИНН и получите письменную информацию банка о том, какие именно меры применены.
- Если специальных мер пункта 5 статьи 7.7 нет, подайте заявление о пересмотре высокого риска непосредственно в Банк России.
- Приложите документы, раскрывающие реальную хозяйственную деятельность, налоги, контрагентов, активы и экономический смысл операций.
- При отказе Банка России решите, обращаться ли в МВК или в арбитражный суд, не пропуская соответствующие сроки.
- Если банк и Банк России одновременно присвоили высокий риск и применены специальные меры, сразу обращайтесь в МВК в шестимесячный срок.
- С первого дня фиксируйте убытки: отклоненные платежи, штрафы контрагентов, расторгнутые договоры, дополнительные расходы и потерянные заказы.
- Денежное требование предъявляйте только после определения конкретного незаконного действия и надлежащего ответчика.
Главная ошибка - пытаться решить красный уровень ЗСК только звонками в банк. Для снятия высокого риска нужен предусмотренный Законом № 115-ФЗ механизм пересмотра, а для взыскания убытков - отдельное доказательство противоправного действия, размера потерь и причинной связи.
FAQ: высокий риск в ЗСК Банка России
Как узнать, что компания попала в красную группу ЗСК?
Высокий уровень риска можно проверить по ИНН через официальный сервис Банка России. Если банк уже применил специальные меры, он также должен уведомить клиента.
Можно ли попросить банк самостоятельно убрать красный уровень ЗСК?
Если высокий риск одновременно установлен банком и Банком России и применены меры пункта 5 статьи 7.7, банк не может просто снять их по просьбе клиента. Необходимо использовать процедуру МВК.
Сколько рассматривают заявление о пересмотре высокого риска ЗСК?
Банк России рассматривает первоначальное заявление в течение 15 рабочих дней. МВК рассматривает соответствующее обращение в срок не более 20 рабочих дней.
Что будет, если не обжаловать высокий риск в течение шести месяцев?
Если уже применены специальные меры пункта 5 статьи 7.7 и установленный порядок обжалования не использован, дело может дойти до исключения компании из ЕГРЮЛ или ИП из ЕГРИП.
Можно ли взыскать упущенную выгоду из-за блокировки счета по ЗСК?
В принципе упущенная выгода является видом убытков, но ее взыскание в таком споре особенно сложно. Закон освобождает банк от гражданской ответственности за само применение мер пункта 5 статьи 7.7, поэтому необходимо доказать отдельное незаконное действие конкретного ответчика и прямую связь с потерянным доходом.