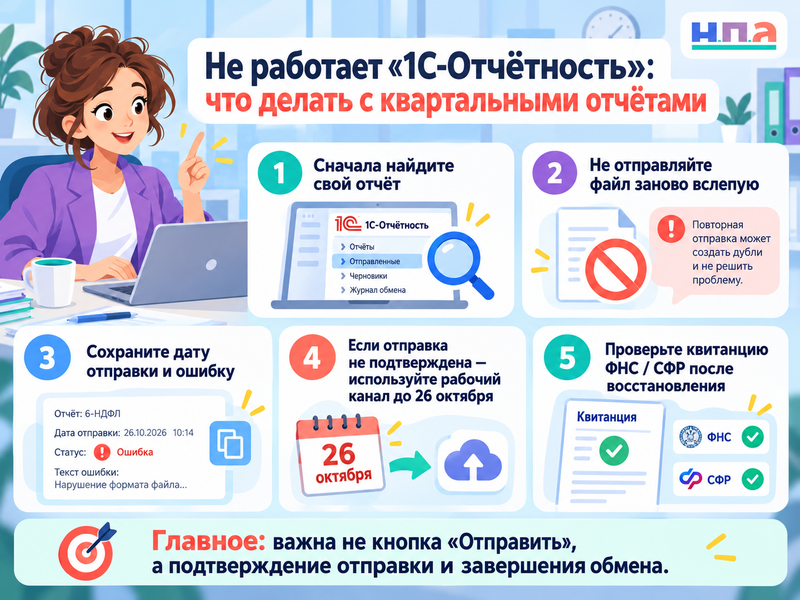
Если отчёт уже отправляли через «1С-Отчётность» во время октябрьского сбоя, не нужно сразу формировать его заново. Сначала откройте цикл обмена: дата первоначальной отправки может оказаться важнее даты, когда ФНС фактически обработала файл.
По состоянию на 19 октября основной обмен «1С-Отчётности» с ФНС, СФР и Росстатом восстановлен. «1С» сообщила, что отчёты, отправленные через сервис с 11 октября, переданы контролирующим органам. Сейчас задача бухгалтера - не переждать аварию, а убедиться, что конкретный файл действительно попал в эту очередь.
Не работает 1С-Отчётность: сначала найдите свой отчёт
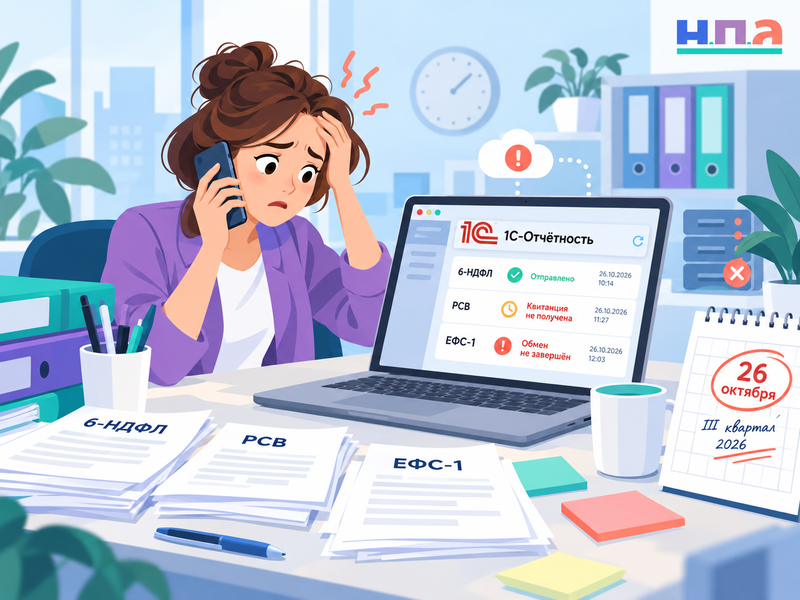
Ситуации внешне похожи: бухгалтер нажал «Отправить», квитанции нет, в программе висит незавершённый обмен. Юридически разница большая. В одном случае файл уже передан оператору и позже доедет до ФНС, в другом программа вообще не зафиксировала попытку.
Поэтому перед повторной отправкой сделайте пять вещей:
- Откройте журнал обмена именно по спорному отчёту и сохраните его состояние.
- Найдите подтверждение даты отправки либо отчёт о состоянии цикла обмена.
- Сохраните ошибку программы со временем её появления, если она есть.
- Если отправка не подтверждается, зарегистрируйте обращение в поддержку «1С-Отчётности» и сохраните номер обращения.
- После восстановления обмена проверьте квитанцию контролирующего органа, а не только зелёную отметку внутри бухгалтерской базы.
Для электронной налоговой отчётности дата имеет самостоятельное значение. По статье 80 НК РФ декларации и расчёты могут передаваться по ТКС, а факт своевременной отправки подтверждается документами электронного документооборота.
Если в организации несколько бухгалтеров, после этой истории стоит закрепить, кто контролирует не только нажатие кнопки, но и завершение обмена. Для этого на сайте есть приказ о назначении ответственного за сдачу налоговой отчетности.
До 26 октября ещё можно сдать отчёт без спора о штрафе
По основной отчетности за III квартал и девять месяцев срок в этом году приходится на 26 октября: 25 октября выпало на воскресенье. В частности, это касается декларации по НДС за III квартал, расчёта по страховым взносам и 6-НДФЛ за девять месяцев. На эту же дату приходится раздел 2 ЕФС-1 за девять месяцев.
Поэтому для файла, который вообще не удалось отправить, главный приоритет сейчас не будущий спор с инспекцией, а рабочий канал сдачи.
Для налоговой отчётности, кроме НДС, существует бесплатный сервис ФНС для электронной отправки. Но использовать его как аварийную кнопку получится не у всех: нужны КЭП, криптографическое ПО, регистрация сертификата и подготовленный транспортный контейнер.
С НДС проще ошибиться. Декларацию, которую закон требует представить электронно, нельзя спасти бумажным экземпляром. Если привычный оператор недоступен, нужен другой работающий канал ТКС. Общие требования к электронной форме закреплены в статье 80 НК РФ.
Когда отчёт подписывает сотрудник, а не руководитель, перед аварийным переходом на другой сервис проверьте полномочия. Отдельно на BazaNPA разобрано, как работает машиночитаемая доверенность.
Отправили отчёт во время сбоя, но квитанция пришла позже
Вот здесь повторная отправка чаще всего не нужна.
Если программа сохранила подтверждение даты отправки, а задержка возникла уже между оператором и контролирующим органом, сохраните весь цикл обмена. Для налоговой отчётности это может оказаться достаточным доказательством того, что свою часть действий вы выполнили вовремя.
У «1С-Отчётности» есть отдельная процедура получения акта технической экспертизы. До запроса такого акта сначала предлагают проверить подтверждение даты отправки и отчёт о состоянии цикла обмена. Сам акт особенно нужен, когда из обычных документов невозможно понять, почему файл задержался.
Есть и обратная сторона. Если в журнале обмена нет никакой попытки отправки и во время сбоя пользователь не обращался в поддержку, оператор прямо предупреждает, что запрос акта могут не рассмотреть. Сделанный через неделю скриншот ошибки заметно слабее записи, возникшей в момент реальной попытки сдать отчёт.
Если после поступления декларации инспекция попросит пояснить обстоятельства, не отправляйте ей весь технический архив без разбора. Сначала посмотрите, что именно запросила ФНС. Порядок ответа есть в материале о требовании налоговой представить пояснения.
Пригодится и общий образец ответа на запрос о предоставлении информации. Его нужно адаптировать: указать форму отчётности, срок, дату первоначальной отправки и перечислить приложенные подтверждения оператора.
Может ли ФНС оштрафовать, если виновата 1С
Для деклараций и расчёта по страховым взносам есть очень полезная позиция самой ФНС.
В письме N ЕА-4-15/5257@ налоговая служба указала: если отчётность невозможно было сформировать или направить по ТКС по не зависящей от налогоплательщика технической причине, можно представить подтверждение разработчика программы или оператора ЭДО. Если такие документы поступили до завершения камеральной проверки или вручения акта, инспекция не должна начинать процедуру привлечения к ответственности по статье 119 НК РФ.
После вручения акта шанс тоже не потерян. ФНС прямо допускает ходатайство о неприменении штрафа с подтверждающими документами.
Поэтому аргумент должен звучать не «у нас не работала 1С», а значительно точнее: такого-то числа отчёт был сформирован и направлен, оператор зарегистрировал попытку, в этот период существовал подтверждённый технический инцидент, файл поступил в ФНС после восстановления обмена.
Похожий сценарий уже разобран в материале об опоздании с налоговой декларацией или расчётом.
Почему с 6-НДФЛ и ЕФС-1 нельзя просто сослаться на это письмо
Письмо ФНС касается ответственности по статье 119 НК РФ. Распространять его одной фразой на всю квартальную отчётность неправильно.
Например, за просрочку 6-НДФЛ действует отдельный состав: штраф составляет 1 000 рублей за каждый полный или неполный месяц задержки. Для раздела 2 ЕФС-1 ответственность установлена законодательством о страховании от несчастных случаев: штраф считается от суммы страховых взносов, при этом действует минимум 1 000 рублей.
Это не означает, что технический сбой бесполезен. Документы оператора нужны для доказывания отсутствия вины, а при необходимости - как основание просить учесть обстоятельства нарушения. Статья 112 НК РФ позволяет учитывать и иные смягчающие обстоятельства, если налогоплательщик их подтвердил.
С ЕФС-1 спор будет происходить уже по правилам СФР, а не автоматически по письму ФНС.
Что делать, если штраф всё-таки пришёл
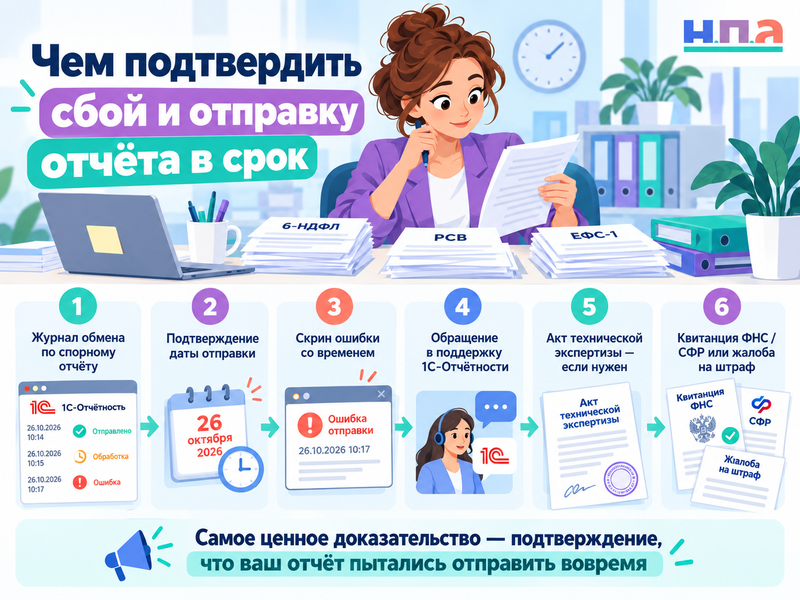
Не начинайте спор с общего рассказа про массовую аварию. Соберите цепочку по своему отчёту: установленный срок, первая попытка отправки, документ из журнала обмена, обращение в поддержку, акт технической экспертизы при наличии, фактическая дата доставки и квитанция.
Если сначала составлен акт налоговой проверки, на него можно подать письменные возражения. Практический порядок и месячный срок разобраны в материале о камеральной налоговой проверке.
Когда инспекция уже вынесла решение о привлечении к ответственности, нужен другой документ.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ жалобе не оставляйте общий текст образца. Укажите конкретную форму, последний день её сдачи, время первоначальной отправки через «1С-Отчётность», дату фактической доставки и реквизиты подтверждения оператора. Если спор подпадает под статью 119 НК РФ, отдельно сошлитесь на письмо ФНС N ЕА-4-15/5257@.
Если отчётность вела внешняя бухгалтерия и выяснится, что сбоя в момент срока уже не было, а файл просто забыли отправить, это другой спор. Сначала ответственность перед государством несёт сам налогоплательщик, после чего можно разбираться, как взыскать убытки с бухгалтерской компании.
Самая ценная бумага в нынешней ситуации - не скриншот новостей о сбое. Это подтверждение, что ваш конкретный отчёт пытались отправить вовремя.