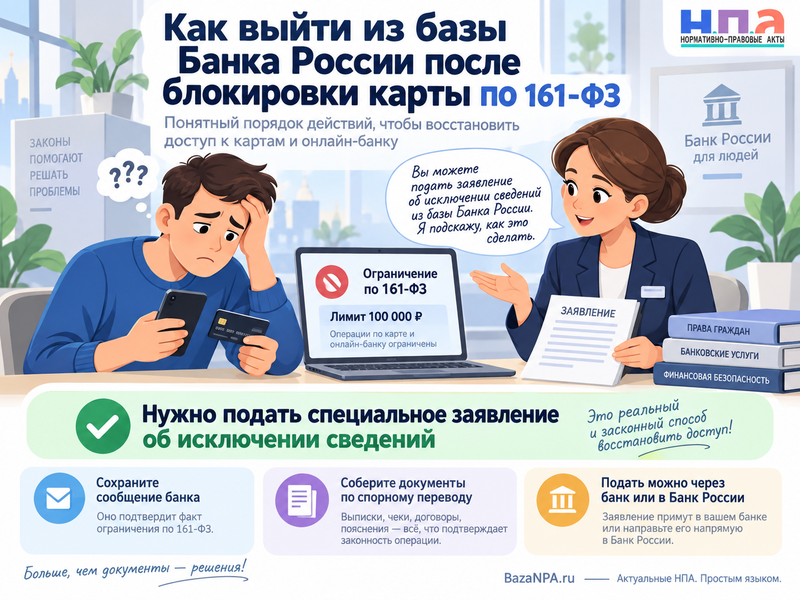
Если банк заблокировал карту и онлайн-банк по 161-ФЗ либо разрешает переводить другим физлицам не больше 100 000 рублей в месяц, причина обычно в сведениях из антифрод-базы Банка России. Чтобы снять такое ограничение, нужно подать специальное заявление об исключении сведений из базы - напрямую в Банк России либо через любой банк, клиентом которого вы являетесь.
Обычная претензия с просьбой «разблокировать карту» эту процедуру не заменяет. Сохраните сообщение банка, восстановите обстоятельства подозрительного перевода и соберите документы, которые объясняют происхождение или назначение денег.
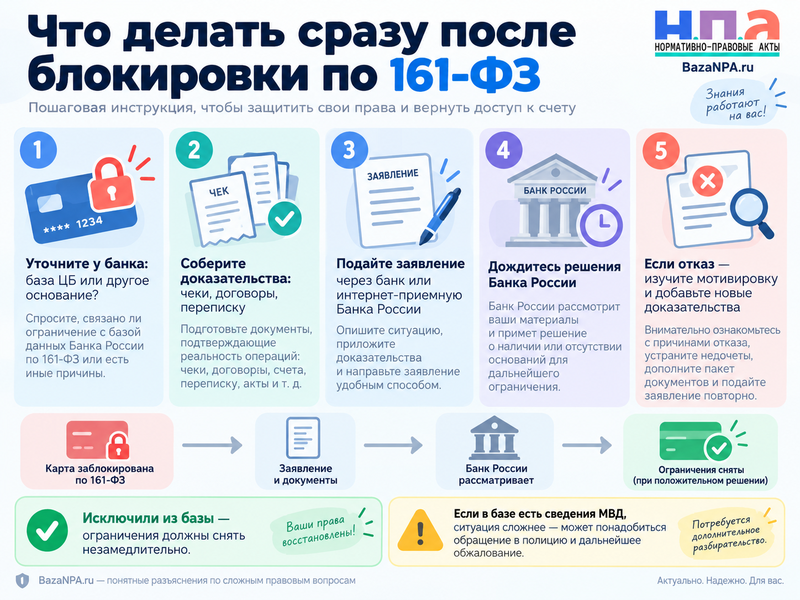
Что делать сразу после блокировки по 161-ФЗ
Первое, что стоит выяснить, - по какому именно закону банк ограничил обслуживание. Фраза оператора поддержки «сработал финансовый мониторинг» для этого недостаточна.
Дальше порядок такой:
- Попросите банк письменно подтвердить, что ограничение связано с базой Банка России и частями 11.6 или 11.7 статьи 9 Закона № 161-ФЗ.
- Запишите номера счетов, карт и электронных кошельков. Если онлайн-банк закрыт, реквизиты можно получить в отделении.
- Вспомните операции, после которых возникла блокировка: от кого пришли деньги, за что, переводили ли их дальше, возвращали ли долг, продавали ли товар.
- Соберите договоры, чеки, переписку, документы о продаже или возврате денег - всё, что позволяет объяснить спорное поступление.
- Подайте специальное заявление об исключении сведений через обслуживающий банк либо напрямую в интернет-приемную Банка России.
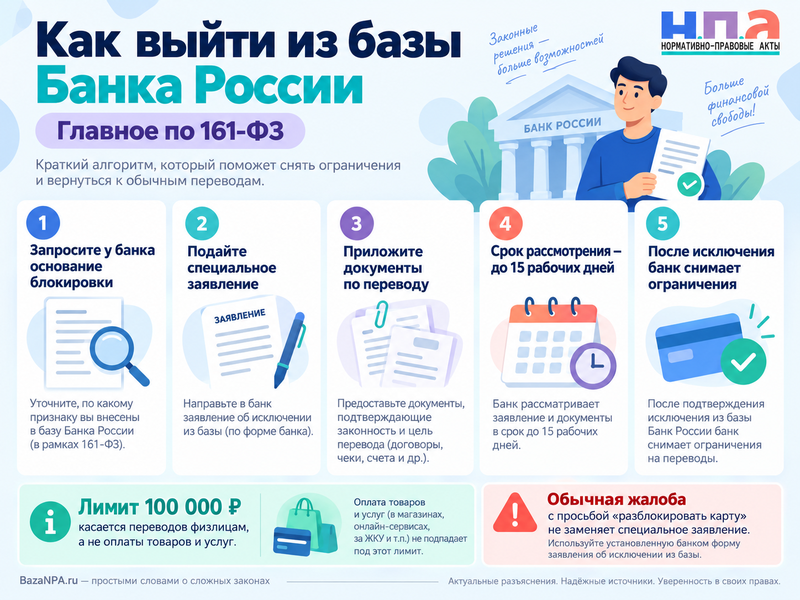
- Сохраните подтверждение подачи. Банк России рассматривает такое заявление не более 15 рабочих дней.
Если банк вообще не объясняет правовое основание ограничения, сначала можно направить запрос о предоставлении информации.
Не путайте эту процедуру с блокировкой по 115-ФЗ. Для нее действуют другие основания и другой порядок снятия ограничений. Разница подробно разобрана в материале о том, что делать при блокировке карты по 115-ФЗ.
Почему одному человеку блокируют всё, а другому оставляют 100 000 рублей
Здесь работают два режима.
Если сведения о клиенте или его платежном средстве находятся в базе Банка России, но информации МВД о противоправных действиях нет, банк вправе полностью приостановить карту и онлайн-банк. Если он этого не делает, физлицу разрешают переводить с использованием электронных средств платежа другим физлицам не более 100 000 рублей в месяц.
Если же в базе есть сведения МВД, блокировка электронных средств платежа для банка уже обязательна.
Лимит касается именно переводов физлицам через карту, приложение или другое электронное средство платежа. Покупать товары, платить магазину, маркетплейсу или другой организации по-прежнему можно. Если нужно перевести человеку больше установленного лимита, Банк России предлагает обратиться в отделение с паспортом.
Сами деньги при этом не арестованы. Даже при отключенном онлайн-банке клиент может распоряжаться средствами через офис банка.
Это не тот же механизм, что временное ограничение выдачи наличных через банкомат. Для него есть отдельная инструкция о лимите на снятие наличных после подозрительной операции.
Как подать заявление и выйти из базы Банка России
Обращаться можно через любой банк, в котором вы обслуживаетесь. Не обязательно идти именно в тот банк, который первым сообщил о блокировке.
Банк должен передать правильно оформленное заявление в Банк России не позднее следующего рабочего дня. Есть и второй вариант - заполнить специальную форму в интернет-приемной регулятора. Для электронного обращения нужна авторизация через Госуслуги.
Для физлица понадобятся ФИО, паспортные данные, номера счетов, карт или электронных кошельков и номер телефона при его наличии. Полезно также указать ИНН, СНИЛС и банк, от которого вы узнали о включении в базу.
Одних реквизитов часто мало для убедительного объяснения ситуации. Если деньги поступили за проданный телефон, приложите переписку с покупателем и подтверждение продажи. Если возвращали долг - договор, расписку или переписку. Если перевод оказался возвратом ранее полученной суммы, покажите обе операции.
Банк России проверяет не только слова заявителя. Регулятор запрашивает у банков информацию о том, считают ли они включение сведений обоснованным.
Иногда причиной становится совершенно другая ситуация: человек сам оказался жертвой, его аккаунт захватили либо реквизиты использовали посторонние. Тогда стоит подать заявление о мошенничестве в полицию и приложить к обращению сведения о регистрации заявления.
Если же карта сознательно передавалась другому человеку для приема и движения чужих денег, придумывать версию о «взломе» не стоит. Отдельно последствия такой ситуации разобраны в материале об ответственности за передачу карты и доступов другому человеку.
Что делать, если в базе есть сведения МВД
Это более сложная ситуация. Наличие данных МВД означает, что ограничение карты и онлайн-банка для кредитной организации обязательно, пока соответствующие сведения находятся в базе.
Само заявление в Банк России всё равно подавать можно. Более того, закон прямо допускает исключение в том числе сведений МВД.
Если Банк России откажет, после изменений 2026 года из ответа проще понять происхождение проблемы. В мотивированном решении должны приводиться данные, позволяющие определить спорный перевод и банки, с которыми он связан. При наличии информации МВД указываются номер уголовного дела или записи КУСП и территориальный орган, если эти сведения имеются.
Тогда уже можно обращаться в названное подразделение полиции и выяснять свой процессуальный статус и обстоятельства проверки. Если вы сами сообщали о мошенничестве, но ваши реквизиты фактически оказались записаны как реквизиты получателя, приложите документы, которые это опровергают.
При бездействии полиции пригодится жалоба в прокуратуру на бездействие полиции.
Почему после отказа нельзя просто отправить то же заявление еще раз
С 2026 года это особенно важно. Указание Банка России № 7287-У изменило порядок рассмотрения повторных обращений.
Если Банк России уже отказал, а человек снова направляет фактически то же заявление без дополнительных объяснений, регулятор вправе не проводить повторную проверку банков. В такой ситуации снова выносится мотивированный отказ.
Поэтому после первого отрицательного ответа нужно не нажимать «отправить еще раз», а посмотреть, какой именно перевод и какие банки указаны в решении. После этого запросить документы, исправить ошибочные сведения либо подготовить новое объяснение с доказательствами.
Например, банк считает подозрительным платеж за товар. В повторном обращении уже можно приложить объявление, договор, переписку, сведения о доставке и объяснить, почему получение денег имело обычное гражданско-правовое основание.
Если проблема началась после перевода потерпевшего мошенникам, полезно понимать и обратную сторону такого спора - как реквизиты получателя оказываются в материалах после обращения пострадавшего. Этот механизм разобран в материале о ситуации, когда человек добровольно перевел деньги мошенникам.
Когда банк обязан вернуть карту и онлайн-банк
Если Банк России принял решение об исключении сведений, банк должен возобновить использование электронного средства платежа незамедлительно. Отдельно ждать еще 30 дней не требуется.
Исключение одно: у банка могут существовать другие самостоятельные основания для ограничения. Например, параллельно возник спор уже по 115-ФЗ или человек сам ранее сообщил об утрате карты.
Если сведения из базы исключены, а банк всё равно оставляет прежний лимит либо не возвращает дистанционное обслуживание, направьте письменную претензию в банк и приложите решение Банка России.
Если банк необоснованно отказывается передать специальное заявление, не сообщает причину ограничения либо не снимает блокировку после исключения сведений, можно жаловаться регулятору.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуЭтот шаблон нужен именно для жалобы на действия банка. Для самого выхода из антифрод-базы используйте специальное заявление Банка России, а не заменяйте его универсальной жалобой.
Росфинмониторинг в данном случае не поможет. Ведомство отдельно разъясняло, что ограничения по 161-ФЗ не относятся к процедурам 115-ФЗ и вопрос исключения из этой базы относится к Банку России. Это закреплено и в официальном сообщении Росфинмониторинга по ограничениям 161-ФЗ.
Если Банк России вынес мотивированный отказ и новые доказательства ситуацию не меняют, закон прямо позволяет оспорить решение в суде. Судебная практика показывает, что граждане заявляют такие требования как административные иски к Банку России. Общий срок по КАС РФ - три месяца со дня, когда стало известно о нарушении права; госпошлина за требование о признании решения государственного органа незаконным для физлица составляет 3 000 рублей.
FAQ: база Банка России по 161-ФЗ
Сколько времени человек находится в базе Банка России?
Универсального срока вроде 30 или 90 дней, после которого карта обязательно разблокируется сама, закон не устанавливает. Ограничения действуют, пока соответствующие сведения находятся в базе, поэтому при необоснованном включении лучше использовать процедуру исключения, а не просто ждать.
Можно ли открыть новую карту в другом банке?
С 1 сентября 2025 года банк обязан отказать в заключении нового договора об использовании электронного средства платежа, если сведения о клиенте или его платежном средстве есть в антифрод-базе Банка России. Переход из одного банка в другой поэтому проблему не решает.
Как узнать, какой банк внес человека в базу?
При рассмотрении заявления Банк России может сообщить список кредитных организаций, подтвердивших обоснованность нахождения сведений в базе. После изменений 2026 года при отказе также указываются сведения о спорном переводе и банки, связанные с ним, а при наличии данных МВД - доступные реквизиты материала проверки или уголовного дела.