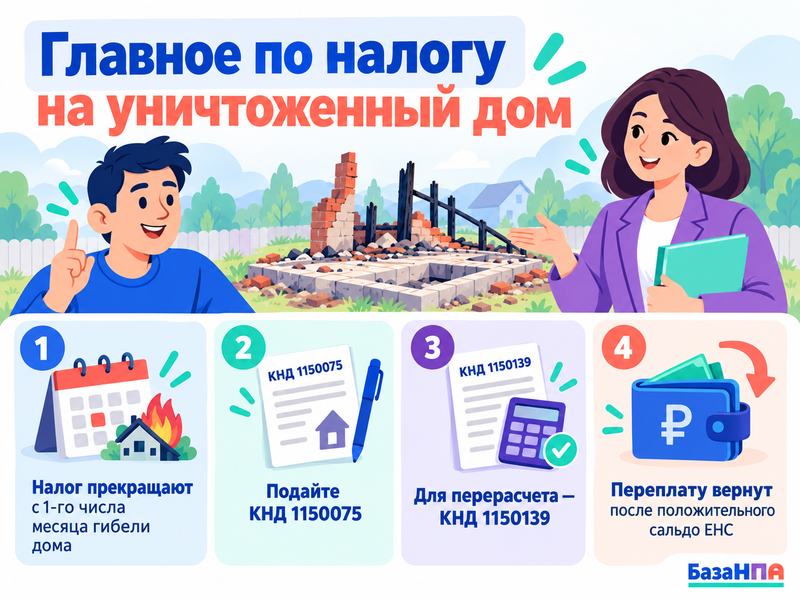
Если дом снесен или после пожара действительно прекратил существовать, налог на имущество должны перестать считать с 1-го числа месяца его гибели или уничтожения. Если ФНС продолжает начисления, подайте заявление по форме КНД 1150075, а для исправления уже начисленного налога - заявление о перерасчете КНД 1150139.
Если лишний налог уже уплачен, сначала добейтесь перерасчета. После появления положительного сальдо на ЕНС деньги можно вернуть на банковский счет.
Когда налог на снесенный или сгоревший дом прекращается
По статье 408 НК РФ налог перестают исчислять с первого числа месяца, в котором объект погиб или был уничтожен. Если дом окончательно снесли 18 мая, налога за май уже быть не должно.
Для пожара важен не сам факт возгорания. Дом должен прекратить существовать как объект недвижимости. Если пострадала крыша или часть помещений, но строение сохранилось и подлежит восстановлению, оснований прекращать налог только из-за пожара может не быть.
Дата снятия с кадастрового учета сама по себе не определяет момент прекращения налога. ФНС может учесть фактическую дату уничтожения, если она подтверждена документами.
Что делать, если ФНС продолжает начислять налог
- Откройте уведомление и сверьте кадастровый номер, период и сумму. Если уведомление вообще не пришло, используйте отдельную инструкцию - что делать при отсутствии налогового уведомления.
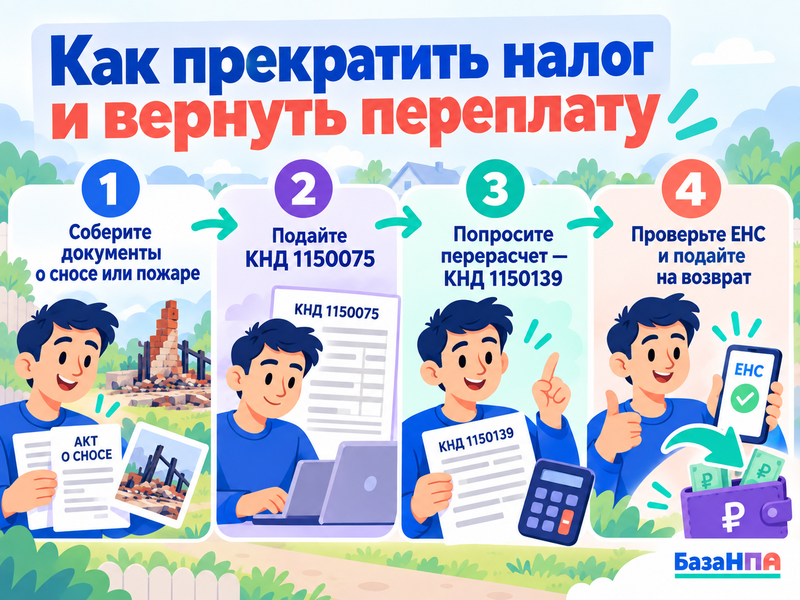
- Определите дату, когда дом прекратил существовать, и соберите документы о сносе или пожаре.
- Подайте в выбранный налоговый орган заявление КНД 1150075. Имеющиеся подтверждения лучше приложить сразу.
- Если налог уже рассчитан за период после уничтожения дома, дополнительно подайте заявление о перерасчете КНД 1150139 и перечислите спорные периоды.
- После перерасчета проверьте ЕНС. Возврат денег оформляется отдельно, когда на счете появится положительное сальдо.
- При отказе обжалуйте решение в вышестоящий налоговый орган и приложите документы о прекращении существования дома.
Чем подтвердить снос или гибель дома
Для сгоревшего дома подойдет документ государственного пожарного надзора, для снесенного - уведомление о завершении сноса, сведения местной администрации или другой официальный документ, из которого понятны сам факт и дата уничтожения.
Сильным доказательством будет акт обследования объекта, подготовленный кадастровым инженером. Но получать его только ради налоговой требуется не всегда. Если собственник не приложил подтверждения, инспекция должна запросить сведения у органов или организаций, указанных в заявлении.
Фотографии участка и последствий пожара тоже сохраните, но лучше использовать их как дополнение. Спор о дате уничтожения надежнее строить на документах, где эта дата зафиксирована непосредственно.
Как пересчитать уже начисленный налог
Если налог за несуществующий дом уже попал в уведомление, подайте КНД 1150139. В заявлении укажите кадастровый номер, дату уничтожения, спорные налоговые периоды и попросите исключить начисления после этой даты.
Общий предел перерасчета установлен статьей 52 НК РФ - не более трех налоговых периодов, предшествующих году направления нового уведомления в связи с перерасчетом. Поэтому требование вернуть налог сразу за пять или десять лет нужно проверять по каждому периоду.
Не смешивайте эту ситуацию с ошибкой в налоговой базе. Если дом существует, но завышена его стоимость, нужен порядок оспаривания кадастровой стоимости. Для необычного роста платежа есть отдельный материал о том, почему налог на квартиру может вырасти больше чем на 10 процентов.
ФНС рассматривает заявление о перерасчете в базовый срок 30 рабочих дней, при необходимости его могут продлить еще максимум на 30 рабочих дней. С 2026 года неуплаченная сумма, с которой физлицо не согласно и по которой подано заявление о перерасчете, считается спорной и исключается из сальдо ЕНС на время разбирательства.
Как вернуть переплату после перерасчета
Сначала убедитесь, что после уменьшения налога на ЕНС появилось положительное сальдо. Если деньги уже зачтены в другие наступившие обязанности, сумма к возврату может оказаться меньше первоначальной переплаты.
Возврат регулирует статья 79 НК РФ. Для перечисления положительного сальдо используется заявление по форме КНД 1112542. Вернуть можно сумму в пределах фактического положительного остатка на ЕНС.
Если после перерасчета сальдо выглядит неправильно, сначала проверьте операции по счету. Для этого есть инструкция, как провести сверку с ФНС и вернуть ошибочно списанные деньги.
Что делать, если ФНС отказала
Прочитайте основание отказа. Инспекция может считать, что документы подтверждают повреждение, но не уничтожение дома, либо что по ним нельзя установить дату. Тогда полезнее сначала закрыть этот пробел, а не повторять прежнее заявление теми же словами.
Если документы подтверждают вашу позицию, подайте жалобу в вышестоящий налоговый орган через инспекцию, решение которой оспаривается. После отказа в перерасчете для сохранения специального режима спорной суммы ФНС указывает срок 30 рабочих дней на подачу жалобы.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ жалобе укажите кадастровый номер дома, дату сноса или гибели, номер уведомления, спорные периоды и суммы. Приложите заявление в ФНС, отказ и доказательства уничтожения. Перед обращением в суд налоговый спор нужно пройти в установленном НК РФ досудебном порядке.
Не смешивайте налог с начислениями по другим основаниям. Например, если после сноса продолжают выставлять коммунальную плату, используйте отдельный материал о плате за ТКО по снесенному дому.
FAQ: налог на уничтоженный дом
Нужно ли сначала снять снесенный дом с кадастрового учета?
Нет. Для налога решающей является подтвержденная дата фактической гибели или уничтожения объекта, а не только дата снятия с учета. Но сведения ЕГРН все равно лучше привести в соответствие с реальным состоянием участка.
С какого месяца перестают начислять налог, если дом сгорел в середине месяца?
Если после пожара дом прекратил существовать как объект налогообложения, налог прекращают с первого числа этого же месяца. Делить месяц пропорционально дням до и после пожара не нужно.
Можно ли вернуть налог за снесенный дом за пять или десять лет?
Не автоматически. Для ранее исчисленных имущественных налогов действует общее ограничение в три налоговых периода, предшествующих году направления нового уведомления в связи с перерасчетом, поэтому старые периоды нужно проверять отдельно.