Если налог на квартиру в новом уведомлении вырос больше чем на 10%, это еще не означает ошибку ФНС. Для большинства квартир действительно действует ограничение ежегодного роста налога, но правило сложнее, чем «платеж не может увеличиться более чем на 10%». Сначала нужно проверить сам расчет, сведения об объекте, ставку, долю, период владения и льготы.
Если цифры не сходятся, собственник вправе потребовать перерасчет. В уведомлении, которое приходит в 2026 году, указан налог на имущество за 2025 год. Общий срок его уплаты - 1 декабря 2026 года.
Что проверить, если налог на квартиру вырос больше 10%
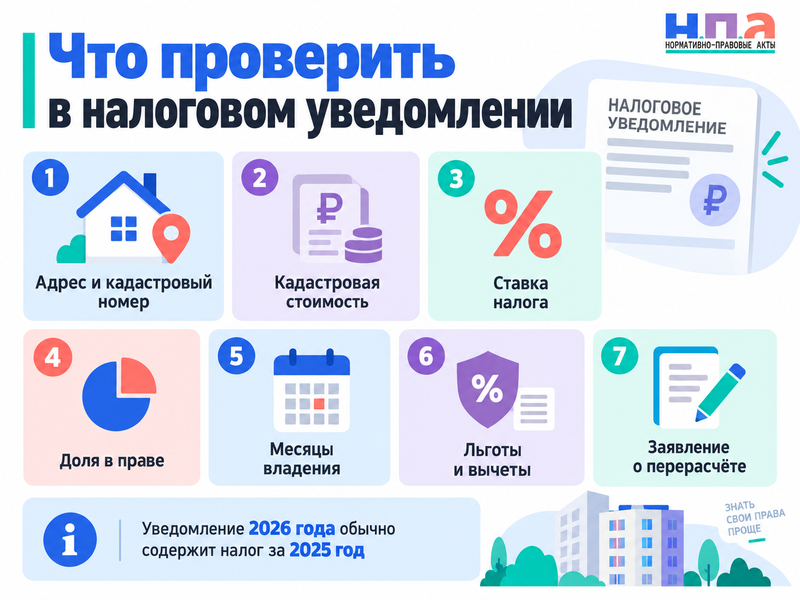
Не ограничивайтесь сравнением двух итоговых сумм. Откройте нынешнее и прошлогоднее уведомления и найдите в них одну и ту же квартиру.
- Сверьте адрес и кадастровый номер.
- Сравните налоговую базу и кадастровую стоимость.
- Проверьте ставку налога.
- Сверьте долю в праве собственности.
- Посмотрите количество месяцев владения квартирой.
- Проверьте, применены ли положенные вычеты и льготы.
- Если причина роста неясна, направьте в ФНС заявление о перерасчете.
Если самого уведомления нет, ситуация другая. Для нее есть отдельная инструкция что делать, если не пришло налоговое уведомление на квартиру, землю или автомобиль.
Как на самом деле работает ограничение роста налога на 10%
Правило закреплено в статье 408 НК РФ. Если налог, рассчитанный исходя из кадастровой стоимости, превышает сопоставимую сумму за предыдущий налоговый период более чем в 1,1 раза, при наличии установленных законом условий применяется коэффициент 1,1.
Но сравниваются не обязательно две окончательные суммы из уведомлений. При расчете ограничения отдельно учитываются коэффициенты, связанные с периодом владения, изменением доли и возникновением или прекращением права на льготу. Из-за этого сумма к оплате в конкретной ситуации действительно может вырасти больше чем на 10% и при этом быть рассчитана правильно.
Предположим, человек в одном налоговом периоде владел квартирой только полгода и заплатил 2 500 рублей, хотя налог за полный год составлял 5 000 рублей. В следующем году ограничение не означает, что с него разрешено взять максимум 2 750 рублей. Период владения при таком сравнении учитывается отдельно.
Есть и прямые исключения. Коэффициент 1,1 не применяется, если в течение налогового периода изменились характеристики объекта и налог рассчитывается по правилам пункта 5.1 статьи 408 НК РФ. Например, после изменения площади квартиры и внесения новых характеристик в ЕГРН кадастровая стоимость может измениться.
А вот обычный рост кадастровой стоимости в результате государственной переоценки сам по себе не означает, что ограничение можно игнорировать. Если проблема именно в завышенной стоимости объекта, порядок действий другой - как оспорить кадастровую стоимость квартиры и уменьшить налог.
Как проверить кадастровую стоимость, вычет и ставку
Для квартиры налоговая база рассчитывается не просто от всей ее кадастровой стоимости. По общему правилу стоимость уменьшается на кадастровую стоимость 20 квадратных метров общей площади. Этот вычет предусмотрен статьей 403 НК РФ.
Сравните площадь, кадастровый номер, стоимость и свою долю с данными ЕГРН. Затем посмотрите ставку налога. Она устанавливается по месту нахождения недвижимости, поэтому изменение местной ставки тоже способно повлиять на начисление.
Отдельно проверьте льготы. Если в предыдущем периоде собственник был освобожден от части налога или льгота действовала только часть года, сравнение двух итоговых платежей снова не покажет реальный рост расчетной суммы. Основные федеральные льготы предусмотрены статьей 407 НК РФ.
Для многодетных собственников применяются дополнительные налоговые вычеты. Особенности уведомления за 2025 год разобраны в материале о налоговых льготах многодетным семьям.
Не путайте год получения уведомления с налоговым периодом. Если письмо пришло осенью 2026 года, в нем рассчитывается налог на имущество за 2025 год. Изменения, которые начинают применяться только с налогового периода 2026 года, попадут уже в следующее начисление.
Как потребовать перерасчет налога на квартиру
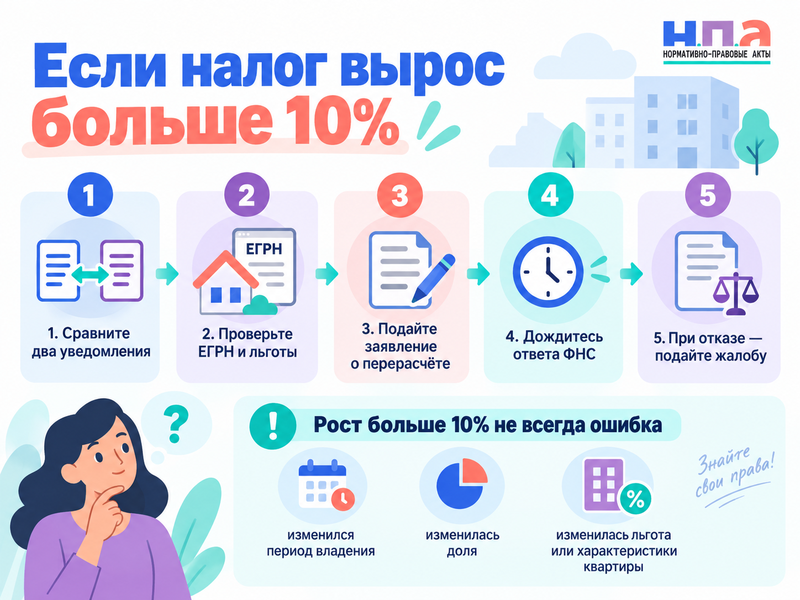
Если обнаружилась неверная площадь, кадастровая стоимость, доля, период владения, ставка, льгота или ошибка при применении коэффициента 1,1, собственник может подать заявление о перерасчете суммы ранее исчисленного налога.
Для этого используется форма КНД 1150139. В заявлении указываются квартира, налоговый период и причина, по которой расчет нужно изменить. При необходимости прикладываются документы, подтверждающие характеристики объекта, правильную ставку, право на льготу или другое основание для перерасчета.
Подать заявление можно через личный кабинет налогоплательщика, в налоговую инспекцию, а в предусмотренных случаях - через МФЦ.
ФНС рассматривает заявление в течение 30 дней. Если инспекции потребуется получить дополнительные сведения, срок может быть продлен еще максимум на 30 дней с уведомлением заявителя.
После проверки налоговая либо сообщит об отказе, либо выполнит перерасчет и сформирует новое уведомление. Если сумма изменилась, новый налог нужно уплатить не позднее 28-го числа третьего месяца, следующего за месяцем формирования нового уведомления.
Перерасчет имущественных налогов в общем случае возможен не более чем за три налоговых периода, предшествующих году направления нового уведомления. При этом перерасчет не производится, если он увеличивает уже уплаченные суммы налогов по ранее направленным уведомлениям.
Что делать, если налоговая отказалась исправлять расчет
Сначала прочитайте причину отказа. Иногда ФНС правильно использовала сведения Росреестра, а спорить нужно не с арифметикой налоговой, а с характеристиками квартиры или кадастровой стоимостью.
Если ошибка относится именно к начислению налога, решение, действие или бездействие инспекции можно обжаловать в вышестоящий налоговый орган. Жалоба адресуется вышестоящей инспекции, но подается через налоговый орган, решение которого оспаривается.
В документе укажите номер уведомления, спорный налоговый период, свой расчет и причину, по которой решение ФНС считаете неправильным. Приложите налоговые уведомления за оба периода, заявление о перерасчете, ответ инспекции, выписку ЕГРН и документы о льготе, если спор связан с ней.
До суда спор с налоговым органом необходимо пройти в установленном НК РФ досудебном порядке. Общие правила обжалования закреплены в статье 138 НК РФ.
Если налог уже уплачен, обнаруженная ошибка не становится неисправимой. После перерасчета проверьте состояние единого налогового счета. Если образовалось положительное сальдо, деньги можно распорядить в установленном НК РФ порядке.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуFAQ: почему вырос налог на квартиру
Может ли налог на квартиру законно вырасти на 20 или 30%?
Да, в отдельных ситуациях это возможно. Например, могли измениться период владения, размер доли, право на льготу или характеристики объекта. Если квартира весь предыдущий и текущий период принадлежала одному собственнику, ее характеристики и льготы не менялись, а рост заметно превысил 10%, расчет стоит проверить особенно внимательно.
Отменяет ли повышение кадастровой стоимости ограничение 10%?
Обычная государственная переоценка сама по себе не отменяет коэффициент 1,1. Другое правило действует, когда кадастровая стоимость изменилась в связи с изменением характеристик самой квартиры.
Нужно ли платить налог, пока ФНС рассматривает заявление о перерасчете?
Не следует исходить из того, что обычное заявление о перерасчете автоматически отменяет первоначальный срок уплаты. Заявление о перерасчете и жалоба в порядке НК РФ - разные процедуры. Если ФНС произведет перерасчет, она сформирует новое уведомление с новым сроком уплаты.