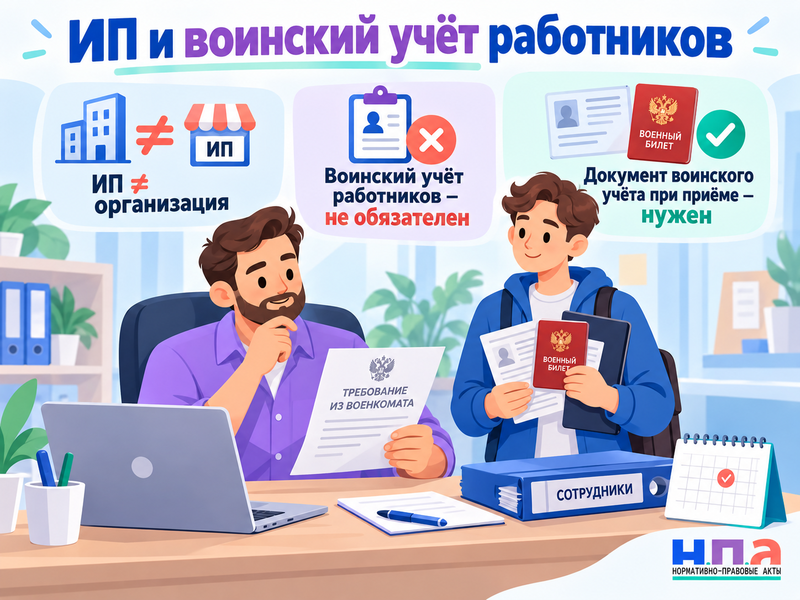
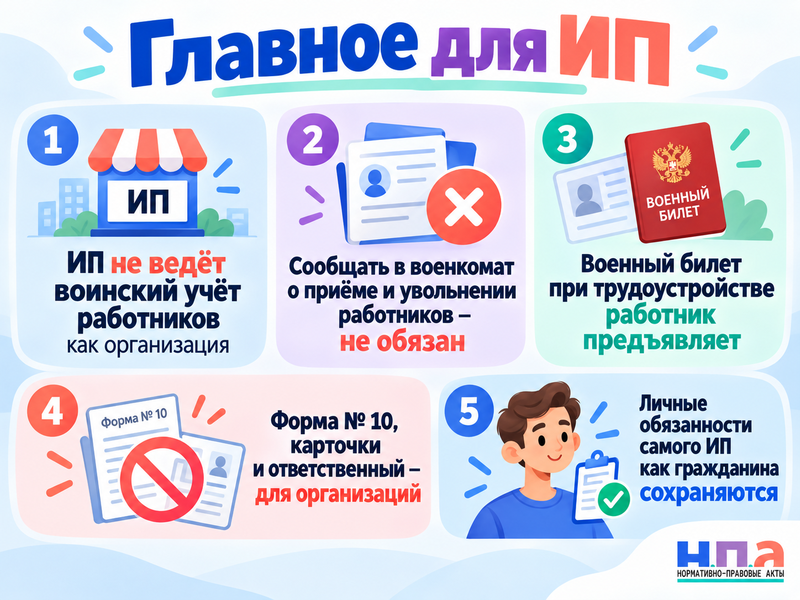
Индивидуальный предприниматель с работниками не обязан вести их воинский учёт по правилам, установленным для организаций. Поэтому ИП не должен только из-за наличия военнообязанных сотрудников заводить карточки воинского учёта, назначать ответственного и регулярно сдавать в военкомат ту отчётность, которую сдают ООО, учреждения и другие организации.
Это правило действует и в 2026 году. Но есть два нюанса: при трудоустройстве военнообязанный работник всё равно предъявляет работодателю документ воинского учёта, а сам предприниматель, если он военнообязанный, исполняет обязанности перед военкоматом уже как обычный гражданин.
Что делать, если военкомат прислал ИП требование
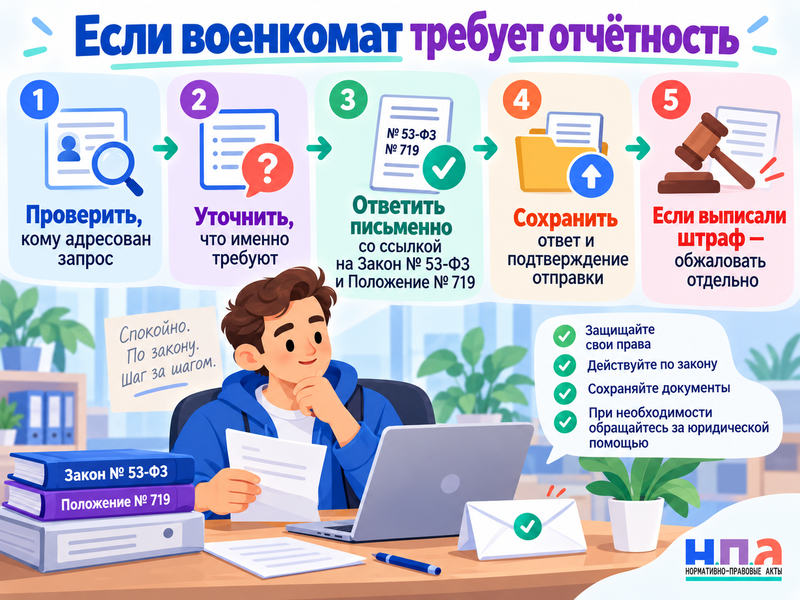
Игнорировать официальный конверт только потому, что «ИП воинский учёт не ведёт», я бы не советовал. Гораздо безопаснее один раз письменно обозначить свою позицию и оставить у себя доказательство ответа.
Порядок можно выстроить так:
- Посмотрите, кому адресован документ - индивидуальному предпринимателю как работодателю или самому человеку как гражданину.
- Проверьте, что именно просит военкомат: сведения о работниках, форму отчётности, постановку ИП на учёт как работодателя, явку самого предпринимателя или исполнение повестки.
- Если речь именно о воинском учёте работников, попросите указать норму, которая распространяет обязанность на индивидуальных предпринимателей.
- В ответе сошлитесь на статью 4 Закона № 53-ФЗ и Положение № 719, где обязанности работодателя по воинскому учёту сформулированы применительно к организациям и их должностным лицам.
- Укажите, что деятельность ведётся в статусе ИП без образования юридического лица.
- Сохраните само требование, свой ответ и подтверждение его отправки.
- Если вместо разъяснения военкомат составит протокол или вынесет постановление о штрафе, его уже нужно обжаловать отдельно.
Для самого письма можно адаптировать ответ на запрос о предоставлении информации. В нём не нужно писать длинную лекцию о военном законодательстве: достаточно указать статус ИП, реквизиты запроса и попросить сообщить конкретное правовое основание истребования сведений.
Почему ООО ведёт воинский учёт, а ИП - нет
Разница здесь появилась не случайно.
В статье 4 Закона № 53-ФЗ обязанности по работе с военнообязанными сотрудниками возложены на руководителей и других ответственных за военно-учётную работу должностных лиц организаций.
Та же конструкция используется и в Положении о воинском учёте № 719. В нём есть отдельный раздел «Порядок осуществления воинского учёта в организациях», говорится о руководителях организаций, ответственных работниках и количестве сотрудников, которые должны заниматься учётом.
Индивидуальный предприниматель организацией не является.
Поэтому нельзя взять инструкцию для ООО, заменить в ней слово «директор» на «ИП Иванов» и считать, что все обязанности автоматически сохранились.
Для организаций полный порядок другой. Он разобран отдельно в материале «Воинский учёт в организации в 2026 году: документы и штрафы».
Нужно ли ИП сообщать в военкомат о приёме и увольнении работника
По действующей конструкции Закона № 53-ФЗ такая обязанность установлена для организаций.
Организация должна передавать необходимые для воинского учёта сведения о работниках в течение пяти дней после изменения данных. Сюда относится и информация, связанная с трудоустройством и увольнением военнообязанных.
Для ИП аналогичную норму закон не установил.
Причём вопрос уже доходил до суда именно на таком примере. Предпринимателя оштрафовали за то, что он не сообщил в военкомат о заключении трудового договора с военнообязанным работником. Суды отменили постановление: обязанность была возложена на организации и их должностных лиц, а предприниматель к ним не относится.
Несмотря на возраст этого судебного спора, его вывод не потерял практического значения. Формулировки действующих в 2026 году норм по-прежнему построены вокруг организаций.
Но военный билет у работника ИП всё равно нужно спросить?
Здесь возникает другой вопрос, уже из Трудового кодекса.
Статья 65 ТК РФ предусматривает, что военнообязанный гражданин или призывник при заключении трудового договора предъявляет работодателю документы воинского учёта.
Поэтому отсутствие у ИП обязанности вести полноценный воинский учёт не означает, что военный билет или иной предусмотренный документ вообще исчезает из процедуры трудоустройства.
Например, ИП принимает на работу мужчину 26 лет. При оформлении трудового договора тот предъявляет документы, перечисленные в статье 65 ТК РФ, в том числе документ воинского учёта.
Но дальше предприниматель не обязан только на этом основании создавать у себя систему, которую Положение № 719 предусмотрело для организаций: заводить военно-учётные карточки по форме № 10, согласовывать ответственного с военкоматом, проводить ежегодные сверки и вести весь комплект документов организации.
Именно эти две ситуации чаще всего смешивают.
Нужно ли ИП вставать на учёт в военкомате как работодателю
Специальной процедуры, по которой каждый ИП после найма первого военнообязанного сотрудника обязан зарегистрироваться в военкомате как организация-работодатель, действующие правила не устанавливают.
Предпринимателю может прийти письмо с предложением предоставить карточку организации, план работы по воинскому учёту, сведения о численности военнообязанных или другие документы из обычного комплекта организации.
В такой ситуации сначала имеет смысл посмотреть, на кого рассчитана форма. Если в нормативном основании речь идёт об организациях, наличие у человека статуса работодателя ещё не делает его юридическим лицом.
Отправлять весь комплект документов «на всякий случай, чтобы военкомат не ругался» тоже необязательно. Добровольно учитывать сведения о работниках предпринимателю никто не запрещает, но добровольное ведение документов и установленная законом обязанность - разные вещи.
Может ли военкомат оштрафовать ИП на 40-50 тысяч рублей
Именно этот риск обычно заставляет предпринимателей начинать вести учёт, хотя они до конца не понимают, обязаны ли это делать.
Статья 21.4 КоАП РФ сейчас предусматривает штраф от 40 000 до 50 000 рублей за непредставление сведений, необходимых для ведения воинского учёта.
Но посмотрите на субъекта нарушения: ответственность предусмотрена для должностных лиц государственных органов или организаций.
ИП в статье отдельно не указан.
В известном деле предпринимателя уже пытались привлечь за несообщение военкомату сведений о принятом работнике. Постановление было отменено, поскольку обязанность и административная ответственность в этой части распространялись на организацию и её должностных лиц.
Свежий правовой анализ законодательства 2026 года приходит к тому же выводу: изменений, которые сделали бы ИП обязанным вести воинский учёт сотрудников наравне с организациями, не произошло.
Это не означает, что предпринимателя вообще невозможно оштрафовать за любое нарушение, связанное с воинской обязанностью. Если он сам является военнообязанным гражданином и нарушит собственные обязанности по воинскому учёту, применяться будут уже нормы о гражданине, а не о работодателе.
А если повестка пришла самому предпринимателю
Здесь статус ИП вообще не помогает.
Допустим, мужчина зарегистрирован предпринимателем, содержит магазин и нанял трёх продавцов. В отношении работников он не становится организацией и не обязан вести тот же военно-учётный комплект, что ООО.
Но если сам предприниматель состоит на воинском учёте, на него распространяются обычные обязанности гражданина.
Повестка на его имя, требование актуализировать собственные сведения, сообщить об изменении места жительства или выполнить иную предусмотренную законом обязанность - уже другая история.
Поэтому при получении документа из военкомата нужно прежде всего посмотреть, в каком качестве к человеку обращаются.
Фраза «я ИП, а ИП воинский учёт не ведут» не является ответом на личную повестку.
Что написать военкомату в ответ
Сложного документа здесь не требуется.
Можно указать, что запрос получен такого-то числа, заявитель зарегистрирован в качестве индивидуального предпринимателя и не является организацией. Далее сослаться на то, что статья 4 Закона № 53-ФЗ и Положение № 719 устанавливают соответствующие обязанности для организаций и их ответственных должностных лиц.
После этого попросить сообщить правовое основание, по которому военкомат считает обязательным представление конкретной формы именно индивидуальным предпринимателем.
Это лучше категоричной фразы «ничего вам не дам». Во-первых, предприниматель показывает, что не уклоняется от переписки. Во-вторых, если дело дойдёт до протокола, у него уже будет письменная позиция, направленная до привлечения к ответственности.
Если военкомат всё же вынес постановление, можно использовать общий образец жалобы на военкомат, переработав его под конкретный административный спор.
FAQ: воинский учёт у индивидуального предпринимателя
ИП с десятью сотрудниками обязан назначить ответственного за воинский учёт?
Нет. Число работников само по себе не превращает ИП в организацию. Правила о назначении ответственного и количестве военно-учётных работников установлены для организаций.
Нужно ли ИП вести карточки формы № 10?
Обязанность вести такие карточки установлена в системе воинского учёта организаций. Для индивидуального предпринимателя соответствующая обязанность законом не предусмотрена.
Военкомат прислал таблицу со списком военнообязанных. Обязательно её заполнять?
Сначала нужно проверить нормативное основание запроса. Если таблица запрашивается в рамках обязанностей организации по Положению № 719, ИП вправе письменно указать на отсутствие у него такого статуса и попросить обосновать требование.
Можно ли ИП добровольно вести сведения о воинском учёте работников?
Да. Сам запрет на такое внутреннее кадровое оформление отсутствует. Но добровольное ведение сведений не делает обязательными для ИП весь документооборот и отчётность, предусмотренные для организаций.
Работник не принёс военный билет. Можно его принять?
Документы воинского учёта входят в перечень документов, предъявляемых военнообязанными и призывниками при заключении трудового договора. Но вопрос допуска к работе и вопрос обязанности ИП отчитываться перед военкоматом нужно разделять: это разные нормы.