Если перевод совпал хотя бы с одним из 12 антифрод-признаков, банк действительно может остановить его, даже когда клиент уверяет, что отправляет деньги добровольно. Но первый отказ банка обычно не означает окончательного запрета на перевод.
Для обычного подозрительного платежа клиент может подтвердить распоряжение или повторить операцию. После этого банк обязан провести ее, если нет другого законного основания для отказа. Особый порядок действует, когда сведения о получателе уже находятся в базе Банка России: тогда повторный перевод задержат еще на два дня.
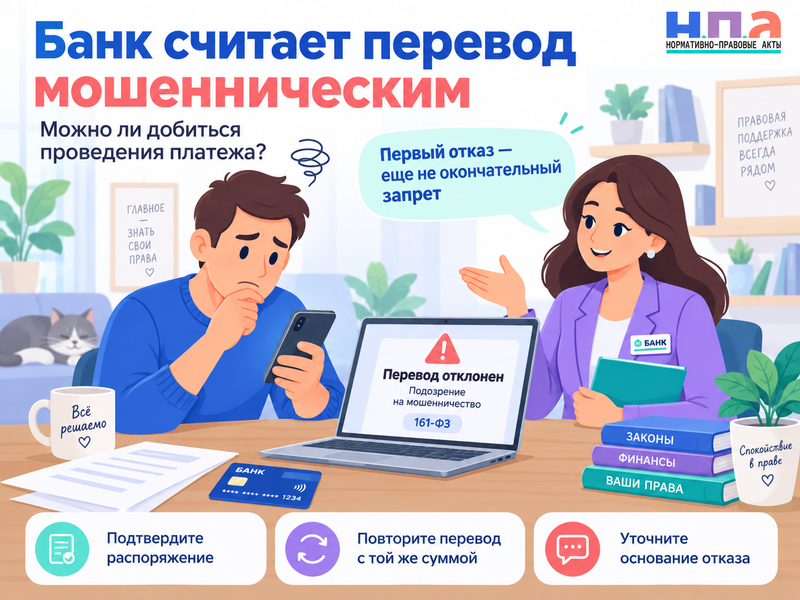
Что делать после сообщения «перевод отклонен из-за подозрения на мошенничество»
Не стоит десять раз подряд нажимать кнопку перевода и менять сумму по 10 рублей в надежде обойти проверку. Для закона имеет значение именно предусмотренное банком подтверждение либо повторная операция с теми же реквизитами и той же суммой.
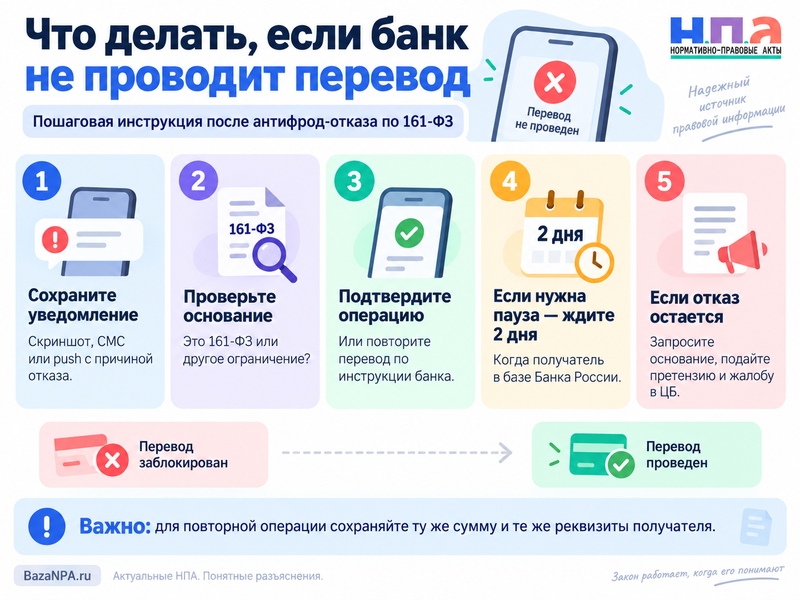
Порядок действий такой:
- Сохраните пуш-уведомление, СМС или экран с причиной отказа и временем операции.
- Проверьте, на какой закон ссылается банк. Если это антифрод по 161-ФЗ, работает описанная ниже процедура. Если банк говорит о легализации доходов и просит подтвердить происхождение денег, это уже другой случай - блокировка карты или операции по 115-ФЗ.
- Выполните действие, которое указал банк: подтвердите распоряжение либо заново совершите перевод тем способом, который предусмотрен договором.
- Не меняйте при повторной операции получателя и сумму. Иначе новый платеж может уже не считаться тем самым повторным переводом.
- Если банк сообщает, что получатель находится в базе Банка России, не пытайтесь обойти двухдневный период через новый платеж. После его окончания повторите операцию на прежние реквизиты и прежнюю сумму.
- Если и после этого деньги не отправляют, запросите точное правовое основание отказа и переходите к письменной претензии.
Правила закреплены в статье 8 Закона № 161-ФЗ. Банк здесь не просто действует по собственной «службе безопасности»: проверять платежи на антифрод-признаки его обязывает закон.
Какие 12 признаков мошеннического перевода действуют в 2026 году
С 1 января 2026 года действует новый приказ Банка России № ОД-2506. Прежних критериев было шесть, теперь основных признаков для обычных переводов двенадцать.
В понятной формулировке Банка России это:
- Получатель уже есть в антифрод-базе Банка России. Его реквизиты раньше связывали со случаями или попытками мошеннических переводов.
- Используется устройство, ранее замеченное в мошеннических операциях. Например, параметры телефона или компьютера совпали с данными устройства из базы регулятора.
- Получатель есть во внутреннем списке самого банка. Банк уже фиксировал его как получателя подозрительных переводов.
- Операция не похожа на обычные платежи клиента. Учитываются сумма, время, место, частота, устройство и сам получатель. Поэтому необычный крупный перевод ночью человеку, которому клиент раньше не платил, действительно может сработать как триггер.
- В отношении получателя возбуждено уголовное дело, связанное с мошенническим переводом.
- Банк получил сведения о подозрительной активности от других организаций. Это могут быть необычные звонки, резкий рост СМС и сообщений в мессенджерах перед платежом. Учитываются соответствующие события как минимум за шесть часов до перевода.
- При бесконтактной операции через банкомат слишком долго идет обмен данными между картой или ее цифровым токеном и банкоматом.
- НСПК или другой участник платежной инфраструктуры передал сигнал о риске, например о возможной компрометации карты или другого электронного средства платежа.
- Перед переводом появились признаки захвата доступа. Среди них вредоносная программа, необычная банковская сессия, смена операционной системы или провайдера, а также смена номера телефона в онлайн-банке или на Госуслугах в предшествующие 48 часов.
- Наличными пытаются пополнить чужой счет через банкомат с использованием цифровой карты, а владелец этого счета в предыдущие 24 часа отправил физлицу за границу больше 100 000 рублей.
- Клиент сначала перевел себе через СБП из другого банка больше 200 000 рублей, а затем менее чем через сутки отправляет деньги новому получателю, которому ничего не переводил последние шесть месяцев.
- Сведения о получателе находятся в государственной системе противодействия ИКТ-преступлениям. Этот новый критерий применяется с 1 марта 2026 года.
Один такой признак - не доказательство того, что клиент или получатель преступник. Это основание для банка запустить защитную процедуру и остановить операцию.
Особенно много вопросов возникает с пунктом про 200 000 рублей. Сам перевод себе на 200 001 рубль не запрещен. Признак возникает при сочетании условий: деньги пришли самому себе из другого банка через СБП, прошло менее суток, а следующая операция направлена физлицу, которому клиент не переводил деньги минимум полгода.
Обязан ли банк провести перевод после подтверждения
Во многих случаях - да.
Если сработал обычный антифрод-признак, но сведений о получателе в базе Банка России нет, клиент подтверждает распоряжение либо повторяет перевод тем способом, который указал банк. После этого банк обязан незамедлительно принять подтвержденное распоряжение или провести повторную операцию.
Для перевода картой, электронными деньгами или через СБП первоначальная операция обычно просто отклоняется. В уведомлении банк должен сообщить, как совершить повторный платеж. Реквизиты получателя и сумма должны остаться прежними.
Именно поэтому ответ поддержки «система решила, мы ничего сделать не можем» сам по себе не закрывает вопрос. После выполнения предусмотренной законом процедуры нужно смотреть, почему банк отказывает уже подтвержденному переводу.
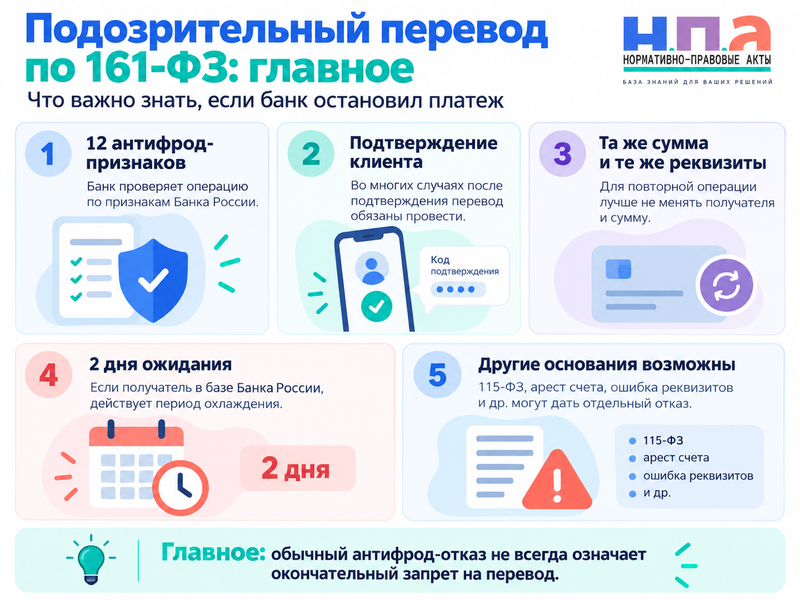
Есть существенное исключение. Если получатель находится именно в антифрод-базе Банка России, первого подтверждения недостаточно. При повторной попытке банк снова откажет либо приостановит распоряжение и запустит двухдневный период охлаждения.
После его окончания последующий повторный перевод на те же реквизиты и ту же сумму банк обязан выполнить, если к этому моменту не существует другого предусмотренного законом ограничения.
Два дня здесь не означают автоматически ровно 48 часов. Банк России приводит такой пример: повторная попытка сделана 28 октября в 20:00 - период заканчивается в 23:59 29 октября. Если повторить платеж 29 октября в 01:00, окончание приходится на 23:59 30 октября. Выходные и рабочие дни значения не имеют.
Почему иногда банк вправе снова отказать
161-ФЗ не дает клиенту универсальную команду «провести любой платеж несмотря ни на что».
Правило о подтверждении снимает именно антифрод-препятствие. Одновременно может существовать другое основание: арест счета, недостаток денег, неправильные реквизиты, ограничения по 115-ФЗ или иное установленное законом ограничение.
Поэтому при повторном отказе лучше не спрашивать поддержку абстрактно: «Почему опять не проходит?». Запросите, применяется ли сейчас часть 3.10 статьи 8 Закона № 161-ФЗ, имеются ли сведения о получателе в базе Банка России и есть ли иное самостоятельное основание не исполнять платеж.
Для этого можно направить запрос о предоставлении информации. Если понадобятся копии ответа, уведомлений или иных доступных клиенту материалов по операции, пригодится запрос о предоставлении документации.
При этом банк не обязан раскрывать клиенту устройство своей внутренней антифрод-модели и все параметры системы безопасности. Практический вопрос уже: какое юридическое основание действует сейчас и какую процедуру клиент должен пройти для исполнения именно этого перевода.
Стоит ли настаивать на переводе подозрительному получателю
Технически добиться исполнения можно даже тогда, когда получатель числится в антифрод-базе. Но двухдневная пауза как раз и дана для того, чтобы человек еще раз проверил, кому он собирается отправлять деньги.
Если продавец просит срочно заплатить на карту «сотрудника», звонящий представляется следователем, безопасником банка или сотрудником Госуслуг, а деньги нужно перевести ради «защиты счета», лучше перевод не подтверждать.
Когда банк выполнил предусмотренное законом предупреждение и период охлаждения, а клиент после этого всё равно настоял на операции, положение с возвратом денег становится существенно хуже. Механизм возврата после уже состоявшегося платежа отдельно разобран в материале о том, обязан ли банк вернуть деньги, добровольно переведенные мошенникам.
Если подозрения появились уже у самого клиента, не подтверждайте операцию и сохраните данные получателя.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуПриложите переписку, телефоны, аккаунты, объявление и реквизиты, на которые вас просили отправить деньги. Если платеж всё же прошел, сохраните еще чек и банковскую выписку. Для случайно отправленного, но не мошеннического платежа действует другой порядок - возврат ошибочного перевода на карту.
Что писать банку, если законный перевод всё равно не проводят
Сначала убедитесь, что вы действительно повторили операцию правильно и установленный период охлаждения закончился. После этого уже имеет смысл фиксировать нарушение письменно.
В претензии укажите дату и время первой операции, сумму и получателя, сообщение банка, дату подтверждения или повторного платежа. Если применялся двухдневный период, отдельно напишите, когда он закончился и когда вы снова попытались перевести деньги.
Просите банк сообщить конкретное правовое основание последующего отказа и исполнить распоряжение, если иных ограничений нет. Не требуйте просто «отключить антифрод»: банк не вправе перестать проверять операции клиента.
На обычное письменное обращение финансовая организация должна ответить в течение 15 рабочих дней. При необходимости срок может быть продлен максимум еще на 10 рабочих дней с уведомлением заявителя. Этот срок не нужно путать с двухдневным периодом охлаждения: ждать ответа на претензию, чтобы правильно повторить текущую операцию, закон не требует.
Если банк продолжает ссылаться только на «подозрительность», хотя предусмотренная 161-ФЗ процедура уже пройдена, следующий шаг - обращение к регулятору. Для этого подойдет жалоба на банк в Центробанк.
К ней приложите уведомления об отказе, претензию, ответ банка и подтверждение последующей попытки перевода. Если спор дойдет до суда, форму требований придется определять по обстоятельствам: счет физлица для личных нужд и расчетный счет бизнеса дают разный процессуальный контекст. Универсальной основой для подготовки обращения может служить исковое заявление по гражданскому делу.
Сам факт того, что защитная система задержала платеж, еще не делает банк нарушителем. Закон прямо освобождает его от ответственности за убытки, возникшие из-за надлежащего исполнения антифрод-обязанностей. Спор с банком начинается тогда, когда он выходит за пределы этой процедуры и не может назвать другое законное основание для дальнейшего отказа.
FAQ: подозрительный перевод по 161-ФЗ
Может ли банк остановить перевод только потому, что сумма большая?
Большая сумма сама по себе в перечне не названа универсальным основанием для отказа. Но она может сделать операцию нетипичной для конкретного клиента. Кроме того, для отдельных новых признаков прямо установлены пороги 100 000 и 200 000 рублей в сочетании с другими обстоятельствами.
Действуют ли эти 12 признаков при снятии денег в банкомате?
Для выдачи наличных применяется отдельный набор антифрод-признаков и отдельная процедура. Если банк разрешил через банкоматы снимать только до 50 000 рублей в сутки, используйте инструкцию про ограничение снятия наличных после подозрительной операции.
Если первый перевод отклонен, можно изменить сумму и попробовать снова?
Можно создать новый перевод, но это уже может не дать предусмотренного законом эффекта повторной операции. Для процедуры по статье 8 повторный платеж должен содержать те же реквизиты получателя и ту же сумму, поэтому безопаснее следовать инструкции самого банка.