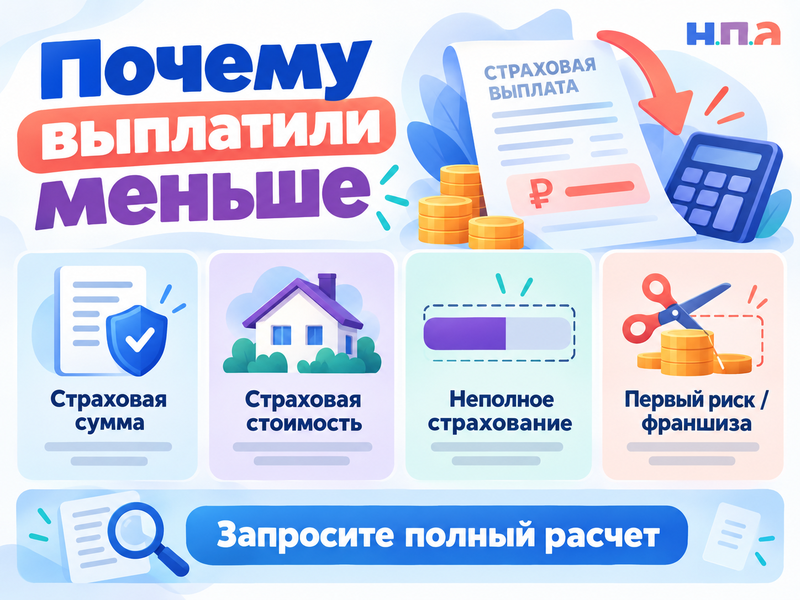
Да, иногда это законно. То, что ущерб от залива меньше указанной в полисе страховой суммы, еще не означает, что страховщик обязан возместить его целиком. При неполном страховании выплата может уменьшаться пропорционально тому, какую часть стоимости имущества покрывал полис.
Но сначала попросите у страховой полный расчет выплаты. Из него должно быть понятно, какую страховую стоимость компания взяла, с какой страховой суммой ее сравнила и на какой пункт договора или правил сослалась.
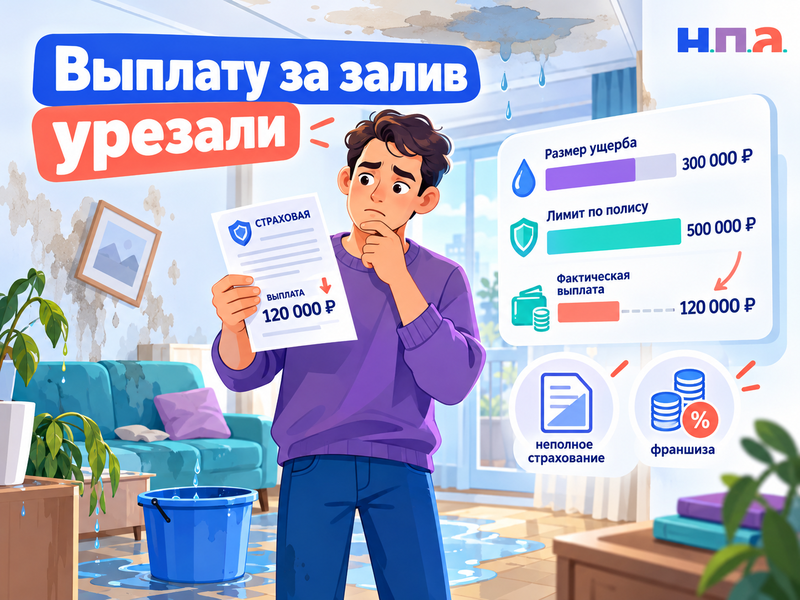
Почему лимита по полису может не хватить даже на небольшой залив
В страховании есть две похожие суммы. Страховая сумма - предел ответственности страховщика. Страховая стоимость - действительная стоимость застрахованного имущества, обычно на момент заключения договора.
Представим, что квартиру стоимостью 8 млн рублей застраховали на 4 млн. После залива ремонт оценили в 600 000 рублей. Кажется, что лимита 4 млн более чем достаточно.
При обычном неполном страховании результат может оказаться другим. Полис покрывает половину страховой стоимости, поэтому по статье 949 ГК РФ страховщик может возместить ту же долю убытка - в нашем примере 300 000 рублей.
Вот откуда появляется ситуация: ущерб намного меньше лимита, а денег все равно не хватает на ремонт.
После выплаты найдите четыре строки, а не спорьте сразу с оценкой
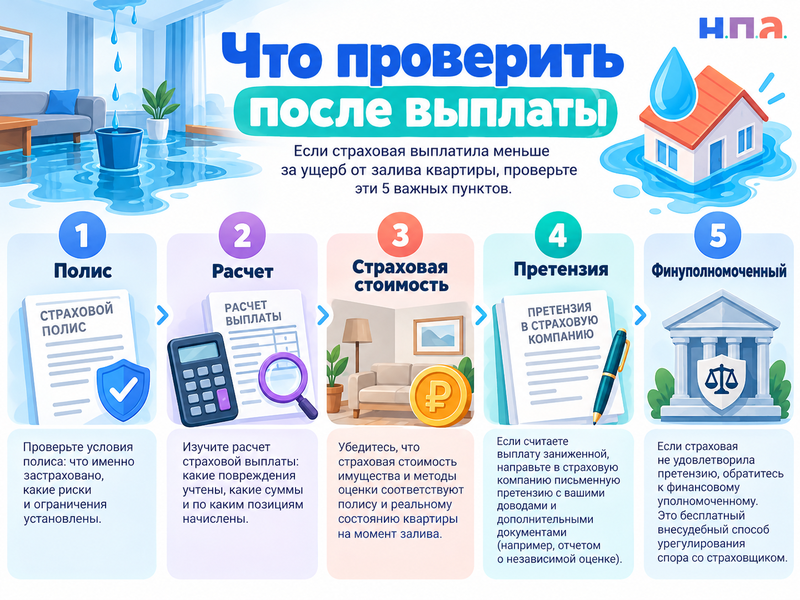
Если страховая уже перечислила деньги, сравните ее расчет с полисом и правилами страхования.
Проверьте:
- Что именно пострадало и что было застраховано - конструктив квартиры, отделка, инженерное оборудование, мебель.
- Какая страховая сумма установлена именно для поврежденного объекта. Общая цифра на полисе может состоять из нескольких лимитов.
- Указана ли страховая стоимость и как договор предлагает ее определять.
- Есть ли слова "неполное страхование", "пропорциональная выплата", "непропорциональная выплата", "первый риск".
- Применялась ли франшиза. Это отдельное уменьшение выплаты.
- Как компания получила итог: какой ущерб умножила на какой коэффициент и что вычла после этого.
Спор часто начинается не с вопроса "почему эксперт дешево оценил ремонт", а с одной строки в полисе. Страховая могла признать весь ущерб, но затем применить коэффициент неполного страхования.
Закон об организации страхового дела тоже разделяет страховую сумму и страховую выплату. Большой лимит в полисе сам по себе не обещает возмещение каждого убытка в полном размере.
Когда пропорциональное уменьшение законно
Если страховая сумма ниже страховой стоимости, статья 949 ГК РФ по общему правилу допускает пропорциональное возмещение. Но договор может установить более выгодный порядок.
Например, в полисе бывает непропорциональная выплата или страхование "по первому риску". Тогда ущерб возмещается без уменьшения на отношение страховой суммы к страховой стоимости, но в пределах согласованного лимита.
Верховный Суд подтвердил, что стороны могут застраховать имущество не на всю его действительную стоимость. Одновременно имеет значение согласованный способ расчета. Если подготовленное страховщиком условие неясно и его смысл нельзя установить обычным толкованием договора, неясность по общему правилу толкуется против составителя. Эти позиции собраны в Постановлении Пленума Верховного Суда РФ N 19 от 25 июня 2024 года.
Есть отдельное исключение для страховой суммы, которая по условиям договора последовательно уменьшается в течение срока страхования. Верховный Суд указал, что одно такое уменьшение не дает дополнительно применять пропорцию по статье 949 ГК РФ. Текущая страховая сумма при этом все равно остается пределом выплаты.
Когда есть основания требовать доплату
Повод спорить есть, если страховая сослалась на "рыночную стоимость квартиры", но не показала, откуда она взялась и почему именно ее можно использовать в расчете.
Посмотрите также, не перепутаны ли объекты. В полисе внутренняя отделка может быть застрахована на одну сумму, конструктив квартиры - на другую, домашнее имущество - на третью. После залива важно условие именно по поврежденной категории, а не самая большая цифра на первой странице.
Требование о доплате выглядит обоснованнее, если договор предусматривает первый риск или непропорциональную выплату, страховщик применил коэффициент к объекту, для которого он не предусмотрен, либо использовал страховую стоимость, которая расходится с согласованной сторонами.
Отдельно проверьте франшизу. При безусловной франшизе согласованная сумма действительно вычитается из убытка. Поэтому фраза "ущерб меньше страховой суммы" не отменяет франшизу.
Что написать страховщику
Не ограничивайтесь просьбой "пересчитать выплату". Запросите арифметику.
Укажите номер полиса и страхового случая, сумму установленного ущерба и фактическую выплату. Попросите сообщить страховую стоимость поврежденного объекта на дату заключения договора, примененную страховую сумму, коэффициент, размер франшизы, конкретный пункт правил и редакцию правил, действовавшую при заключении полиса.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ образце лучше заменить общие формулировки на требование предоставить расчет и доплатить конкретную сумму. Приложите полис, решение о выплате, акт о заливе, расчет ущерба, фотографии и, если есть, независимую оценку.
Если денежное требование гражданина по добровольному страхованию не превышает 500 000 рублей, после обращения в страховую спор обычно передают финансовому уполномоченному. Срок ответа страховщика зависит от формы обращения: закон предусматривает 15 рабочих дней для отдельных электронных обращений по стандартной форме и 30 календарных дней в остальных предусмотренных случаях. После отказа или отсутствия ответа можно идти к финансовому уполномоченному, а уже затем - в суд.
Если страховая посчитала пропорцию правильно
Тогда недостающая часть ущерба не становится долгом страховщика. При неполном страховании часть риска остается на страхователе.
Но после залива может быть другое ответственное лицо - сосед, управляющая организация или тот, чьи действия вызвали аварию. Если его ответственность доказуема, непокрытую страховкой часть ущерба можно требовать с виновника. Страховщик после выплаты получает право требования лишь в пределах выплаченного и не должен использовать суброгацию во вред страхователю, который не получил полного возмещения.
Как это работает с другой стороны, мы разбирали в материале о требовании страховой к виновнику залива. Если причиной была крыша дома, пригодится разбор ответственности за протечку крыши.
Поэтому при урезанной выплате за залив квартиры сначала выясните не то, насколько ущерб меньше большой цифры на полисе. Найдите соотношение страховой суммы и страховой стоимости именно по поврежденному объекту и способ расчета, который стороны согласовали. Тогда будет понятно, перед вами законное неполное страхование или недоплата, которую нужно оспаривать.