Полгода назад в квартире потекла вода и пострадали соседи снизу. С ними после происшествия вы почти не общались: квартира была застрахована, страховая выплатила им компенсацию.
Теперь письмо пришло уже вам. Компания требует, например, 180 000 рублей и пишет о взыскании ущерба в порядке суброгации.
Сам факт страховой выплаты ещё не означает, что эту сумму нужно перечислить.
Страховая заняла место соседей - дополнительных прав у неё не появилось
Механизм называется суброгацией.
По статье 965 ГК РФ после выплаты страхового возмещения к страховщику может перейти право потерпевшего потребовать ущерб с лица, которое за него отвечает.
Представим, что ремонт соседской квартиры после залива оценили в 120 000 рублей. Страховая выплатила собственнику эти 120 000 рублей.
Если причиной была лопнувшая гибкая подводка под вашей раковиной и ответственность действительно лежит на вас, страховая получает возможность потребовать соответствующий ущерб уже от вас.
Но она не приобретает более сильную позицию, чем была у соседа.
Если сосед не смог бы доказать, что залив произошёл по вашей вине, страховщик тоже не должен получить деньги только потому, что сначала произвёл выплату по своему договору.
Это ключевой момент всей претензии.
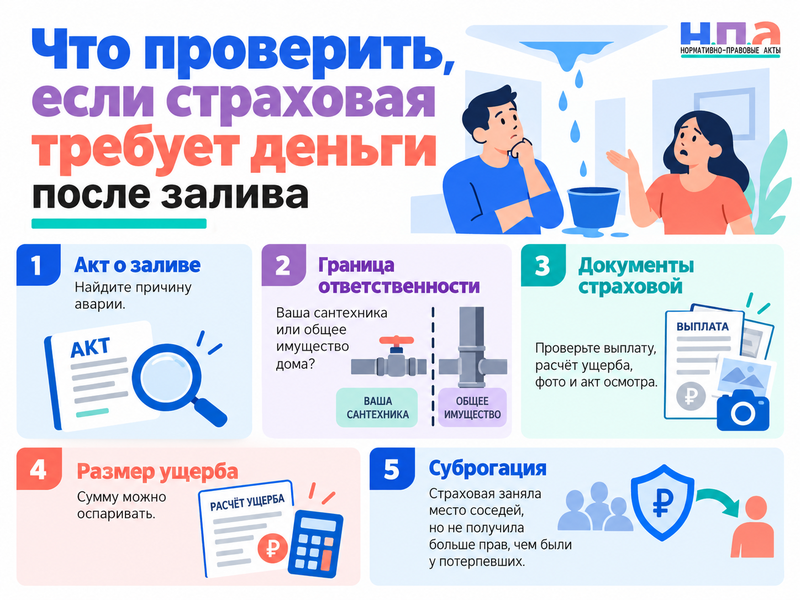
Первым делом найдите акт о заливе
В письме страховщика часто подробно расписаны номер полиса, сумма выплаты и банковские реквизиты.
Для вас важнее другой документ - акт, составленный после аварии.
Посмотрите, какая причина там указана.
Фразы «вода поступала из квартиры N 45» недостаточно, чтобы автоматически определить виновника.
Нужно понимать, что именно произошло.
Если лопнула гибкая подводка к смесителю, шланг стиральной машины или другая внутриквартирная сантехника после границы общего имущества, претензия к собственнику может быть обоснованной.
Совсем иначе оценивается порыв стояка, проблема на участке до первого отключающего устройства, неисправность общего канализационного стояка или другая авария общего имущества дома.
В 2026 году Минстрой ещё раз подтвердил границу для холодного и горячего водоснабжения: в общее имущество входят стояки, ответвления до первого отключающего устройства и сами первые отключающие устройства.
Если авария произошла именно там, отвечать за содержание такого оборудования обычно должна управляющая организация, а не собственник квартиры только потому, что труба физически находилась у него в ванной.
Общий принцип ответственности за причинённый вред закреплён в статье 1064 ГК РФ.
Подробно определение виновника самого затопления мы разбирали в материале «Залив квартиры соседями или управляющей компанией - акт, оценка, претензия, иск».
Не платите по одной странице с банковскими реквизитами
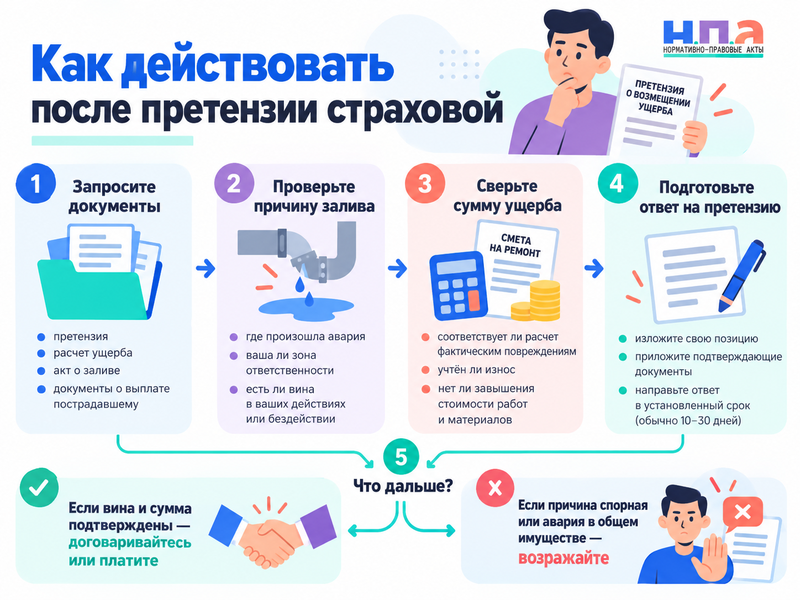
Попросите страховую предоставить документы, на которых основано требование.
Минимально полезны:
- акт о заливе;
- материалы осмотра квартиры соседей;
- фотографии повреждений;
- расчёт стоимости восстановительного ремонта;
- страховой акт;
- документ о фактической выплате соседям;
- документы, из которых видно, какие именно повреждения страховщик связал с этим заливом;
- объяснение, почему ответственным лицом компания считает именно вас.
Если в претензии написано «мы выплатили 214 600 рублей, перечислите их в течение десяти дней», это ещё не доказательство размера вашего обязательства.
Верховный Суд разъясняет: к страховщику переходит требование только в пределах выплаченного страхового возмещения и в том объёме, который принадлежал потерпевшему.
Иначе говоря, внутренняя методика страховой компании сама по себе не создаёт для виновника новый размер ответственности.
Это особенно важно, если на осмотр повреждений вас не приглашали, фотографии сделаны спустя длительное время или в расчёте появились комнаты и предметы, которых акт сразу после залива вообще не упоминал.
Акт говорит, что вода была из моей квартиры - спорить уже бесполезно?
Нет.
Это серьёзное доказательство, но не магическая справка о виновности.
В январе 2026 года в одном из страховых споров суд отказал во взыскании, поскольку истец ссылался фактически на односторонний акт, а достоверно установить источник залива и причинную связь с действиями ответчика не удалось.
Есть и обратная практика.
Когда акт фиксирует конкретную причину - например, разрыв гибкой подводки под смесителем в вышерасположенной квартире - и собственник не представляет доказательств другой причины, страховщики успешно взыскивают выплату в порядке суброгации.
Поэтому полезно вспомнить, что происходило сразу после аварии.
Кто перекрывал воду? Откуда именно она текла? Приходил ли сантехник? Осталась ли аварийная заявка? Что записала управляющая компания? Сохранился ли сломанный шланг, кран или другой элемент?
Если вы ещё после залива письменно указывали УК, что течь произошла из стояка, приложите это к ответу страховщику.
С суммой тоже можно спорить отдельно от причины
Допустим, источник действительно находился в вашей зоне ответственности.
Это ещё не означает, что размер требования страховщика нельзя проверять.
В свежем деле 2026 года страховщик потребовал возмещение после залива, но ответчик представил собственное экспертное заключение. Суд установил меньшую стоимость восстановительного ремонта и взыскал именно её, а не первоначально заявленный расчёт страховщика.
Поэтому разделяйте два вопроса:
«Я отвечаю за аварию?»;
«Действительно ли эта авария причинила ущерб именно на такую сумму?».
Можно признать первый факт и спорить со вторым.
Например, в акте после залива отмечены повреждения потолка и стены кухни, а в страховой расчёт позднее попала замена напольного покрытия в другой комнате. Страховая должна объяснить причинную связь.
Если спор уже дошёл до суда, для проверки причин аварии или стоимости ремонта можно использовать судебную экспертизу.
Пришла претензия - отвечать или просто ждать суда
Игнорировать письмо необязательно, даже если вы категорически не согласны.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуДля этого спора образец нужно изменить.
Не начинайте письмо фразой «признаю задолженность, но сейчас нет денег», если ответственность и сумма ещё не проверены.
Напишите, что не можете согласиться с требованием в представленном виде, и запросите документы, подтверждающие причину залива, вашу ответственность, сумму ущерба и фактическую страховую выплату.
Если проблема была в общедомовом имуществе, укажите конкретный элемент системы и приложите акт УК, заявку аварийной службы или другие подтверждения.
Если спор только о сумме, так и напишите: факт происшествия не отрицаете, но размер ущерба документально не подтверждён либо вызывает возражения.
Сама претензия не позволяет страховщику снять деньги с вашей банковской карты. Если договориться не получится, компании придётся обращаться за взысканием в установленном законом порядке.
Если я уже отдавал соседям деньги после залива
Обязательно сообщите об этом страховщику.
Найдите расписку, банковский перевод, соглашение или переписку, из которых видно, за что именно передавались деньги.
Нельзя получить полное возмещение одного и того же ущерба сначала от виновника, а затем ещё раз использовать уже погашенную часть требования при суброгации.
В деле 2026 года суд как раз учёл сумму, которую ответчик ранее добровольно выплатил потерпевшей, и уменьшил взыскиваемую страховщиком сумму.
Но здесь важны даты и содержание документов. Фраза в переводе «соседу» значительно слабее расписки «в счёт возмещения ущерба от залива квартиры такого-то числа».
Претензия пришла через два с половиной года после аварии
Это ещё не обязательно поздно.
Суброгация не запускает для страховой новый срок с даты, когда она перечислила деньги своему клиенту.
При замене кредитора срок исковой давности и порядок его исчисления не меняются - это следует из статьи 201 ГК РФ.
Для обычного требования о возмещении имущественного вреда ориентиром является общий трёхлетний срок.
Поэтому нужно смотреть прежде всего на дату причинения ущерба и обстоятельства первоначального требования потерпевшего, а не отсчитывать три года заново от страховой выплаты.
При этом суд сам исковую давность автоматически не применяет. Если дело уже рассматривается и срок действительно истёк, ответчику нужно заявить об этом.
Когда платить действительно придётся
Позиция страховщика становится сильной, когда документы складываются в одну цепочку:
- залив произошёл из вашей квартиры;
- авария возникла на оборудовании в вашей зоне ответственности;
- ущерб соседской квартире непосредственно связан с этой аварией;
- его размер подтверждён;
- страховая действительно выплатила соответствующую сумму соседям.
Тогда требование по статье 965 ГК РФ - не просьба вернуть компании её расходы из доброй воли, а перешедшее к ней право потерпевшего.
Но начинать проверку нужно не со слов «страховая уже заплатила - значит придётся возвращать».
Начните с причины залива. Именно от неё зависит, была ли у соседей вообще возможность взыскать эти деньги с вас. Если такой возможности не было, одна страховая выплата её не создаёт.