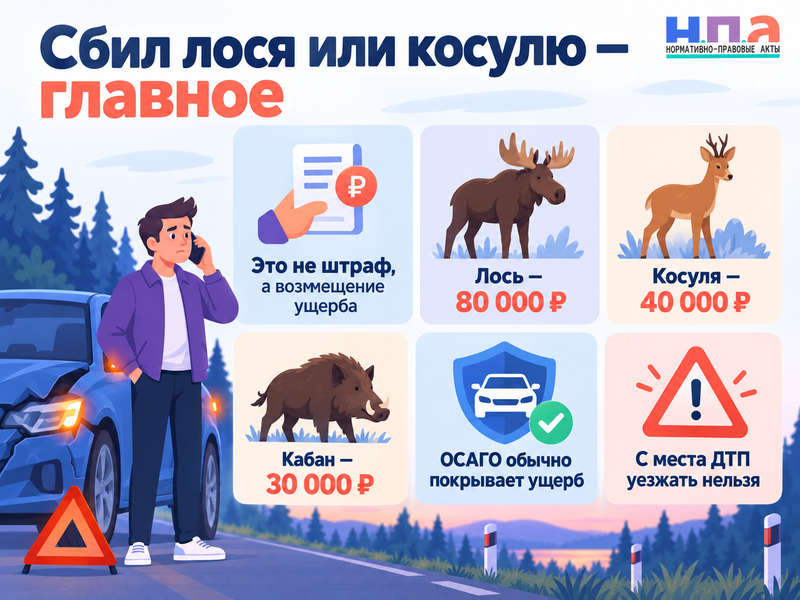
Если машина сбила лося, косулю, кабана или другое дикое животное, отдельного «штрафа за лося» только за сам факт наезда нет. Но государству возмещается вред животному миру: за погибшего лося базовая сумма составляет 80 000 рублей, за косулю - 40 000 рублей, за кабана - 30 000 рублей.
При действующем ОСАГО этот ущерб обычно покрывает страховщик. Водителю гораздо важнее правильно оформить ДТП и не уезжать с места: иначе помимо проблем с правами страховая после выплаты может потребовать деньги обратно.
Что делать сразу после наезда на животное
Столкновение с диким животным - это ДТП, даже если второй машины рядом нет. Поэтому история «лось убежал в лес, повреждения небольшие, поехал дальше» может создать больше проблем, чем сам наезд.
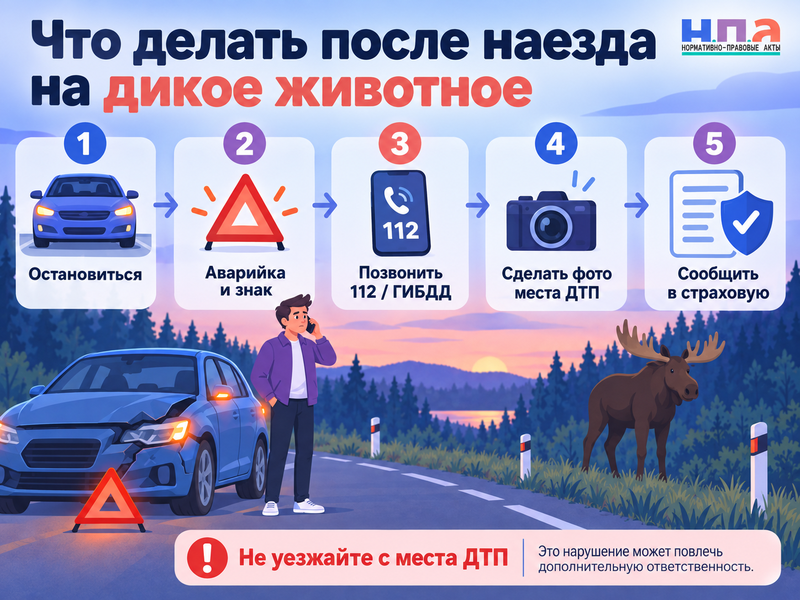
- Остановите автомобиль, включите аварийную сигнализацию и выставьте знак аварийной остановки.
- Позвоните 112 или в Госавтоинспекцию и сообщите о столкновении с диким животным. Дальше действуйте по указаниям сотрудника.
- Сфотографируйте место, автомобиль, животное, следы на дороге, ближайшие знаки и общий вид участка.
- Не увозите погибшее животное и не пытайтесь самостоятельно решить, что с ним делать.
- Сохраните документы, которые оформят сотрудники полиции, и сведения о происшествии.
- Сообщите о ДТП страховщику по ОСАГО, а если автомобиль застрахован по каско - ещё и своему страховщику по каско в срок, указанный в договоре.
Если в документах ГИБДД обстоятельства отражены неверно, замечания лучше заявлять сразу. Позже можно использовать жалобу в ГИБДД, но исправлять уже оформленную картину происшествия всегда сложнее.
80 тысяч за лося - это штраф или возмещение ущерба
Именно здесь возникает большая часть путаницы. В новостях обычно пишут «штраф за сбитого лося 80 тысяч», хотя юридически речь идёт не об административном штрафе.
Дикие животные находятся в государственной собственности. Если животное погибло в результате ДТП, государству причинён имущественный вред, который рассчитывается по специальным таксам. Обязанность его возместить предусмотрена статьёй 56 Закона о животном мире.
Для обычного случайного наезда действующая методика предусматривает расчёт с коэффициентом 1. Поэтому для наиболее частых ДТП суммы выглядят так: лось - 80 000 рублей, косуля - 40 000 рублей, кабан - 30 000 рублей, благородный олень - 70 000 рублей, пятнистый олень - 60 000 рублей.
Это не те суммы, которые рассчитываются при незаконной охоте. Там применяются другие основания и повышающие коэффициенты, поэтому в интернете можно встретить значительно более крупные цифры.
Для редких видов, животных из Красной книги и объектов, которые не относятся к охотничьим ресурсам, могут действовать другие методики. Поэтому универсального тарифа «за любое дикое животное» нет.
Почему платить приходится, даже если лось сам выбежал на дорогу
Водители часто возражают вполне логично: животное появилось внезапно, правила не нарушались, избежать столкновения было невозможно. За что тогда вообще платить?
Причина в конструкции гражданской ответственности. Автомобиль считается источником повышенной опасности. По статье 1079 ГК РФ его владелец отвечает за причинённый вред независимо от обычной вины, если не доказаны специальные основания освобождения.
Поэтому отсутствие постановления о нарушении ПДД ещё не означает, что ущерба животному миру нет. Можно не получить штраф за скорость или другое нарушение и одновременно столкнуться с требованием компенсировать стоимость погибшего животного.
Отсутствие знака «Дикие животные» тоже само по себе не отменяет гражданскую ответственность. Для взыскания ущерба государство опирается прежде всего на факт гибели животного в результате использования автомобиля.
Юридически ответственным лицом при этом не всегда является человек, записанный собственником в СТС. Закон смотрит на владельца источника повышенной опасности на законном основании. Например, при служебной поездке вопрос ответственности может решаться уже с участием работодателя.
Кто платит за лося - водитель или ОСАГО
Если гражданская ответственность владельца автомобиля была застрахована, вред государственному животному миру входит в сферу ОСАГО как вред имуществу потерпевшего.
Это не теоретическая конструкция. В 2026 году прокуратуры продолжают взыскивать такие суммы непосредственно со страховых компаний: за косулю - 40 000 рублей, за кабана - 30 000 рублей. Суды такие требования удовлетворяют.
Поэтому при нормальном действующем полисе водитель не должен исходить из логики «мне назвали 80 тысяч - значит, нужно сразу платить самому». Если требование пришло непосредственно вам, передайте сведения о полисе, уведомите страховщика и сохраните всю переписку.
Бывает и обратная ситуация: страховщик утверждает, что гибель дикого животного вообще не относится к страховому случаю. Тогда полезно сверить основания отказа с отдельной инструкцией о том, что делать при отказе в выплате по ОСАГО.
Для обращения в надзорный орган можно адаптировать жалобу на страховую компанию. Если спор касается уже просрочки исполнения признанного требования, подойдет претензия о нарушении сроков страховой выплаты.
Когда ущерб за животное придётся платить самому
Самая понятная ситуация - отсутствие действующего ОСАГО. Страховщика, который должен закрыть ответственность, просто нет, поэтому требование предъявляется к ответственному владельцу автомобиля.
Похожая логика действует при обычном ДТП с водителем без ОСАГО: наличие обязанности возместить вред от отсутствия полиса никуда не исчезает.
Но полис тоже не всегда означает, что водитель окончательно избавлен от расходов. Закон об ОСАГО предусматривает случаи регресса. Страховая сначала рассчитывается с потерпевшим, а затем получает право взыскать выплаченное с причинителя вреда.
Один из таких случаев особенно важен при столкновении с животным - водитель скрылся с места ДТП. Регресс также возможен, например, при управлении без права управления или в некоторых других прямо перечисленных законом ситуациях.
Если водитель уже возместил государству ущерб сам, хотя его ответственность была застрахована, вопрос о возврате этой суммы страховщиком нужно решать отдельно. При отказе и после соблюдения обязательной досудебной процедуры спор может дойти до суда.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ шаблоне придётся полностью изменить фактическую часть: указать ДТП с диким животным, полис, документ о размере экологического ущерба, подтверждение своей выплаты и ответ страховщика. Перед иском необходимо проверить, какая именно досудебная процедура требуется в вашем споре.
Что будет, если сбил лося и уехал
Вот здесь может появиться уже настоящий административный риск.
Если столкновение отвечает признакам ДТП, водитель обязан выполнить требования ПДД. За оставление места происшествия в нарушение этих правил часть 2 статьи 12.27 КоАП РФ предусматривает лишение права управления на срок от одного года до полутора лет либо административный арест до 15 суток.
Одновременно возникает страховой риск. Закон об ОСАГО прямо разрешает страховщику предъявить регресс к водителю, который скрылся с места ДТП. Получается неприятная комбинация: государству деньги за погибшее животное перечислит страховая, а затем попытается взыскать ту же сумму с водителя.
Поэтому даже если после удара косуля поднялась и скрылась, а на машине почти ничего не видно, безопаснее не принимать решение «ничего не случилось» самостоятельно. Остановитесь, зафиксируйте место и сообщите о происшествии.
Кто оплатит ремонт автомобиля после столкновения
ОСАГО водителя защищает его ответственность перед другими, а не его собственную машину. Поэтому из того, что страховая заплатила государству 80 000 рублей за лося, не следует, что она обязана отремонтировать капот, фару и радиатор автомобиля.
Для собственной машины здесь в первую очередь имеет значение каско. Покрывает ли конкретный полис столкновение с животным и какие документы потребуются, нужно смотреть в договоре и правилах страхования. Если страховщик признаёт случай, но затягивает восстановление, порядок действий разобран в материале о ремонте автомобиля по каско.
Попытка взыскать ремонт с дорожной организации или охотничьего хозяйства только потому, что на дороге появился лось, сама по себе перспективы не создаёт. Понадобится доказать конкретное нарушение со стороны ответчика и причинную связь с аварией.
Поэтому после столкновения возникают два разных имущественных вопроса. Государство решает вопрос о вреде погибшему животному, а водитель - о ремонте своей машины. ОСАГО обычно закрывает первый, собственное каско при наличии соответствующего покрытия может закрыть второй.