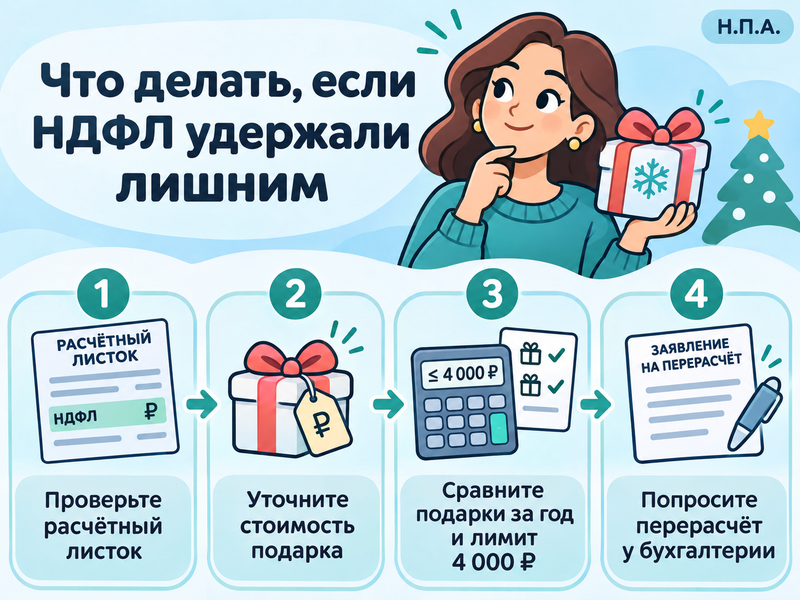
Если после корпоративного новогоднего подарка зарплата пришла меньше, это еще не означает незаконное удержание. Подарок от работодателя считается доходом, а НДФЛ с его облагаемой части компания может удержать из ближайшей денежной выплаты - например, из зарплаты.
Но налог считают не со всей стоимости автоматически. Сначала нужно проверить три цифры: сколько работодатель оценил подарок, какие подарки он уже выдавал вам с января и какая часть годового лимита в 4 000 рублей к декабрю уже использована.
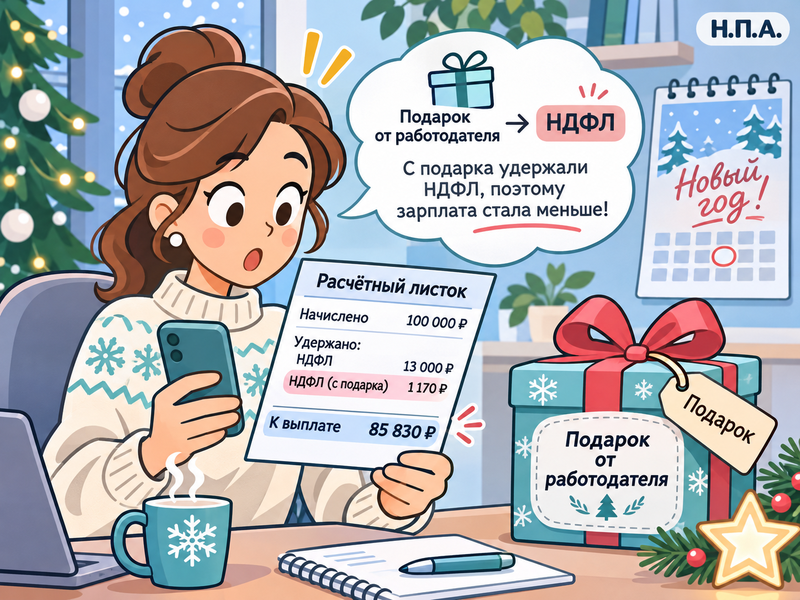
Начните с расчетного листка, а не с цены подарка в магазине
В расчетном листке должно быть видно, сколько начислено, сколько удержано и на каком основании. Такое требование закреплено в статье 136 ТК РФ.
Ищите строки вроде «доход в натуральной форме», «подарок», «код дохода 2720», «НДФЛ» или отдельную налоговую корректировку.
Затем попросите бухгалтерию сообщить:
- стоимость подарка, которая вошла в налоговую базу;
- дату его выдачи;
- стоимость других подарков от работодателя с начала года;
- сколько из лимита 4 000 рублей уже использовано;
- ставку НДФЛ;
- сумму налога именно с подарка.
Банковская выписка здесь почти ничего не объясняет. Она покажет только, что на карту пришло меньше денег, но не даст понять, из какой базы бухгалтерия получила налог.
Если расчетки не выдают, полезен отдельный материал о том, что делать, если работодатель не предоставляет расчетные листки и другие документы.
Первые 4 000 рублей подарков за год НДФЛ не облагаются
Правило находится в пункте 28 статьи 217 НК РФ.
От НДФЛ освобождается стоимость подарков от организаций и предпринимателей в пределах 4 000 рублей за налоговый период. Налоговый период по НДФЛ - календарный год.
Поэтому считать нужно не каждый подарок отдельно.
Допустим, новогодний набор стоит 3 500 рублей и других подарков от работодателя в этом году не было. Налогооблагаемой суммы по этому основанию нет.
Другой пример: подарок стоит 8 000 рублей, а раньше ничего не дарили. Из 8 000 вычитаем 4 000. При ставке 13% налог с подарка составит:
4 000 × 13% = 520 рублей.
А теперь более типичная декабрьская история. В марте сотруднику подарили сертификат на 2 500 рублей, а к Новому году - набор стоимостью 3 000 рублей.
За год получилось 5 500 рублей подарков. Не облагаются 4 000, остаются 1 500 рублей. При ставке 13% НДФЛ составит 195 рублей.
То есть бухгалтерия вполне может удержать налог с декабрьского подарка дешевле 4 000 рублей. Просто часть годовой льготы уже была потрачена раньше.
Проверьте, какую стоимость поставила бухгалтерия
Подарок является доходом в натуральной форме. Его стоимость для НДФЛ определяется по правилам статьи 211 НК РФ.
В налоговую стоимость включается НДС. Если работник частично заплатил за подарок сам, его собственная оплата исключается из натурального дохода.
Например, компания выдала сотруднику технику и указала ее стоимость 12 000 рублей. При отсутствии других подарков налоговая база начинается не с 12 000, а с 8 000 рублей после годового освобождения.
Но если сотрудник доплатил за эту вещь 3 000 рублей из своих денег, расчет уже требует отдельной проверки.
Поэтому фразы бухгалтера «подарок у нас числится на десять тысяч» недостаточно. Попросите показать, какая стоимость отражена в учете и вошла в справку о доходах.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ заявлении дополнительно попросите расшифровать стоимость подарков за текущий календарный год, примененную сумму освобождения по пункту 28 статьи 217 НК РФ и НДФЛ, исчисленный именно с подарка.
Если проблема уже попала в налоговые сведения работодателя, пригодится инструкция о том, что делать при неправильной сумме дохода в 6-НДФЛ и справке о доходах.
Ставка может быть выше 13 процентов
В 2026 году для основной налоговой базы действует прогрессивная шкала.
Для налогового резидента это 13% в пределах первого диапазона дохода, затем 15%, 18%, 20% и 22% для соответствующих частей более высокого дохода.
Подарок от работодателя попадает в эту систему вместе с основной налоговой базой.
Поэтому два сотрудника, получившие одинаковые подарочные наборы, теоретически могут увидеть разный дополнительный НДФЛ.
Если доход сотрудника у этого работодателя еще находится внутри диапазона до 2,4 млн рублей, для простого самостоятельного расчета обычно применяется 13%.
Если к декабрю часть базы уже перешла следующий порог, облагаемая часть подарка может попасть под более высокую ставку.
Причем повышенная ставка применяется не ко всему годовому доходу задним числом, а только к части сверх соответствующей границы.
Почему налог можно взять именно из зарплаты
Иногда работник рассуждает так: «Я не разрешал вычитать стоимость подарка из зарплаты».
Стоимость подарка действительно удерживать из зарплаты нельзя просто по желанию работодателя. Но здесь из зарплаты берут не цену подарка, а НДФЛ, который организация обязана удержать как налоговый агент.
Для натурального дохода статья 226 НК РФ прямо разрешает удержать рассчитанный налог из денежных доходов, которые организация выплачивает человеку.
Поэтому отдельное заявление сотрудника на такое налоговое удержание не требуется.
Есть специальное ограничение: при удержании НДФЛ с натурального дохода нельзя забрать больше 50% соответствующей денежной выплаты.
Это не нужно смешивать с обычными ограничениями на удержания из заработной платы по трудовым спорам. Здесь бухгалтерия выполняет обязанности налогового агента по Налоговому кодексу.
Если денег для удержания вообще нет - например, человек получил дорогой подарок, но больше никаких денежных выплат от организации не получает - действует уже специальный порядок сообщения о неудержанном налоге.
Новогодний подарок может попасть уже в следующий налоговый год
Есть маленькая календарная ловушка.
Для натурального дохода датой его получения считается день фактической передачи. Это установлено статьей 223 НК РФ.
Работодатель мог купить подарки в декабре и даже издать приказ об их вручении перед Новым годом. Но если конкретный сотрудник забрал свой подарок только в январе, доход возникает уже в новом календарном году.
Это имеет практическое значение для лимита 4 000 рублей.
Например, к декабрю 2026 года работник уже получил подарков на 4 000 рублей. Новый набор приготовили 28 декабря, но сотрудник забрал его 11 января 2027 года. Для НДФЛ этот подарок относится уже к 2027 году, когда годовой лимит считается заново.
Поэтому при спорной декабрьской расчетке спросите не только стоимость, но и дату передачи подарка.
Если бухгалтерия удержала слишком много
Самая простая ошибка - налог рассчитали со всей стоимости подарка и забыли применить 4 000 рублей освобождения.
Вторая - не учли, что часть подарка сотрудник оплатил сам.
Третья - неверно определили стоимость натурального дохода.
Четвертая - налог посчитали как с подарка, хотя в документах выплата вообще оформлена иначе.
Последнее тоже стоит проверить. Если работодатель называет выплату «подарком» только в поздравительной рассылке, а в документах она является премией за результаты работы, налоговые правила для настоящего подарка нельзя механически переносить на нее.
Если расчет не сходится, передайте работодателю письменное заявление с собственными цифрами. Просите проверить налоговую базу, примененный необлагаемый лимит, ставку и при наличии ошибки сделать перерасчет НДФЛ.
Не начинайте сразу с требования «верните удержание из зарплаты». Сначала нужно установить, действительно ли налог оказался лишним. У настоящего новогоднего подарка от работодателя дополнительный НДФЛ вполне может быть законным - но только с той части стоимости, которая осталась после правильного учета годового лимита и остальных налоговых условий.