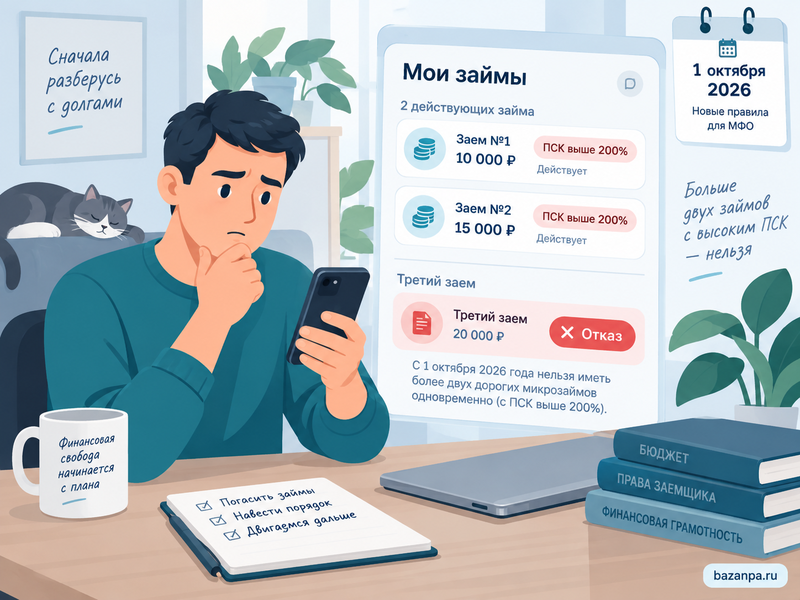
С 1 октября 2026 года МФО не вправе выдавать новый потребительский заем с ПСК выше 200% годовых, если у человека уже есть два непогашенных кредита или займа с ПСК выше 200%. Учитываются не только микрозаймы: в расчет могут попасть договоры с банками, если они отвечают тем же условиям.
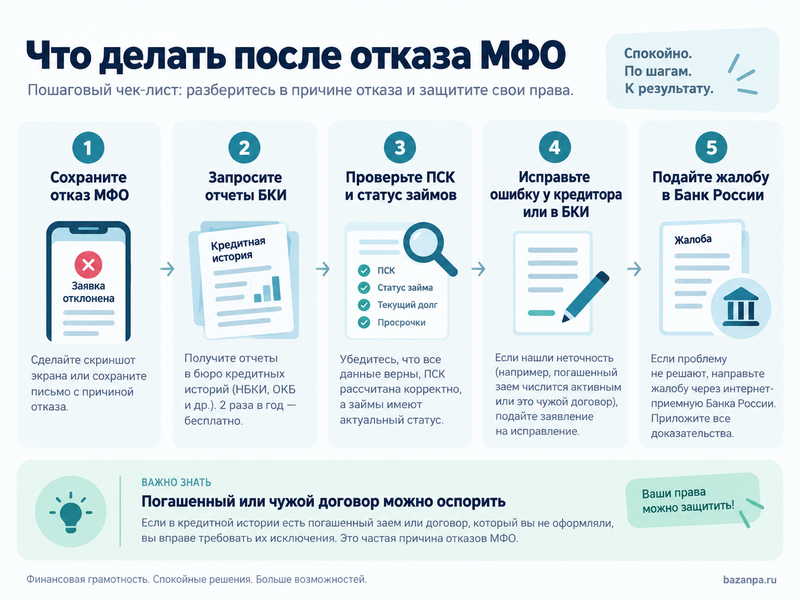
Если МФО посчитала погашенный, чужой или ошибочный договор, сохраните отказ, получите кредитные отчеты и потребуйте исправить сведения. Затем при необходимости жалуйтесь в Банк России.
Когда МФО должна отказать в третьем микрозайме
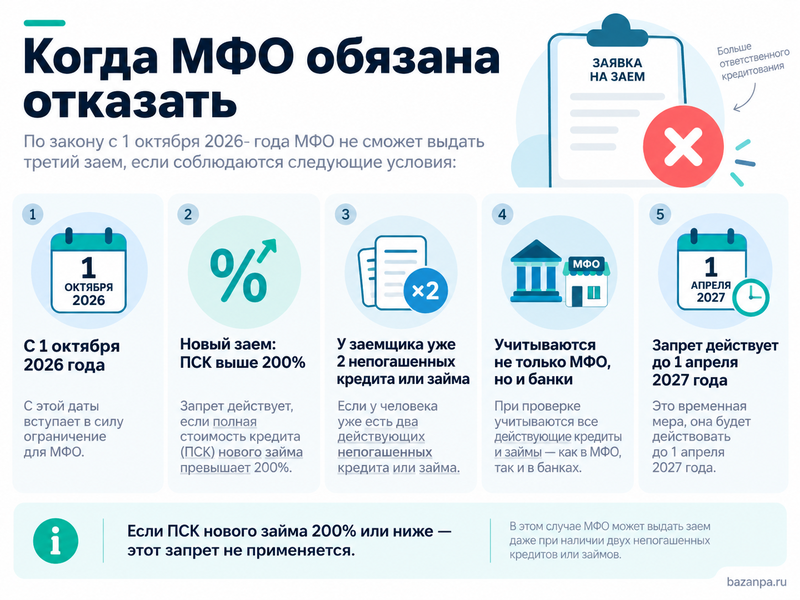
Новое правило установлено Федеральным законом № 545-ФЗ и действует с 1 октября 2026 года до 1 апреля 2027 года. Запрет возникает только при одновременном выполнении двух условий: у заемщика есть два непогашенных договора с ПСК выше 200% годовых, а новый заем, который он просит у МФО, тоже имеет ПСК выше 200%.
Поэтому правило «третий микрозайм запрещен» - упрощение. При ПСК нового продукта 200% или ниже именно этот запрет не применяется, хотя МФО может отказать по результатам скоринга или по другой законной причине.
Смотреть нужно на полную стоимость кредита, а не на рекламную ставку «в день». ПСК рассчитывается по статье 6 Закона № 353-ФЗ. Другие ограничения по начислениям собраны в материале о предельных процентах по микрозаймам.
Что делать после отказа МФО
- Сохраните экран или сообщение с отказом, номер заявки, дату и название МФО. Если причина не названа понятно, направьте в организацию зарегистрированное обращение и попросите указать, какие договоры стали основанием для ограничения.
- Через Госуслуги узнайте, в каких БКИ хранится ваша кредитная история, и запросите отчеты. В каждом БКИ кредитный отчет можно получать бесплатно два раза за календарный год.
- Сверьте по каждому действующему договору кредитора, ПСК и сведения о прекращении обязательства. Для запрета нужны именно два непогашенных потребительских кредита или займа с ПСК выше 200%.
- Если сведения неверны, оспорьте их в БКИ или непосредственно у кредитора. Порядок и сроки закреплены в статье 8 Закона о кредитных историях, а пошаговый алгоритм есть в инструкции как исправить ошибку в кредитной истории.
- Если после проверки видно, что МФО применила ограничение неправильно, сначала потребуйте пересмотреть решение у самой организации. При отказе или отсутствии исправления направьте жалобу в Банк России.
Какие кредиты и займы считаются двумя действующими
Для ограничения важны четыре признака. Договор должен быть потребительским кредитом или займом, обязательство по нему не должно быть полностью прекращено, кредитором должен быть банк либо МФО, а ПСК по договору должна превышать 200% годовых.
Два подходящих займа могут быть взяты в разных МФО. Учитывается и комбинация «банк + МФО», если по обоим договорам ПСК выше 200%.
Ипотека, автокредит или кредитная карта не учитываются автоматически. Смотрят ПСК конкретного договора: если она не превышает 200%, договор не образует один из двух долгов для этого ограничения.
Для применения правила МФО должна получить данные через все квалифицированные БКИ. Поэтому закрытый заем, ошибочно отображающийся действующим, лучше сначала исправить.
Считаются ли старые и только что погашенные займы
По тексту закона учитываются и договоры, заключенные до 1 октября 2026 года, если на момент новой заявки обязательства по ним еще не погашены и ПСК превышает 200%. Отдельного исключения для ранее оформленных займов переходная норма не содержит.
После полного погашения договор перестает отвечать условию о непогашенном обязательстве. Но сведения должны успеть обновиться в кредитной истории. Поэтому сохраните чек, справку о закрытии или иной документ кредитора и проверьте отчет БКИ перед повторной заявкой.
Если в кредитной истории обнаружился заем, который вы вообще не оформляли, это уже не спор о количестве микрозаймов. Помимо оспаривания записи используйте инструкцию про сведения о возможном мошенничестве в кредитной истории и зафиксируйте ситуацию заявлением в полицию.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуУкажите организацию, сумму и дату неизвестного займа и приложите кредитный отчет. Само заявление в полицию кредитную историю автоматически не исправляет.
Когда отказ МФО можно оспорить
Оспаривать имеет смысл не сам факт нежелания МФО выдать деньги, а конкретную ошибку в применении ограничения. Например, организация посчитала погашенный договор, договор с ПСК не выше 200%, чужой заем или применила правило при отсутствии двух подходящих обязательств.
Сначала направьте обращение в МФО. По статье 9.1 Закона № 151-ФЗ финансовая организация рассматривает обращение в установленный законом срок; к нему приложите кредитные отчеты, договоры, справки о погашении и копию отказа.
Если организация не исправила очевидную ошибку, жалуйтесь регулятору. Просите проверить правильность применения ограничения и сведения, на основании которых МФО посчитала два действующих дорогих займа.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ образце замените общие формулировки на факты: укажите МФО, дату заявки, причину отказа, фактическое количество непогашенных договоров и ПСК каждого из них. Приложите ответ МФО, кредитные отчеты и подтверждения погашения.
Если два подходящих долга действительно существуют, требовать выдачи третьего дорогого займа нельзя. Проверьте также самозапрет на кредиты и займы: это отдельное основание для отказа.
Что изменится с 1 апреля 2027 года
Переходное правило с двумя займами будет действовать только до 1 апреля 2027 года. После этой даты ограничение станет жестче: МФО нельзя будет согласовать новый заем с ПСК выше 100% годовых, пока у заемщика остается непогашенный кредит или заем с ПСК выше 100%.
Кроме того, появится трехдневный период охлаждения. Новый дорогой заем можно будет согласовать не ранее четвертого календарного дня после полного прекращения предыдущего обязательства. Поэтому правила октября 2026 года нельзя механически применять к заявкам, поданным с апреля 2027 года.
FAQ: третий микрозайм и лимит дорогих займов
Можно ли взять третий микрозайм, если ПСК нового займа не выше 200%?
Прямой запрет, действующий с 1 октября 2026 года до 1 апреля 2027 года, на такой заем не распространяется. Но это не означает обязанность МФО одобрить заявку: организация вправе оценивать платежеспособность, долговую нагрузку и другие риски.
Если сегодня погасить один из двух займов, можно сразу подать новую заявку?
До 1 апреля 2027 года отдельного трехдневного периода охлаждения для правила о ПСК выше 200% нет. Однако перед новой заявкой разумно убедиться, что сведения о погашении уже попали в кредитную историю, иначе МФО может увидеть договор как действующий.
МФО отказала, хотя у меня только один микрозайм. Это нарушение?
Не обязательно. Ограничение на третий дорогой заем - лишь одно из оснований, влияющих на выдачу. Запросите мотивированный ответ и кредитные отчеты: если МФО сослалась именно на два договора с ПСК выше 200%, а их нет, тогда есть предмет для оспаривания.