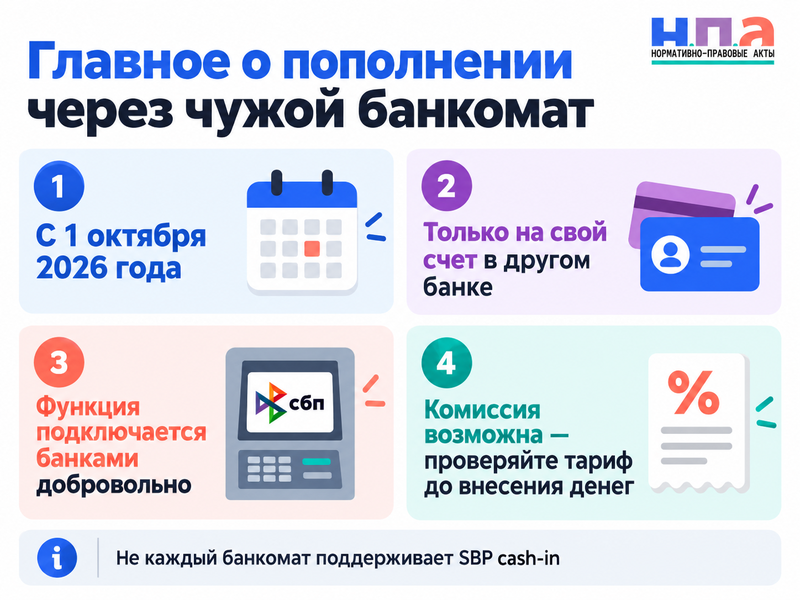
С 1 октября 2026 года через СБП можно внести наличные в банкомат одного банка и отправить их на свой счет в другом банке. Но это не означает, что такая функция появится 1 октября в каждом банкомате: банки подключают cash-in добровольно.
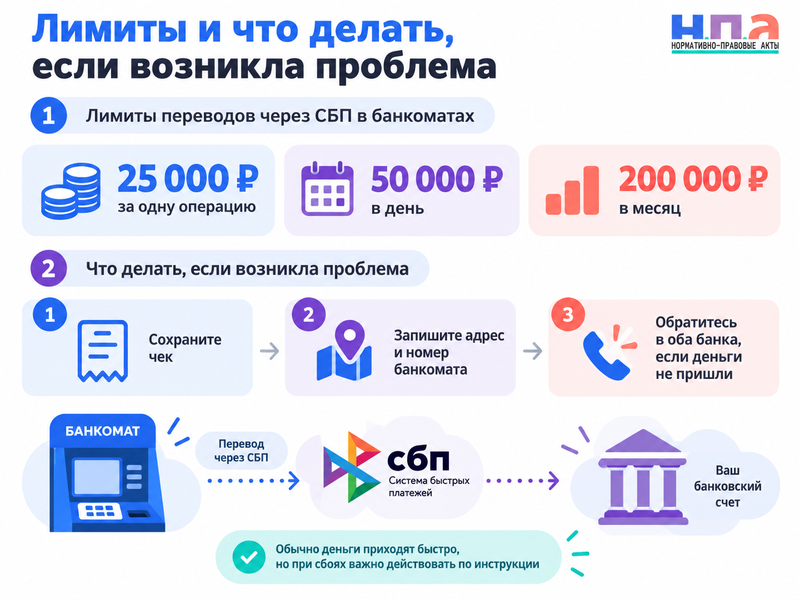
Для нового сервиса установлены отдельные лимиты - не более 25 000 рублей за одну операцию, 50 000 рублей за календарный день и 200 000 рублей за календарный месяц. Бесплатность тоже не гарантирована: перед внесением денег нужно проверить тариф конкретного банка.
Как понять, подойдет ли конкретный банкомат
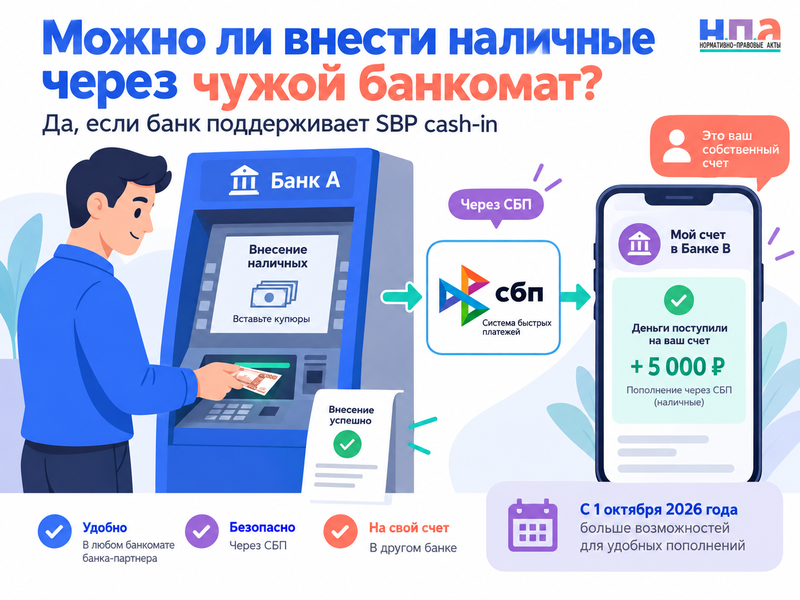
Обычного участия двух банков в СБП еще недостаточно. Банк - владелец банкомата должен технически поддерживать новый cash-in, а банк, где открыт ваш счет, должен принимать такие операции.
Поэтому ситуация вполне возможна: банкомат умеет переводить деньги через СБП и принимать собственные пополнения, но пункта «внести наличные на счет другого банка» в меню у него нет. Нарушения здесь нет - Банк России оставил подключение нового сервиса добровольным.
Если функция доступна, порядок будет примерно таким:
- Выберите в банкомате внесение наличных на счет другого банка через СБП.
- Укажите банк, в котором открыт ваш собственный счет, способом, который предлагает устройство.
- Проверьте имя получателя и убедитесь, что деньги идут именно вам.
- Посмотрите доступный лимит и комиссию до подтверждения операции.
- Только после этого передайте банкомату купюры.
- Сохраните чек или электронное подтверждение до появления денег на счете.
Конкретные названия кнопок будут различаться у банков. Само право использовать СБП для такого внесения закреплено Указанием Банка России № 7374-У.
Почему пополняется счет, а не «карта»
В разговоре мы обычно говорим «положить деньги на карту». Юридически новый сервис работает немного иначе: наличные принимаются одним банком и через СБП переводятся на банковский счет того же физического лица в другом банке.
Карта может быть привязана к этому счету, поэтому для клиента результат выглядит как обычное пополнение карты. Но отправить тем же способом наличные жене, другу или продавцу нельзя - новый сценарий создан именно для пополнения собственного счета.
Это отличие следует и из Закона о национальной платежной системе, на основании которого Банк России устанавливает правила работы платежной системы.
Если нужно положить наличные другому человеку, придется использовать другой банковский сервис, если банк его предоставляет. Лимиты нового cash-in на такую операцию не распространяются, потому что сама операция уже будет другой.
Как считаются 25, 50 и 200 тысяч рублей
У новой услуги сразу три ограничения.
За одну операцию через СБП можно внести не более 25 000 рублей. В течение одного календарного дня суммарно разрешено зачислить таким способом не более 50 000 рублей, а за календарный месяц - не более 200 000 рублей.
Причем это не лимит одного банкомата или одного банка. Система проверяет общую сумму таких пополнений физического лица.
Например, утром человек внес 25 000 рублей через банкомат банка А на свой счет в банке Б, а днем еще 15 000 рублей через банк В. На этот календарный день в пределах системного лимита остается 10 000 рублей.
Попытка перейти к четвертому банку не обнулит счетчик.
То же касается месячных 200 000 рублей. Нельзя внести по 200 000 через каждый из пяти банков и считать, что правило соблюдено. Оператор платежной инфраструктуры проверяет совокупный объем операций.
При этом конкретный банк может установить более низкое техническое ограничение своего банкомата, например по числу принимаемых купюр. Федеральные 25/50/200 тысяч - это верхняя граница именно нового сценария СБП.
А как же бесплатные переводы самому себе до 30 миллионов
Это другое правило.
Лимит 30 млн рублей относится к безналичным онлайн-переводам между собственными счетами в разных банках. Cash-in начинается с наличных денег, которые физически принимает чужой банкомат, поэтому для него Банк России установил собственную систему ограничений.
То есть аргумент «я могу перевести себе 30 миллионов по СБП, значит должен иметь право внести через чужой банкомат хотя бы миллион» не работает.
И наоборот, внесенные через cash-in 50 000 рублей не превращают обычный месячный лимит безналичных переводов самому себе в 29 950 000 рублей. Это разные операции и разные правила.
Если банк установил ограничение уже на получение наличных, а не на их внесение, ситуация тоже другая. Она разобрана отдельно в материале о том, почему банк может ограничить снятие наличных до 50 000 рублей.
Будет ли комиссия за внесение наличных
Сам факт использования СБП не делает cash-in автоматически бесплатным для клиента.
Банк России не установил для этой услуги правило «комиссия для физлица равна нулю». Банки вправе определить стоимость сервиса своими тарифами. Поэтому два соседних банкомата после 1 октября могут предлагать одинаковое пополнение на один и тот же счет, но на разных условиях.
Здесь есть интересная деталь. С 1 октября тариф Банка России для межбанковского перевода физлица в свою пользу составляет 0 рублей. Но это тариф внутри платежной инфраструктуры, а не обещание клиенту, что владелец банкомата бесплатно примет, пересчитает и обработает наличные.
Поэтому перед тем, как класть деньги в купюроприемник, посмотрите условия операции. Если размер платы непонятен, сначала запросите его через запрос о предоставлении информации.
Если после операции удержали сумму, которой не было в объявленных условиях, запросите примененный тариф и расчет через запрос о предоставлении документации.
Можно ли внести больше 200 тысяч другим способом
Да. Ограничение 200 000 рублей относится именно к наличным, внесенным через новый межбанковский cash-in СБП.
Оно не означает, что человеку вообще запрещено положить на банковский счет больше 200 000 рублей наличными. Можно использовать кассу своего банка, его собственный банкомат или другой предусмотренный банком способ - уже по условиям соответствующего тарифа и с учетом иных законодательных ограничений.
Но не стоит искусственно дробить крупную наличную сумму только ради обхода проверок. В 2026 году Банк России отдельно усилил внимание банков к происхождению наличных средств. Методические рекомендации № 1-МР предлагают банкам анализировать экономический смысл таких операций.
Поэтому суммы 25 000, 50 000 и 200 000 рублей нельзя воспринимать как «безопасные пороги 115-ФЗ». Банк вправе задать вопросы и по меньшей сумме, если поведение клиента выглядит необычно. Какие документы помогают в такой ситуации, разобрано в материале о том, как подтвердить происхождение наличных денег банку.
Есть и отдельное антифрод-ограничение для внесения наличных с использованием недавно токенизированной цифровой карты. Оно закреплено в статье 24.3 Закона о банках и не отменяет лимиты нового cash-in.
Что делать, если банкомат взял деньги, а на счет они не пришли
Сохраняйте чек и не уходите от устройства, пока не запишете адрес, номер банкомата, время и внесенную сумму. Если на экране осталась ошибка, сфотографируйте ее.
В межбанковской операции участвуют сразу две организации. Владелец банкомата знает, какие купюры физически оказались внутри устройства и что покажет инкассация. Ваш банк видит зачисление или его отсутствие на конечном счете.
Поэтому разумно зарегистрировать обращение в обоих банках. Подробный алгоритм уже есть в материале о ситуации, когда банкомат принял наличные, но не зачислил их на счет.
Если требуется вернуть зависшие деньги, можно дополнительно приложить заявление на возврат денежных средств, но для банковского спора лучше сформулировать требование конкретнее - проверить электронный журнал, результаты инкассации и зачислить принятую сумму на счет.
Что делать при неправильной комиссии или необоснованном отказе
Сам по себе отказ банкомата предоставить cash-in еще не доказывает нарушение. Сначала выясните, подключен ли вообще банк к этому сервису, не исчерпан ли ваш дневной или месячный лимит и нет ли технического ограничения.
Если операция должна была быть доступна, но банк применил неизвестную комиссию либо удержал деньги с нарушением объявленного тарифа, переходите к письменному обращению.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуУкажите дату и время, адрес банкомата, сумму, банк счета, показанную перед операцией комиссию и сумму, которую фактически зачислили или удержали. Приложите чек и скриншоты.
На обращение гражданина банк в общем случае должен ответить в течение 15 рабочих дней. При необходимости срок может быть продлен максимум еще на 10 рабочих дней.
Если ответ проблему не решил, можно использовать жалобу на банк в Центробанк. Но жаловаться только на то, что выбранный банкомат не подключил добровольную функцию cash-in, смысла нет. Основание появляется, когда банк нарушил уже заявленные условия, неправильно применил лимит, не зачислил принятые деньги или удержал комиссию вопреки своему тарифу.