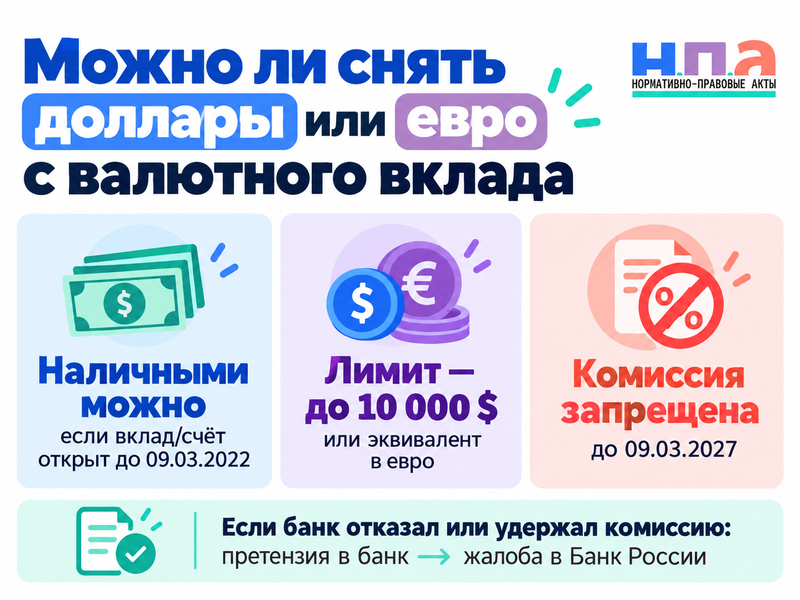
Снять доллары или евро с валютного вклада можно, но только в пределах временного порядка Банка России. Если валютный счет или вклад был открыт до 9 марта 2022 года и лимит еще не использован полностью, наличными можно получить до 10 000 долларов США либо эквивалент этой суммы в евро, но не больше остатка на ту дату. До 9 марта 2027 года банк не вправе брать комиссию за такую выдачу и за необходимую для нее конвертацию.
Если касса отказала в выдаче или банк удержал комиссию, сохраните выписку, тариф, чек по операции и письменный ответ банка. Сначала направьте в банк требование об устранении нарушения, затем при необходимости жалобу в Банк России, а денежный спор переводите в претензионный и судебный порядок.
Что делать, если хотите снять доллары или евро с валютного вклада
- Запросите выписку и проверьте, был ли вклад или счет открыт до 00:00 по московскому времени 9 марта 2022 года и какой остаток был на этот момент.
- Уточните, сколько наличной валюты вы уже получали в этом банке после введения ограничений. Лимит считается по банку, а не отдельно по каждому вкладу.
- Сообщите банку, что хотите получить разрешенную сумму в долларах США или евро. Если счет открыт в другой валюте, отдельно уточните конвертацию именно для последующей выдачи наличных.
- Уточните отделение и дату выдачи, при необходимости оформите предварительный заказ валюты. Если операцию провести не могут, зарегистрируйте заявление и сохраните его номер или второй экземпляр.
- При отказе попросите указать причину письменно. Если удержана комиссия, возьмите документ, где видны сумма, назначение списания и примененный тариф.
- Направьте банку претензию. Если нарушение не устранено, используйте жалобу в Банк России, а при имущественном требовании проверьте порядок обращения к финансовому уполномоченному и в суд.
Право вкладчика потребовать возврата денег закреплено в статье 837 ГК РФ. Но требование выдать вклад по первому требованию не отменяет действующий временный порядок именно для наличной иностранной валюты.
Когда валюту выдадут наличными, а когда только рублями
Для наличной выдачи имеет значение не нынешний остаток, а сумма, которая находилась на валютных счетах и вкладах в конкретном банке на 00:00 по московскому времени 9 марта 2022 года. Из нее можно получить не более 10 000 долларов США или эквивалент в евро, если этот лимит ранее не был использован.
Если на старую дату было, например, 6 000 долларов, получить наличными 10 000 долларов только потому, что позже счет пополнялся, нельзя. Если было 20 000 долларов, валютой доступна сумма в пределах общего лимита, а оставшиеся деньги во время действия ограничений выдаются в рублях.
Для валюты, поступившей на счет до 00:00 9 сентября 2022 года, рублевая выплата не может быть меньше суммы, рассчитанной по официальному курсу Банка России на день выплаты. Средства, зачисленные после этого момента, выдаются в рублях по курсу банка на дату операции.
Если вопрос возник после прекращения обслуживания иностранной карты, полезно отдельно проверить, где фактически учитываются деньги. Для такой ситуации на сайте есть инструкция о картах Visa и мультивалютных картах Сбера.
Вправе ли банк брать комиссию за снятие валюты со вклада
Нет, если речь идет о выдаче наличной иностранной валюты из защищенного остатка по состоянию на 9 марта 2022 года. С 9 сентября 2026 года до 9 марта 2027 года действует решение Банка России о запрете такой комиссии.
Запрет распространяется и на комиссию за конвертацию старого остатка в доллары США или евро, когда обмен нужен именно для последующей выдачи наличных. Банк не может обойти правило, просто назвав удержание "кассовым обслуживанием" или платой за конвертацию, если по существу это комиссия за защищенную операцию.
При этом запрет не означает, что любая операция с валютой бесплатна. Если клиент добровольно совершает другую конвертацию, перевод или операцию, не связанную с разрешенной выдачей наличной валюты, условия нужно проверять по договору и тарифам. Аналогичный порядок проверки спорного списания описан в материале о комиссии после закрытия карты или счета.
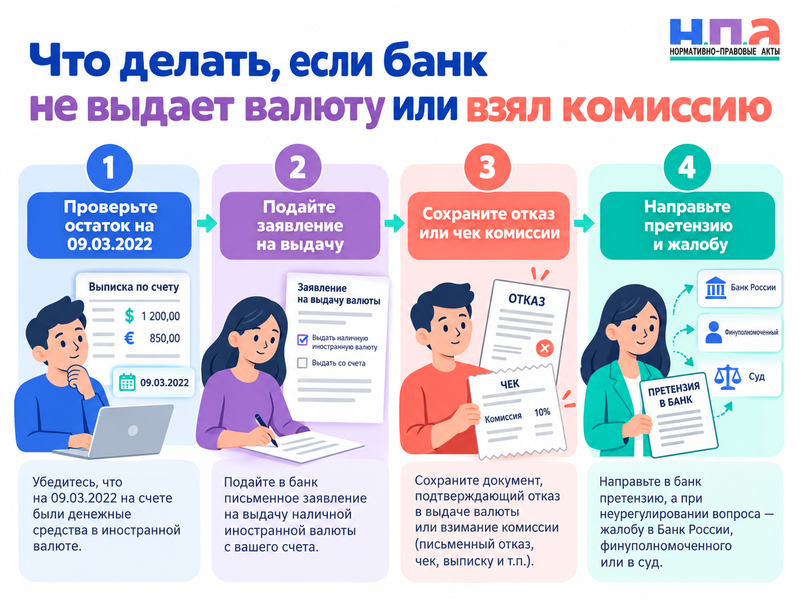
Что написать банку при отказе или незаконной комиссии
Сначала зафиксируйте сам спор. Для этого пригодятся договор вклада или счета, выписка с остатком на контрольную дату, сведения о ранее полученной валюте, заявление на выдачу, тариф банка, чек или выписка со спорным списанием и ответ банка в письменной форме.
Если банк не дает данные о расчете доступной суммы или основании комиссии, можно направить запрос о предоставлении информации. Когда нужны копии конкретных документов по счету, подойдет запрос о предоставлении документации.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ претензии укажите номер вклада или счета, дату его открытия, остаток на 9 марта 2022 года, уже использованную часть валютного лимита и обстоятельства отказа. При спорной комиссии назовите дату операции и точную сумму, потребуйте вернуть удержанные деньги и дать письменное объяснение примененного тарифа. К претензии приложите подтверждающие документы, а доказательство ее отправки сохраните.
Обычное обращение гражданина банк должен рассмотреть в течение 15 рабочих дней; в предусмотренных законом случаях срок может быть продлен не более чем на 10 рабочих дней. Этот срок относится к ответу на обращение и сам по себе не означает, что любая спорная сумма должна быть возвращена ровно за 15 дней.
Куда жаловаться, если банк не исправил нарушение
Если банк настаивает на комиссии или отказывает вопреки валютному порядку, можно подать жалобу на банк в Банк России. Регулятор проверяет соблюдение обязательных правил, но жалоба не заменяет имущественное требование о взыскании конкретной суммы.
Если вы требуете вернуть удержанную комиссию или предъявляете другое имущественное требование, которое относится к компетенции финансового уполномоченного, обращение к нему до суда обязательно. Он рассматривает прямые имущественные требования потребителей к финансовым организациям в пределах установленной законом суммы, для большинства банковских споров - до 500 000 рублей. До этого клиент должен обратиться непосредственно в банк.
Если спор доходит до суда, основу требований нужно подбирать по характеру нарушения. Для гражданина, использующего вклад для личных нужд, применяются и правила о защите потребителей, но специальная ответственность за неправомерную задержку выдачи денег регулируется также банковскими нормами ГК РФ. Поэтому автоматически рассчитывать потребительскую неустойку только из-за отказа в выдаче вклада не следует. В качестве заготовки можно использовать исковое заявление о защите прав потребителей, скорректировав правовое основание и требования под банковский спор.
Если банк ссылается не на валютные ограничения, а на антифрод-лимит выдачи наличных, применяется другой порядок - он разобран в материале о лимите 50 000 рублей на снятие наличных. При блокировке операций из-за финансового мониторинга нужно отдельно проверить основания по 115-ФЗ.
FAQ: снятие валюты со вклада
Если в одном банке несколько валютных вкладов, можно снять по 10 000 долларов с каждого?
Нет. В одном банке лимит до 10 000 долларов США или эквивалента в евро применяется совокупно ко всем валютным счетам и вкладам клиента. Если старые валютные счета были открыты в разных банках, каждый банк учитывает собственный лимит и свой остаток на 9 марта 2022 года.
Можно ли снять валюту после перевода денег между своими счетами?
Если деньги переведены между валютными счетами одного клиента внутри одного и того же банка, такой перевод сам по себе не уменьшает доступный старый остаток. При переводе после 9 марта 2022 года в другой банк полученные там средства наличной валютой не выдаются и выплачиваются в рублях по действующим правилам.
Можно ли получить проценты по валютному вкладу наличными долларами или евро?
Проценты, начисленные, но фактически не причисленные к вкладу после 00:00 9 марта 2022 года, в наличной иностранной валюте не выдаются. Для них действует рублевая выплата по правилам, зависящим от момента зачисления.