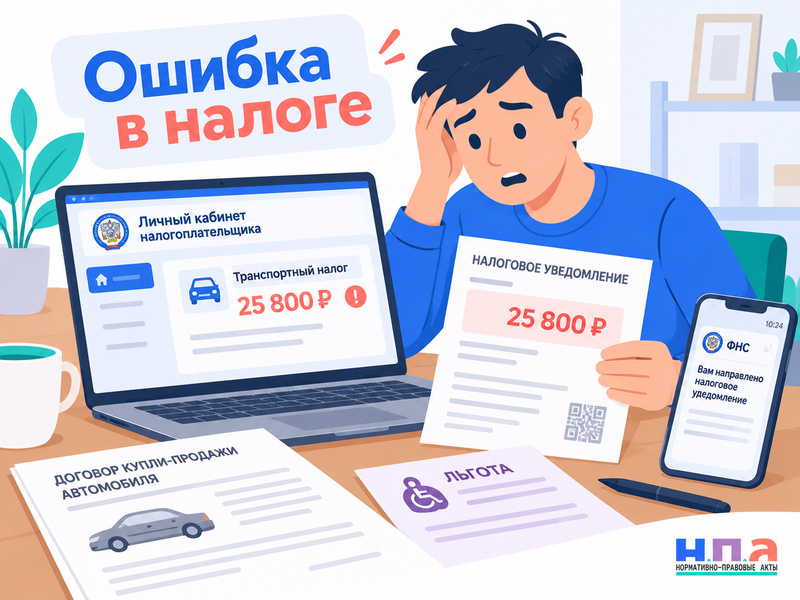
В личном кабинете появилось налоговое уведомление: например, транспортный налог рассчитан за период, когда машина уже не принадлежала владельцу, не учтена льгота или неверно указана налоговая база. До 1 декабря 2026 года сумму предлагают заплатить.
Просто написать в поддержку ФНС «налог неверный» недостаточно. С ноября 2025 года для физлиц действует специальный порядок: если правильно заявить о спорном начислении, эту сумму должны временно убрать из совокупной обязанности на ЕНС и не взыскивать во внесудебном порядке.
Главное - заявить о споре до того, как налог уже погашен
Сейчас налоговая может взыскивать бесспорную задолженность обычного физлица без предварительного судебного решения.
После срока уплаты возникает задолженность, затем направляется требование. Если оно не исполнено, ФНС принимает решение о взыскании. Ещё через семь дней поручение может попасть в банк.
Такой порядок закреплён в статье 48 НК РФ.
Но для суммы, с которой человек официально не согласился, предусмотрен другой маршрут.
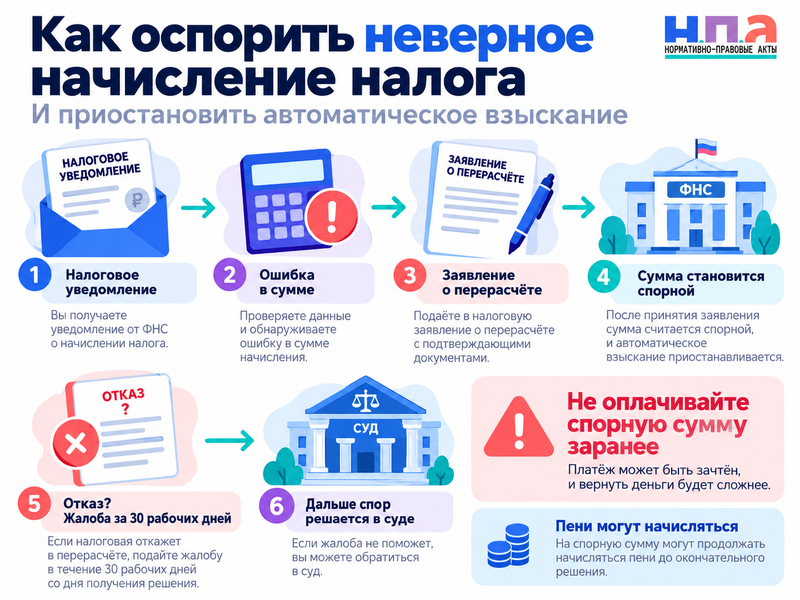
Если ошибочный налог указан именно в налоговом уведомлении и ещё не уплачен, заявление о перерасчёте выводит оспариваемую сумму из расчёта совокупной обязанности на ЕНС. Это следует из статьи 11.3 НК РФ.
Практический смысл простой: пока спор идёт по установленной процедуре, эти деньги не должны автоматически погашаться за счёт ЕНП и переходить во внесудебное взыскание как обычный бесспорный долг.
Поэтому не стоит сначала оплачивать спорную сумму исключительно «на всякий случай», а только потом просить ФНС её исправить. Специальная защита рассчитана на обязанность, которая ещё не исполнена на момент поступления заявления.
Подайте именно заявление о перерасчёте
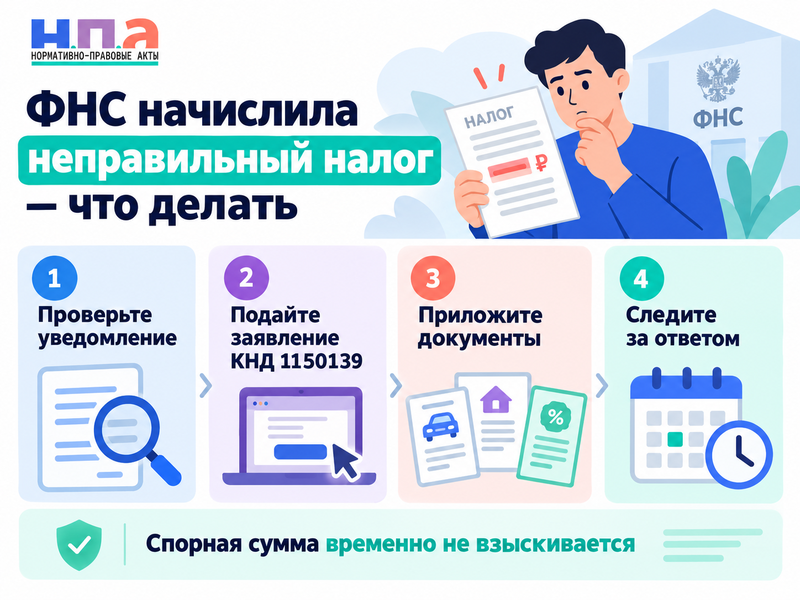
Для транспортного налога, земельного налога, налога на имущество физлиц и НДФЛ, который ФНС сама включила в налоговое уведомление, используется заявление по форме КНД 1150139.
Через него можно исправлять, например:
- неправильный период владения автомобилем или недвижимостью;
- ошибочные характеристики объекта;
- неучтённую налоговую льготу;
- неправильную ставку;
- неверную налоговую базу;
- ошибочно учтённый доход при расчёте НДФЛ.
ФНС вправе запросить необходимые сведения у Росреестра, МВД, банков, налоговых агентов и других источников. Но если подтверждающий документ уже есть у вас, лучше приложить его сразу.
Для проданной машины это могут быть документы о регистрации и прекращении регистрации. Для квартиры - сведения ЕГРН. Для льготы - документы, подтверждающие право на неё. При неправильном НДФЛ - справки о доходах и документы, из которых видно расхождение.
Порядок перерасчёта для имущественных налогов, например, закреплён в статье 362 НК РФ.
Заявление можно подать через личный кабинет налогоплательщика, лично в налоговую, через МФЦ или направить установленным способом на бумаге.
В самом заявлении лучше не ограничиваться словами «сумма неверная». Напишите, какой налог оспаривается, за какой год, какая сумма начислена, какая должна быть по вашему расчёту и из-за какого конкретно сведения возникла ошибка.
Что происходит со спорной суммой после заявления
Представим, ФНС начислила 28 000 рублей транспортного налога, а собственник считает правильной сумму 12 000 рублей.
В заявлении нужно оспаривать конкретную разницу либо весь расчёт, если он ошибочен целиком.
С момента получения заявления неисполненная спорная сумма в предусмотренных законом случаях не учитывается в совокупной обязанности на ЕНС. То есть механизм нужен не только для того, чтобы инспектор когда-нибудь пересчитал налог, но и для защиты денег на время спора.
Заявление рассматривается обычно в течение 30 рабочих дней. При необходимости получения дополнительных сведений срок может быть продлён ещё максимум на 30 рабочих дней.
Если ФНС согласится, она сформирует перерасчёт и новое налоговое уведомление.
Для уведомлений 2026 года это особенно актуально: обычные имущественные налоги и НДФЛ из налогового уведомления за 2025 год нужно заплатить не позднее 1 декабря 2026 года. Если ошибка обнаружена сейчас, лучше не ждать появления задолженности.
Если инспекция отказала, на этом защита не заканчивается.
ФНС отказала в перерасчёте - не пропустите следующие 30 рабочих дней
После сообщения об отказе появляется ключевой срок.
Если вы по-прежнему не согласны с налогом, подайте жалобу в вышестоящий налоговый орган. Адресуется она вышестоящему управлению, но передаётся через инспекцию, чьё начисление оспаривается - порядок установлен статьёй 139 НК РФ.
Для сохранения режима спорной задолженности после отказа с жалобой нельзя затягивать.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ этой ситуации образец нужно дополнить реквизитами налогового уведомления и заявления КНД 1150139. Укажите начисленную сумму, результат перерасчёта, причину несогласия и приложите те документы, которые подтверждают правильные исходные данные.
Своевременно продолженный спор меняет и порядок взыскания: спорную задолженность ФНС уже не должна просто отправлять в банк как бесспорную. Если разногласия не удалось снять в налоговой процедуре, вопрос взыскания переходит в судебную плоскость.
Для обычного физлица это важное отличие от прежней логики «сначала с карты спишут, потом будете возвращать».
Правила приостановления для физлиц сейчас отдельно закреплены и в статье 138 НК РФ.
Если уже пришло решение о взыскании
Тянуть особенно опасно.
После направления физлицу решения о взыскании ФНС ждёт семь дней, прежде чем разместить поручение для банка. За это время ещё можно заявить о несогласии.
Если проблема обнаружилась только на этой стадии, обжалуйте само требование или решение о взыскании и одновременно укажите, почему ошибочно первоначальное начисление.
Для таких документов пригодится и отдельная инструкция BazaNPA о «лёгкой жалобе» в ФНС.
Жалоба на требование или решение о взыскании при соблюдении условий временно приостанавливает исполнение спорной части. Но это уже менее удобная позиция, чем своевременное заявление о перерасчёте самого налогового уведомления.
Поэтому если ошибка видна в октябре, нет смысла ждать декабрьского долга и последующего решения о взыскании.
Остановка взыскания не означает, что пени тоже остановились
Это важная ловушка нового порядка.
Человек подал заявление, видит, что спорную сумму не взыскивают, и считает, что налог полностью «заморожен».
Нет.
Обжалование препятствует принудительному взысканию в предусмотренных случаях, но само начисление пеней автоматически не прекращает.
Если спор закончится тем, что первоначальный налог признан правильным, к нему могут добавиться пени за период просрочки.
Если же ФНС признает само начисление ошибочным и уменьшит налог, связанные с несуществующей задолженностью пени также должны быть скорректированы.
Поэтому новый механизм - это не бесплатная отсрочка налога. Он нужен человеку, у которого есть конкретное основание считать расчёт ФНС неправильным.
И ещё один нюанс: нельзя бесконечно направлять одинаковые заявления о перерасчёте, каждый раз заново блокируя взыскание. Налоговый кодекс специально исключает такую возможность, если по этой же сумме заявление или жалоба уже были рассмотрены.
Если деньги уже списали
Тогда задача меняется.
Нужно установить, что именно произошло: сумма списалась с положительного остатка ЕНС, банк исполнил решение ФНС или налог был добровольно уплачен раньше.
Если банк уже исполнил поручение, само заявление о перерасчёте не вернёт деньги мгновенно. Нужно оспаривать исходное начисление и при необходимости решение о взыскании.
Если взыскание в итоге признают незаконным, сумма восстанавливается на ЕНС. Дальше её можно использовать для других налоговых обязательств либо вернуть в предусмотренном НК порядке.
Отдельная пошаговая схема для уже состоявшегося ошибочного списания есть в материале о неверном сальдо ЕНС и возврате денег.
Новый порядок подходит не для любого налогового долга. Например, специальный механизм несогласия не распространяется на суммы, которые человек рассчитал самостоятельно: НПД, налоги от предпринимательской деятельности и НДФЛ по собственной декларации 3-НДФЛ.
Но если речь именно о налоговом уведомлении, которое сформировала ФНС, правило сейчас достаточно практичное: увидели ошибку - не ждите списания со счёта. Подайте заявление о перерасчёте по КНД 1150139 и формально превратите неправильное начисление в спорную сумму.