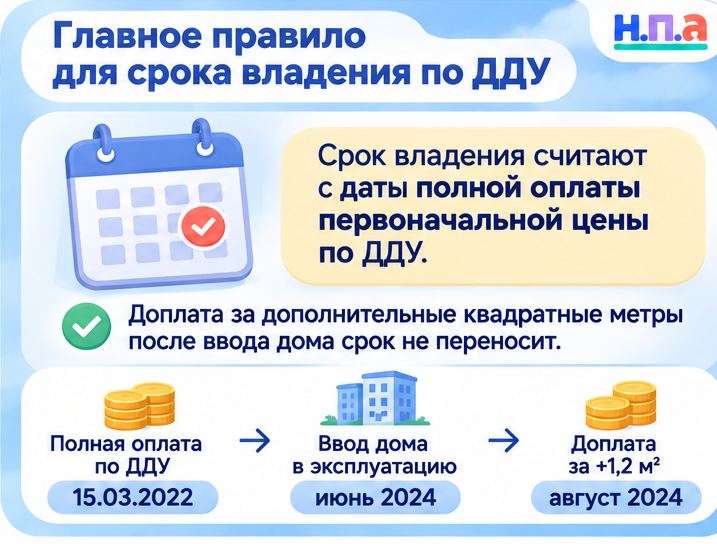
Квартиру по ДДУ полностью оплатили еще на стадии строительства. После ввода дома обмеры показали дополнительные квадратные метры, застройщик выставил доплату, а позднее квартиру продали. Для НДФЛ такая доплата обычно не переносит начало срока владения на более позднюю дату.
Считать нужно с того дня, когда была полностью оплачена первоначальная стоимость квартиры по ДДУ, без последующей доплаты именно за увеличение площади после ввода дома в эксплуатацию.
Поэтому дата акта приема-передачи, регистрация собственности в ЕГРН и платеж за лишние метры могут оказаться намного позже даты, от которой для налога уже идут три или пять лет.
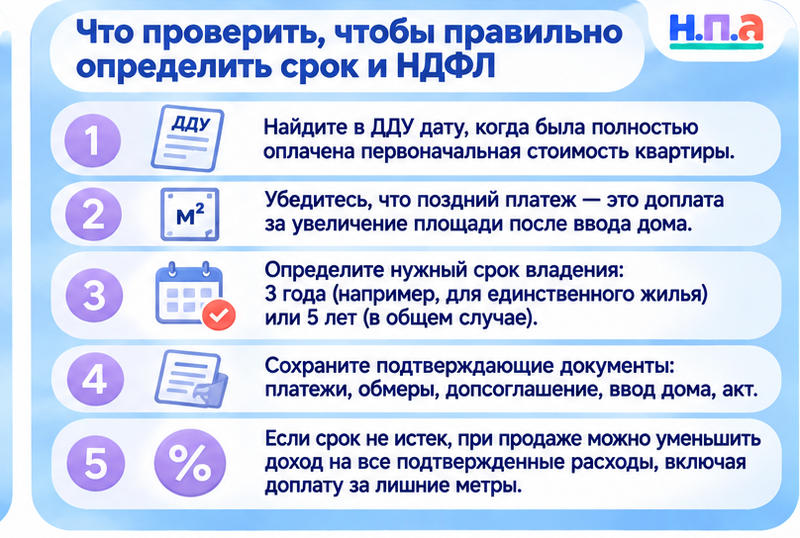
Возьмите ДДУ и найдите платеж, после которого первоначальная цена была закрыта
Допустим, в ДДУ квартира стоила 7 000 000 рублей.
Покупатель перечислил всю сумму 15 марта 2022 года. Дом ввели в эксплуатацию в июне 2024 года. После обмеров квартира оказалась на 1,2 кв. м больше, и в августе 2024 года застройщику доплатили еще 180 000 рублей.
Право собственности зарегистрировали только в сентябре 2024 года.
Для минимального срока владения ориентиром будет 15 марта 2022 года, если 180 000 рублей действительно являлись дополнительной оплатой из-за увеличения площади после ввода дома.
Такое специальное правило прямо записано в статье 217.1 НК РФ.
Поэтому после продажи соберите документы в такой последовательности:
- ДДУ и все дополнительные соглашения.
- Платежи, которыми закрыта первоначальная цена.
- Документ об окончательных обмерах квартиры.
- Расчет застройщика по дополнительным квадратным метрам.
- Платежку на доплату.
- Разрешение на ввод дома либо документ, из которого видна дата ввода.
- Акт приема-передачи.
Эти бумаги позволяют показать налоговой две разные операции: квартиру оплатили полностью в одну дату, а значительно позже просто рассчитались за появившуюся после строительства разницу в площади.
Не всякий последний платеж можно назвать доплатой за метры
Это главный риск.
В статье 217.1 НК РФ написано не просто «последующая доплата не учитывается». Исключение сформулировано уже: речь идет о дополнительной оплате в связи с увеличением площади жилого помещения после ввода объекта в эксплуатацию.
Например, первоначальная цена квартиры составляет 8 млн рублей, но по рассрочке последний миллион покупатель должен внести только после сдачи дома.
Дом сдали 1 апреля, а этот миллион заплатили 20 апреля. Это не доплата за лишние квадратные метры. До 20 апреля обычная цена ДДУ просто оставалась неоплаченной.
Значит, именно 20 апреля может стать датой полной оплаты.
То же самое стоит внимательно проверять, если дополнительное соглашение одновременно увеличило площадь и изменило цену по другой причине. Для налоговой лучше, когда из документов буквально видно: фактическая площадь стала больше проектной на определенное количество квадратных метров, отсюда возникла конкретная доплата.
Если документы потерялись, запросите у застройщика подтверждение расчетов.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуПопросите справку о дате полной оплаты первоначальной цены по ДДУ, копию расчета изменения площади и подтверждение того, что поздний платеж возник именно после итоговых обмеров.
После определения даты нужно понять, ждать три года или пять лет
Само специальное правило по ДДУ определяет начало срока. Его продолжительность устанавливается уже другими положениями статьи 217.1 НК РФ.
По общему правилу минимальный срок составляет пять лет.
Но для некоторых квартир достаточно трех лет. Для покупателя по ДДУ самый распространенный вариант - квартира являлась единственным жильем продавца.
Например, первоначальная цена по ДДУ полностью оплачена 10 февраля 2022 года, а доплата за увеличенную после ввода площадь внесена в августе 2024 года.
Если на дату продажи выполнялись условия для единственного жилья, трехлетний срок закончился 10 февраля 2025 года. Августовская доплата его заново не запускает.
Если оснований для трехлетнего срока нет, ориентиром будут пять лет от 10 февраля 2022 года.
Общие случаи трех- и пятилетнего срока разобраны отдельно в материале о НДФЛ при продаже квартиры.
Для семей с двумя и более детьми есть еще самостоятельное освобождение, при котором минимальный срок владения вообще может не понадобиться. Условия собраны в статье о продаже квартиры семьей с двумя детьми без НДФЛ.
Регистрация в Росреестре для ДДУ может быть уже не главной датой
Для обычной квартиры, купленной по договору купли-продажи, срок владения чаще всего начинается с регистрации собственности.
У ДДУ закон специально отступил от этого правила.
Человек может полностью оплатить строящуюся квартиру в 2021 году, получить ключи в 2023-м и зарегистрировать собственность в 2024-м. Для статьи 217.1 НК РФ годы между оплатой и регистрацией не пропадают.
Это подтверждает и официальная информация ФНС о расчете срока владения недвижимостью: для квартиры по ДДУ срок отсчитывается от полной оплаты стоимости.
Поэтому выписка ЕГРН сама по себе не отвечает на вопрос, возник ли НДФЛ.
Особенно важно сохранить старые платежные документы. Подойдут банковские выписки, платежные поручения, чеки, справка застройщика. ФНС в своей практике принимает и документы застройщика, из которых однозначно следует, что расчеты по ДДУ завершены.
Если использовалась ипотека, не путайте оплату квартиры с погашением кредита. Для срока по ДДУ важно, когда стоимость была уплачена застройщику, а не когда заемщик через несколько лет полностью рассчитался с банком.
Если квартиру уже продали и ФНС считает срок от доплаты
Предположим, первоначальная стоимость полностью оплачена в 2021 году, после ввода дома в 2023 году доплатили 90 000 рублей за дополнительные 0,6 кв. м, а квартиру продали в 2026-м.
Инспекция может увидеть регистрацию собственности и поздний платеж, но не знать, что он относился именно к итоговому увеличению площади.
Тогда не нужно доказывать, что вы «фактически владели квартирой еще на стройке». Это не совсем та правовая конструкция.
Покажите специальное исключение из пункта 2 статьи 217.1 НК РФ и приложите:
- первоначальный ДДУ;
- документы о полной оплате основной цены;
- акт или справку обмеров;
- дополнительное соглашение или расчет доплаты;
- документ о вводе дома;
- подтверждение последнего платежа.
Если инспекция уже вынесла решение или начислила налог вопреки этим документам, дальнейший порядок зависит от стадии налогового спора. Общий алгоритм есть в материале как оспорить неправильный налог ФНС.
Важно и другое: специальное правило работает именно с квартирой, приобретенной по ДДУ или другому прямо названному законом договору долевого строительства. Нельзя автоматически использовать его для обычной покупки уже готового жилья у застройщика.
Если минимальный срок все-таки не истек
Тогда доплата за квадратные метры не становится бесполезной.
При расчете НДФЛ доход от продажи квартиры можно уменьшить на документально подтвержденные расходы на ее приобретение по статье 220 НК РФ.
Поэтому сохраняйте не только основной платеж по ДДУ, но и документы на дополнительную стоимость фактически полученных метров.
Если после учета расходов остается налоговая база, для доходов от продажи имущества с 2025 года у налоговых резидентов действует отдельная двухступенчатая шкала: 13% в пределах 2,4 млн рублей соответствующей налоговой базы и 15% с превышения.
При продаже квартиры в 2026 году декларация при наличии обязанности подается по общему правилу не позднее 30 апреля 2027 года. Срок установлен статьей 229 НК РФ.
Но сначала еще раз проверьте сам срок владения.
Если первоначальную цену по ДДУ полностью оплатили несколько лет назад, а потом после сдачи дома доплатили исключительно за появившиеся по итогам обмеров квадратные метры, отсчитывать три или пять лет от этой поздней доплаты не нужно. Исходной остается дата полной оплаты первоначальной стоимости квартиры.