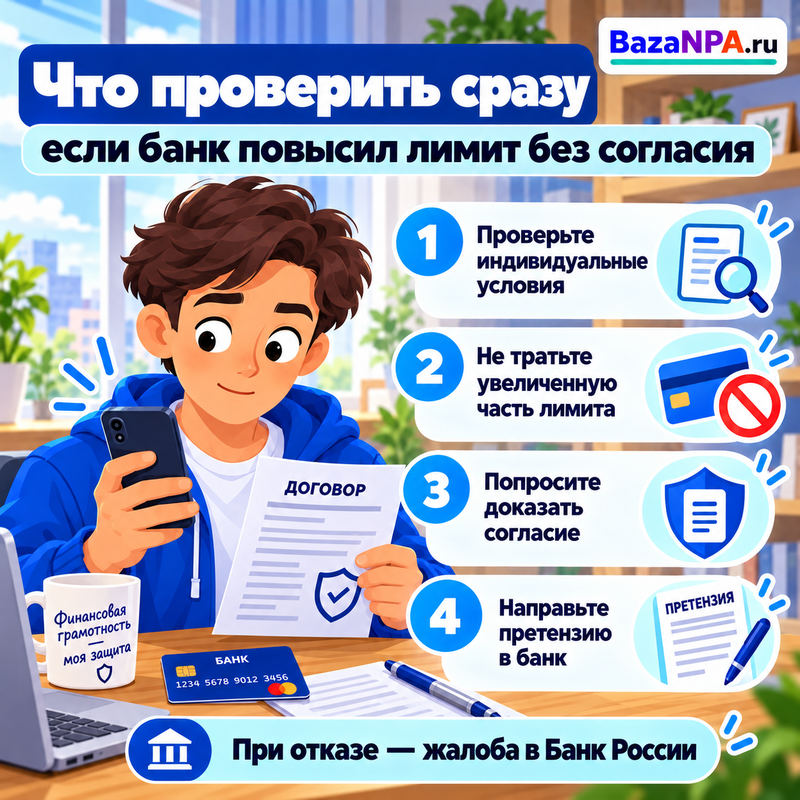
Если банк увеличил лимит кредитной карты, сначала проверьте подписанные индивидуальные условия. Лимит и порядок его изменения должны быть согласованы с заемщиком: если такого механизма не было и новое предложение вы не принимали, повышение можно оспаривать.
Если уведомление пришло только что, не тратьте деньги из увеличенной части лимита. Сохраните сообщение, скачайте договор и сразу сообщите банку, что от повышения отказываетесь.
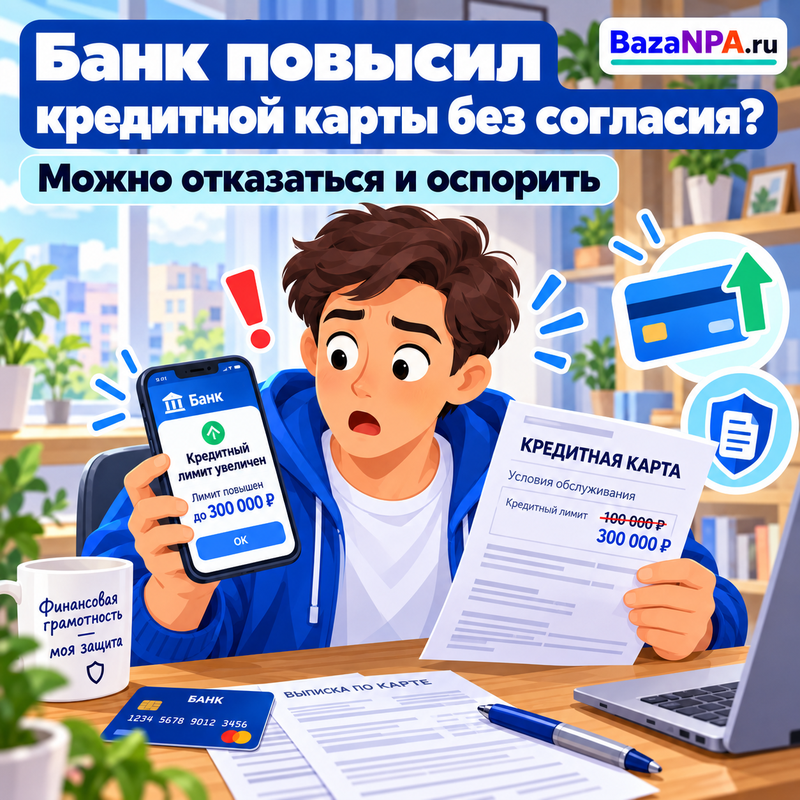
Что проверить, если банк сам увеличил лимит кредитной карты
В приложении можно перепутать фактическое изменение договора с предложением вроде «доступно увеличение до 300 000 рублей». Поэтому спор лучше начинать с документов.
- Сохраните скриншот нового лимита, СМС, push-уведомление и переписку с поддержкой.
- Откройте индивидуальные условия и найдите строку о лимите кредитования и порядке его изменения.
- Проверьте, указана ли максимальная сумма и каким способом заемщик принимает повышение.
- Попросите банк показать действие, которым вы якобы согласились: заявление, код, кнопку в приложении или иной акцепт.
- Письменно потребуйте вернуть прежний лимит, если повышение не принимали.
- При отказе направьте претензию, затем жалобу в Банк России.
Если старых условий на руках нет, запросите их у банка. Для этого подойдет запрос о предоставлении документации: попросите версию договора до изменения и действующую редакцию.
Может ли банк повысить лимит без отдельной подписи
Правило не сводится к тому, что каждое повышение требует бумажного допсоглашения. Закон относит к индивидуальным условиям и сам лимит, и порядок его изменения. Поэтому сначала нужно выяснить, что стороны согласовали при оформлении карты.
В первоначальных условиях может быть определена максимальная сумма и заранее описан механизм изменения лимита внутри этого диапазона. Банк России отдельно рассматривает случаи, когда повышение проводится именно в порядке, согласованном в индивидуальных условиях. Тогда отсутствие новой бумажной подписи само по себе спор не решает.
Иначе оценивается новое предложение банка увеличить лимит. Банк России прямо разъясняет, что такое предложение может быть офертой, требующей акцепта заемщика. Если клиент его не принимал, одно уведомление банка еще не означает, что условие договора изменилось.
Поэтому спросите банк не просто «на каком основании повысили лимит», а каким конкретно действием вы выразили согласие. Если банк называет электронное подтверждение, запросите дату, время и документ, который был показан перед вводом кода или нажатием кнопки.
Так же приходится проверять договор, когда банк отменил льготный период и начислил проценты: уведомление и согласованное изменение условий - не одно и то же.
Можно ли отказаться от увеличенного лимита сразу
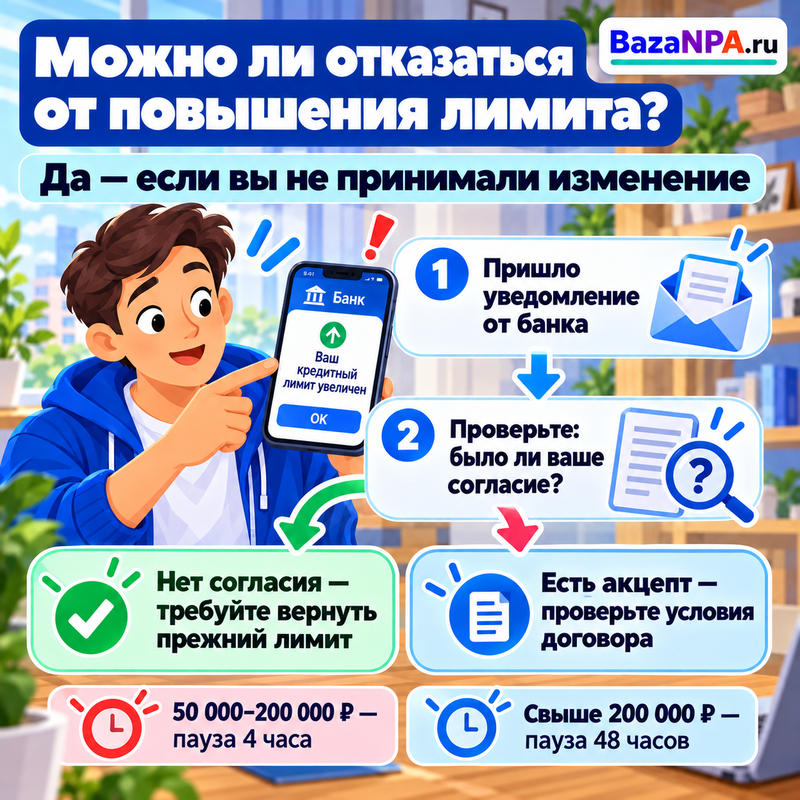
С 1 сентября 2025 года на увеличение лимита кредитной карты распространяется период охлаждения. Если новый лимит составляет от 50 000 до 200 000 рублей включительно, действует четырехчасовая пауза, а при лимите свыше 200 000 рублей - 48 часов.
В этот период дополнительные кредитные деньги не должны предоставляться, а заемщик может отказаться без финансовых последствий. Например, Банк России приводит повышение со 180 000 до 210 000 рублей как случай с 48-часовой паузой.
Отказ направляйте способом, предусмотренным договором, и сохраняйте подтверждение. Не путайте повышение лимита с ситуацией, когда банк частями открывает уже согласованную сумму: отдельно разобрано, почему по кредитной карте иногда доступно только 49 999 рублей.
Какие доказательства запросить и что написать банку
Одной просьбы «объясните повышение» мало. Попросите сообщить прежний и новый лимит, дату изменения, пункт индивидуальных условий, примененный порядок изменения и способ вашего акцепта.
Если банк ссылается на действие в приложении, потребуйте сведения о времени подтверждения и документе, который клиент подтверждал. Для этого можно направить запрос о предоставлении информации.
Если действие вам незнакомо, проверьте последние операции и кредитную историю. При подозрении на посторонний доступ полезна инструкция про отметку о мошенничестве в кредитной истории.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ претензии укажите номер договора, прежний и новый лимит, дату уведомления и то, что повышения не запрашивали и не подтверждали, если это соответствует фактам. Потребуйте вернуть прежний лимит, предоставить доказательства согласования изменения и исправить сведения, переданные в БКИ, если они неверны.
Когда спор касается исполнения уже согласованного договора, можно использовать претензию по исполнению условий договора. Банк обычно должен ответить на обращение в течение 15 рабочих дней; срок может быть продлен не более чем на 10 рабочих дней.
Само повышение доступного лимита еще не означает долг на всю новую сумму. Но спорной частью лучше не пользоваться: использование денег банк сможет приводить как аргумент при доказывании принятия измененных условий.
Куда жаловаться, если банк не вернул прежний лимит
Если ответ банка не подтверждает ваше согласие либо организация отказывается раскрыть основание изменения, обращайтесь в Банк России.
Приложите индивидуальные условия, уведомление о повышении, свой отказ, претензию и ответ банка. Просите проверить именно порядок изменения индивидуального условия и наличие акцепта, а не просто «уменьшить лимит».
Если в кредитной истории уже появился неправильный размер обязательства, используйте порядок исправления ошибочной кредитной истории.
Имущественный спор с банком до 500 000 рублей перед судом обычно требует обращения к финансовому уполномоченному. Если требований о деньгах нет и спор идет только о том, было ли согласовано изменение договора, процессуальный маршрут зависит от заявленных требований.
Для судебного этапа можно взять за основу исковое заявление о защите прав потребителей, но просительную часть нужно переписать под банковский спор. В зависимости от обстоятельств речь может идти о признании изменения или дополнительного соглашения незаключенным либо недействительным, восстановлении прежних условий и исправлении данных в БКИ.
Судебная практика здесь зависит от доказательств. Есть решения, где суды принимают электронное согласие и заранее предусмотренный договором порядок повышения. Есть и решения 2026 года, где изменение лимита признано недействительным, потому что банк не доказал реальное волеизъявление клиента. Поэтому главный вопрос - не заметил ли человек новый лимит, а как именно банк докажет согласование изменения договора.