В приложении банка кредит внезапно стал закрытым. Позже знакомый сообщил: "Я погасил его за тебя, теперь верни деньги мне".
Аргумент "я тебя об этом не просил" сам по себе проблему не решает.
Российское гражданское право допускает оплату денежного обязательства третьим лицом. Более того, после такого платежа в некоторых случаях долг не исчезает окончательно. Просто вместо банка кредитором становится тот, кто за вас заплатил.
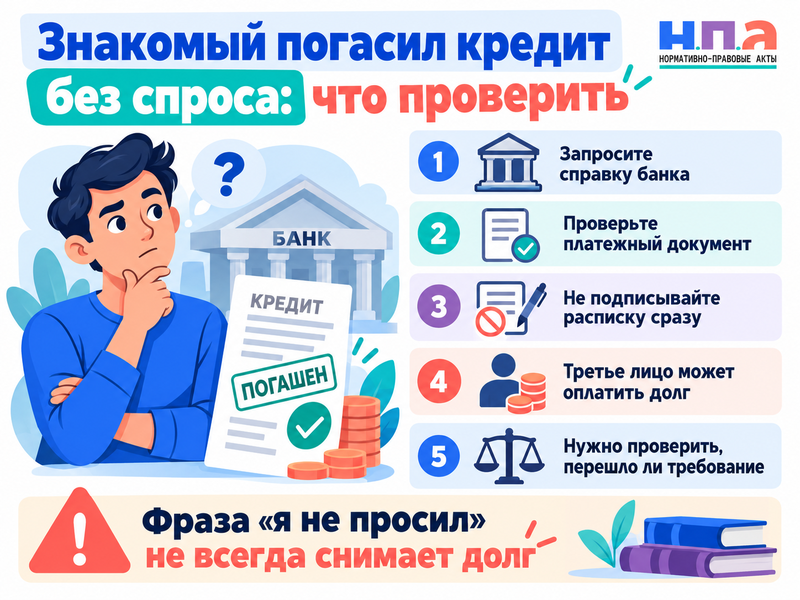
Поэтому первым делом не подписывайте знакомому расписку. Сначала выясните, что именно произошло с банковским обязательством.
Справка банка важнее сообщения знакомого
Попросите банк подтвердить:
- дату и сумму досрочного погашения;
- откуда поступили деньги;
- какая часть пошла в основной долг;
- сколько составили проценты и другие начисления;
- действительно ли обязательство перед банком прекращено полностью.
Одновременно попросите знакомого прислать платежный документ.
Самого сообщения "я закрыл тебе кредит на 600 тысяч" недостаточно.
По статье 313 ГК РФ денежное обязательство действительно может исполнить третье лицо.
Если у заемщика уже была просрочка, банк в предусмотренных законом случаях обязан принять такой платеж даже тогда, когда сам заемщик никого платить за себя не просил.
Но Верховный Суд разъясняет еще шире: по денежному обязательству кредитор вправе принять исполнение третьего лица и не обязан сначала расследовать, поручал ли должник этому человеку совершать платеж.
То есть фраза "банк вообще не должен был брать его деньги" тоже далеко не всегда сработает.
Закрытый кредит не всегда означает, что долг исчез
Здесь находится самое неожиданное последствие.
Пункт 5 статьи 313 ГК РФ предусматривает переход прав кредитора к третьему лицу, которое исполнило обязательство должника.
Условно было так:
вы - должник;
банк - кредитор.
Знакомый перечислил банку сумму, которую вы должны были заплатить.
После допустимого исполнения банк получает деньги, а знакомый при определенных условиях получает право требования к вам.
Для такого перехода не обязательно подписывать отдельный договор цессии с банком.
Поэтому ситуация отличается от обычного перевода знакомому на карту. Не всегда нужно доказывать, что он предварительно дал вам новый заем.
Похожая зеркальная проблема разобрана в материале взял кредит для друга, а он перестал платить - как вернуть деньги. Там банк продолжает считать должником человека, подписавшего кредитный договор. Здесь же обсуждается уже исполнение этого договора третьим лицом.
Но знакомый не может просто придумать новый долг
Предположим, он заплатил банку 280 000 рублей, а через месяц требует 350 000 рублей со словами: "Я тебя выручил, поэтому еще 70 тысяч сверху".
Так не работает.
Он должен объяснить основание каждой суммы.
Если речь идет именно о переходе банковского требования после исполнения по статье 313 ГК РФ, нужно установить объем фактически исполненного обязательства и те права, которые существовали у первоначального кредитора.
Если между вами было отдельное соглашение - например, "я сейчас закрываю кредит, а ты возвращаешь мне деньги по 30 тысяч в месяц" - суд будет оценивать уже и это соглашение.
А вот самостоятельно назначить себе вознаграждение за неожиданную финансовую помощь знакомый не вправе.
Поэтому не подписывайте документ с формулировкой "признаю долг 350 000 рублей", пока не увидели банковскую выписку и расчет.
Если человек вообще утверждает, что вы занимали деньги у него лично, а такой передачи не было, полезен материал долг без расписки - можно ли взыскать деньги через суд.
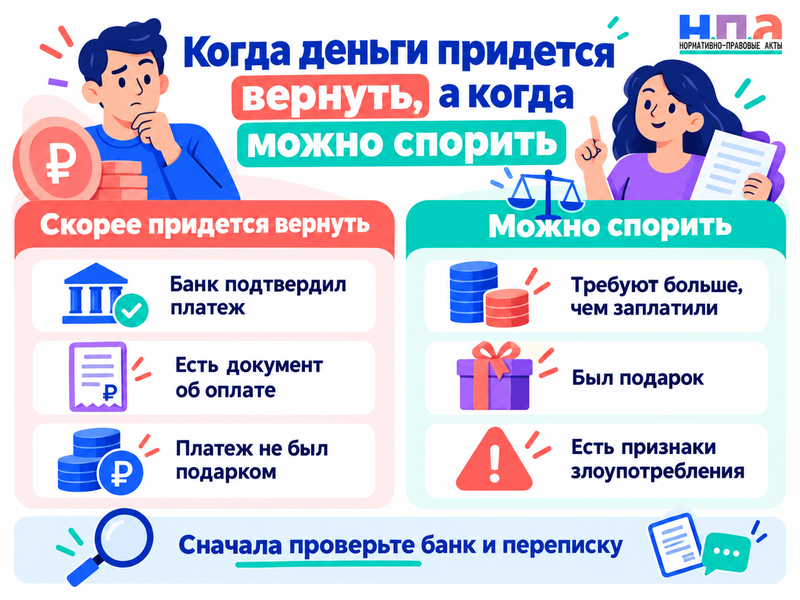
А если он хотел сделать подарок
Это уже другая история.
Люди действительно могут погасить чужой долг безвозмездно.
Например, знакомый пишет:
"Это тебе подарок, возвращать ничего не нужно".
Или платеж происходит в рамках другой договоренности, где возврата денег никто не предполагал.
Тогда спустя год нельзя просто стереть прежний смысл платежа и объявить его займом.
Статья 1109 ГК РФ также учитывает ситуацию, когда имущество предоставлялось при осознании отсутствия обязанности либо в благотворительных целях.
Но слово "подарок" нужно доказывать.
Сохраните сообщения до и сразу после погашения. Значение могут иметь поздравление, обещание помочь без возврата, отсутствие требований в течение длительного времени и другие обстоятельства.
Не стоит, наоборот, писать знакомому: "Да, я верну твой долг позже", если вы вообще спорите с наличием обязанности.
Такое сообщение потом станет доказательством уже против вас.
В 2026 году суд взыскал деньги, которыми женщина погасила чужую ипотеку
Свежая практика хорошо показывает, почему суд интересует не только сам перевод.
Женщина в течение длительного времени погашала ипотечный кредит, оформленный на другого человека. Она рассчитывала, что после выплаты ей передадут долю в доме.
Кредит она погасила полностью, но недвижимость не получила. Тогда потребовала вернуть деньги.
В марте 2026 года Челябинский областной суд оставил взыскание в силе. Суды установили, что платежи не были подарком и не производились безвозмездно. В результате 754 898 рублей, внесенных по чужому кредиту, признали подлежащими возврату.
В этом деле применялись и правила о неосновательном обогащении, и положения статьи 313 ГК РФ о погашении обязательства третьим лицом.
Для бытового спора вывод простой: отсутствие отдельного договора между двумя гражданами еще не означает, что тот, кто платил банку, автоматически теряет деньги.
Суд будет разбираться, зачем он платил.
Что если я был против и специально просил не платить
Вот это уже важнее, чем простое отсутствие просьбы.
Верховный Суд допускает ситуацию, когда переход права требования к добровольному плательщику может быть признан несостоявшимся из-за злоупотребления правом.
Например, третье лицо вмешивается в чужое обязательство не ради нормального исполнения, а специально для причинения вреда должнику или кредитору.
Применить это исключение только потому, что отношения со знакомым испортились, не получится.
Но если человек вопреки прямому письменному запрету специально выкупил фактически ваш долг, чтобы немедленно предъявить более жесткие требования, создавать дополнительные расходы или использовать полученное положение во вред, такие обстоятельства нужно сохранять.
Особенно ценна переписка до платежа:
"Не оплачивай мой кредит, я сам рассчитываюсь с банком".
и ответ:
"Все равно заплачу, потом будешь должен мне".
Это совсем не то же самое, что ситуация, когда заемщик месяцами находится в просрочке, а родственник молча закрывает долг.
Знакомый прислал претензию - что проверить
Не отвечайте одной фразой "я тебя не просил".
Попросите предоставить:
- Документ о перечислении денег именно вашему банку и именно по вашему кредиту.
- Точную сумму платежа.
- Дату платежа.
- Основание, по которому знакомый считает права банка перешедшими к нему.
- Расчет суммы, которую он требует сейчас.
Сверьте все это со своей выпиской.
Если часть кредита вы одновременно оплатили сами, возникает отдельный вопрос о двойном исполнении. Верховный Суд прямо указывает на такую ситуацию как на исключение, при котором последствия платежа третьего лица требуют отдельной оценки.
Если знакомый уже обратился в суд, не ограничивайтесь устными объяснениями.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ возражении отдельно разберите факт платежа, его размер, наличие или отсутствие вашей просьбы, переписку о безвозмездности и расчет истца.
Если у знакомого нет банковских документов, а получить их самостоятельно вы тоже не можете, в судебном процессе можно просить истребовать сведения о спорной операции.
Приказное производство здесь тоже возможно не всегда. Если человек заявляет бесспорный документально подтвержденный долг до установленного законом предела, он может попытаться получить судебный приказ. Как работает такая процедура, разобрано в материале как взыскать долг через судебный приказ.
Полученный приказ нельзя просто выбрасывать. Как показывает ситуация с обычными долгами, после пропуска срока деньги могут уже уйти приставам. Похожий риск разобран в статье вернул долг, но не забрал расписку - могут ли взыскать его снова.
Главное правило здесь неприятное, но простое: "я не просил" не равно "я точно ничего не должен".
Если знакомый действительно погасил ваш банковский долг и платеж породил переход права требования, банк может исчезнуть из отношений, а требование останется уже у нового кредитора.
Но знакомому все равно придется доказать, сколько он заплатил, почему этот платеж дает ему право требовать деньги именно с вас и какую сумму он вправе взыскать. А вам стоит отдельно проверить, не был ли платеж подарком, исполнением другой договоренности или недобросовестным вмешательством в чужое обязательство.