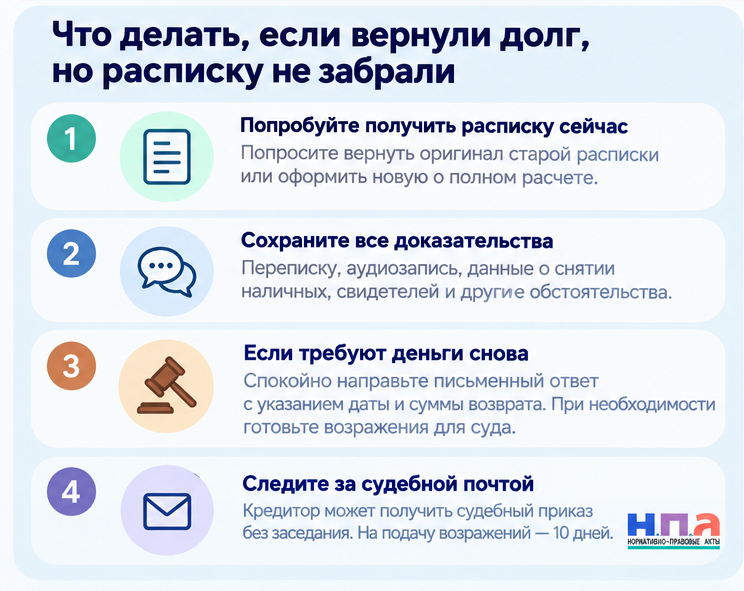
Если долг действительно возвращен полностью, платить его второй раз вы не обязаны. Проблема в другом: когда деньги передали наличными, а первоначальная долговая расписка осталась у кредитора, именно должнику потом может понадобиться доказывать, что расчет уже состоялся.
Для суда оригинал расписки у займодавца - серьезный аргумент. Поэтому пока кредитор не заявил о новом долге, лучше не ждать: попробуйте получить от него письменное подтверждение расчета и одновременно сохраните все следы передачи наличных.
Особенно опасна ситуация, когда на вопрос о старой расписке человек отвечает: "Потом отдам" или вообще перестает выходить на связь.
Сначала попробуйте закрыть один пробел - получить подтверждение сейчас
По статье 408 ГК РФ кредитор, принимая исполнение, по требованию должника должен выдать расписку о получении денег. Если ранее заем подтверждался долговым документом, его при расчете следует вернуть должнику.
Поэтому даже если наличные передали неделю или месяц назад, попросить оформить расчет сейчас не поздно.
Лучший вариант - получить обратно первоначальную расписку с отметкой о полном погашении долга. Другой вариант - кредитор отдельно пишет, что такую-то сумму по займу от такой-то даты получил полностью и денежных требований больше не имеет.
Не нужно оформлять документ задним числом. В нем можно честно написать: "Денежные средства в размере 200 000 рублей получены 5 октября 2026 года в счет полного возврата займа по расписке от 10 января 2026 года". А дату подписания поставить сегодняшнюю.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ образце укажите первоначальную сумму займа, реквизиты старой расписки, фактическую дату передачи наличных и подтверждение, что основной долг и согласованные проценты получены полностью. Подписывать подтверждение должен именно кредитор.
Если он соглашается вернуть старый оригинал, не уничтожайте его сразу. Надежнее оставить документ у себя вместе с отметкой кредитора о погашении.
Почему старая расписка у кредитора действительно опасна
Само наличие оригинала еще не означает, что кредитор автоматически выиграет дело. Но исходная позиция у него сильная.
Верховный Суд исходит из смысла статьи 408 ГК РФ: если долговой документ после предполагаемого расчета все еще находится у займодавца и иных доказательств исполнения нет, это свидетельствует о том, что обязательство не исполнено.
Именно здесь возникает неприятная асимметрия. Кредитор показывает суду расписку: "Я передал ему 300 тысяч, срок возврата прошел". После этого уже заемщику приходится объяснять, что деньги были отданы наличными такого-то числа.
Общее распределение обязанностей по таким спорам тоже складывается не в пользу беспечного должника: кредитор доказывает возникновение займа, а заемщик - его надлежащее погашение.
Как вообще работает письменная долговая расписка, разобрано отдельно в материале имеет ли силу расписка без нотариуса.
Кредитор отказывается что-либо подписывать - собирайте то, что осталось
Если расписку уже не получить, не ограничивайтесь воспоминанием: "при передаче денег присутствовал мой друг". В спорах о письменном займе одних свидетельских показаний может не хватить. В практике 2026 года суды продолжают исходить из того, что исполнение письменного займа тоже должно подтверждаться допустимыми доказательствами, а свидетель не заменяет расписку о возврате.
Сначала сохраните всю переписку с кредитором. Особенно ценны сообщения после расчета, из которых понятно, что деньги он получил: "да, все вернул", "мы рассчитались", "расписку потом найду", "долгов больше нет". Не обрезайте только одну реплику - сохраните переписку целиком с датой и аккаунтом собеседника.
Если такого сообщения нет, можно написать обычный вопрос: "Я вернул тебе 150 000 рублей наличными 12 октября в счет займа по расписке. Когда смогу забрать оригинал?" Ответ кредитора может оказаться гораздо полезнее банковской выписки.
Сохраните и косвенные доказательства:
- снятие примерно такой же суммы наличными непосредственно перед встречей;
- переписку о месте и времени передачи;
- сообщения "подъезжай, заберу деньги";
- записи о последующем отсутствии долга;
- документы или данные, подтверждающие саму встречу.
Но банковская операция "снял 200 000 рублей в банкомате" сама по себе не доказывает, что эти деньги получил кредитор. Это лишь часть общей картины.
Можно ли записать разговор о том, что долг уже отдан
Аудиозапись тоже может оказаться полезной.
ГПК РФ прямо относит аудио- и видеозаписи к доказательствам. Верховный Суд отдельно указывал, что запись разговора одним из его участников о договорных отношениях не становится недопустимой только потому, что второй собеседник заранее не был предупрежден о записи.
То есть если в обычном разговоре кредитор подтверждает: "Да, деньги получил, просто расписку еще не отдал", оригинальный файл стоит сохранить.
Не редактируйте запись и не оставляйте только удобные десять секунд. Для суда имеет значение возможность установить, кто, когда и при каких обстоятельствах вел запись.
Переписка, аудио, снятие наличных и другие обстоятельства оцениваются вместе. Никакое из них заранее не гарантирует победу.
А если кредитор уже потребовал деньги второй раз
Не отвечайте фразой "ничего платить не буду" и не удаляйте переписку. Напишите спокойно, что обязательство исполнено полностью такого-то числа наличными, укажите сумму и попросите вернуть первоначальную расписку.
Это фиксирует вашу позицию еще до суда. Особенно полезно, если в ответ кредитор не отрицает сам факт получения денег, а начинает спорить, например, о процентах или утверждает, что полученная сумма предназначалась для другого расчета.
По статье 810 ГК РФ заем считается возвращенным при передаче денег займодавцу, если договором не установлен другой порядок. То есть отсутствие новой расписки не делает реально переданные наличные несуществующими. Вопрос заключается в возможности доказать передачу.
Если кредитор пока только собирается взыскивать деньги, полезно посмотреть его обычный процессуальный маршрут в материале как взыскивают долг по расписке через суд. Это поможет заранее понять, какие документы он сможет представить и что нужно противопоставить им.
Судебный приказ может появиться без заседания
Есть еще одна причина не игнорировать почту и Госуслуги.
Если требование основано на письменной расписке и сумма подходит под приказное производство, кредитор может обратиться за судебным приказом. Суд рассматривает такое заявление без обычного заседания и без предварительного вызова должника.
Это особенно неприятно человеку, который уверен, что "мы же давно рассчитались", и поэтому выбрасывает судебное письмо.
После получения копии приказа на возражения есть десять дней. Подробно этот маршрут разобран в материале как отменить судебный приказ, если о нем узнали от приставов или из СМС банка.
После отмены приказа кредитор вправе предъявить обычный иск. Вот уже там и придется доказывать фактический возврат наличных.
Если иск поступил сразу, подготовьте письменную позицию.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ возражении укажите дату и сумму займа, срок возврата, когда и где передавали наличные, почему оригинал остался у кредитора и какими доказательствами подтверждается расчет. Приложите переписку, банковские документы и аудиозапись с расшифровкой, если она есть.
Если деньги уже взыскали второй раз
Такое возможно, если человек пропустил судебный приказ и узнал о нем только после списания денег.
Тогда спорить с приставом о том, что старый долг когда-то был погашен, обычно недостаточно. Сначала нужно отменять судебный приказ, а после отмены решать вопрос о возврате уже списанной суммы.
Отдельный порядок есть в материале как вернуть деньги после отмены судебного приказа.
Если же дело уже рассматривалось в обычном исковом порядке и решение вступило в силу, ситуация значительно сложнее. Поэтому доказательства фактического возврата лучше собирать сразу после того, как обнаружилось, что первоначальная расписка осталась у кредитора.
Самая безопасная схема при расчете наличными на будущее простая: деньги и долговой документ должны поменяться руками одновременно. Если кредитор говорит, что потерял расписку, попросите его письменно указать это и подтвердить получение полной суммы. Закон позволяет должнику вообще задержать исполнение, пока кредитор не выдаст такое подтверждение.
Если долг уже вернули без этой предосторожности, платить второй раз автоматически не нужно. Но оставленная у кредитора расписка превращает обычный расчет в спор о доказательствах, поэтому сейчас задача одна - как можно быстрее получить или создать законные подтверждения того, что деньги действительно были переданы.