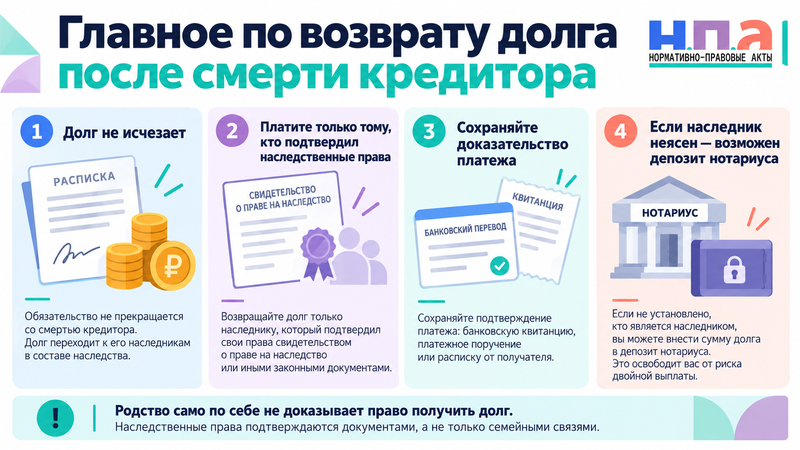
Если человек одолжил вам деньги и умер до возврата, долг из-за его смерти не исчезает. Право получить деньги является имущественным правом и обычно входит в наследство. Поэтому оставить всю сумму себе только потому, что первоначального займодавца больше нет, нельзя.
Но отдавать деньги первому позвонившему родственнику тоже не стоит. После смерти знакомого главный вопрос меняется: долг вы признаете, теперь нужно установить, кто вправе принять его вместо умершего.
Не переводите деньги просто жене, сыну или родителям умершего
Родство само по себе еще не доказывает, что именно этот человек получил право требования по вашему займу. Может существовать завещание, наследников может быть несколько, кто-то может отказаться от наследства, а между родственниками может идти спор.
Статья 1112 ГК РФ включает в наследство не только квартиры, машины и деньги на счетах, но и имущественные права. Право потребовать возврата выданного займа относится именно к такой категории.
Поэтому после смерти займодавца разумный порядок такой:
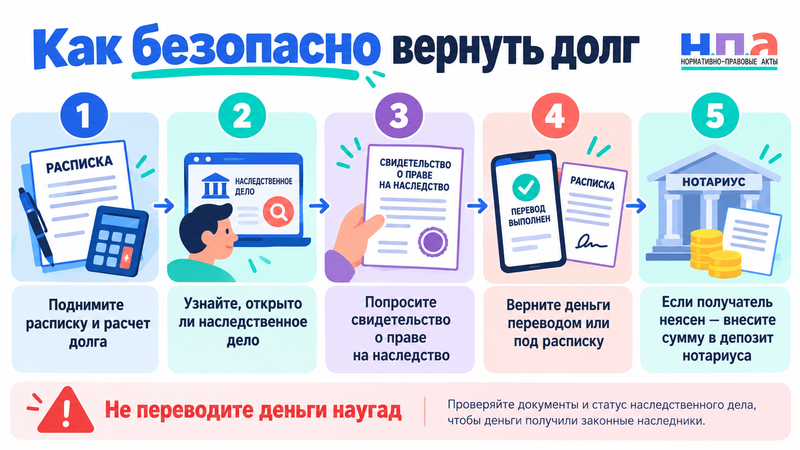
- Поднимите расписку, договор займа, банковский перевод и переписку.
- Проверьте точную сумму долга, проценты и установленную дату возврата.
- Узнайте, открыто ли наследственное дело и какой нотариус его ведет.
- Если родственник требует деньги, попросите подтвердить его право получить этот долг.
- Если наследников несколько, не выбирайте самостоятельно одного из них для передачи всей суммы.
- При возврате денег обязательно сохраните документ, подтверждающий исполнение.
Заемщик вправе потребовать доказательства того, что деньги принимает сам кредитор либо уполномоченное на это лицо. Такое правило прямо предусмотрено статьей 312 ГК РФ.
Поэтому фразы "я его жена" или "мы единственные дети" для крупного долга недостаточно.
Кто становится новым кредитором
Наследник должен принять наследство. После принятия оно считается принадлежащим ему со дня смерти наследодателя, даже если оформление документов заняло несколько месяцев. Это следует из статьи 1152 ГК РФ.
Документом, которым наследник обычно подтверждает свои права после оформления наследства, служит свидетельство о праве на наследство. Порядок его выдачи установлен статьей 1162 ГК РФ.
Если существование вашего долга нотариусу первоначально не было известно, это не означает, что право требования исчезло. При обнаружении дополнительного наследственного имущества закон позволяет выдать дополнительное свидетельство.
Здесь ситуация противоположна более привычному случаю, когда умер сам заемщик. О том, кто платит кредиты и другие долги умершего, есть отдельный разбор. В нашем случае умер не должник, а кредитор: наследники получают не обязанность заплатить, а право потребовать деньги с вас.
Если вы вообще не знаете, кто может наследовать имущество знакомого, полезно сначала разобраться, как распределяется наследство без завещания. Самостоятельно определять наследственную очередь и переводить деньги одному из родственников рискованно.
Срок возврата уже наступил, но наследников еще нет
Это самая неудобная ситуация. Например, по расписке 300 000 рублей нужно вернуть 1 ноября, а займодавец умер в октябре. Наследственное дело только открыли, свидетельств еще нет и неизвестно, кому достанется право требования.
Просто держать деньги у себя и ждать несколько лет не лучший вариант.
Статья 327 ГК РФ позволяет должнику внести деньги в депозит нотариуса, если обязательство невозможно исполнить из-за отсутствия кредитора либо очевидно непонятно, кто является кредитором. Внесение надлежащей суммы в такой депозит считается исполнением обязательства.
Это как раз тот механизм, который позволяет не гадать, кому из родственников платить.
Перед обращением к нотариусу подготовьте расписку или договор, сведения об умершем займодавце, документы о частичных платежах, если они были, и расчет оставшейся суммы. Нотариус принимает депозит по месту исполнения обязательства.
Если дата возврата еще не наступила, одна смерть кредитора не делает долг автоматически просроченным. Ориентируйтесь на условия займа. Когда срок вообще не был указан и деньги должны возвращаться по требованию, статья 810 ГК РФ дает заемщику по общему правилу 30 дней после предъявления требования.
Как вернуть деньги наследнику и второй раз не остаться должником
Допустим, наследство оформлено и человек подтвердил свое право на получение денег. Для должника теперь не менее важно правильно зафиксировать сам расчет.
Если платите переводом, в назначении платежа укажите, что это возврат займа по конкретной расписке или договору, его дату и ФИО умершего займодавца. Не ограничивайтесь переводом с комментарием "долг".
При передаче наличных получите расписку.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ этой ситуации стандартный текст нужно адаптировать. Получателем денег укажите наследника, который принимает платеж, сошлитесь на первоначальную расписку или договор и документ, подтверждающий его наследственные права. Зафиксируйте точную полученную сумму, погашается ли долг полностью и остаются ли проценты.
Если наследников несколько, особенно опасно отдать весь долг одному человеку только на основании семейной договоренности. Из документов должно быть понятно, вправе ли он получить всю сумму либо только соответствующую часть.
Сама долговая расписка при этом не становится недействительной из-за смерти займодавца. Если возникнет спор о первоначальном займе, значение будут иметь оригинал документа, банковские операции и другие доказательства. Отдельно разобрано, какую силу имеет расписка без нотариуса.
А если наследники вообще не нашли этот долг
Молчание родственников не превращает заемные деньги в ваши.
Даже если никто не обратился за ними в первые шесть месяцев, это еще не означает, что права требования больше не существует. Наследство могло быть принято другим способом, срок принятия может стать предметом отдельного спора, а при отсутствии наследников имущество может стать выморочным.
Есть и срок исковой давности, но его тоже не стоит понимать как автоматическое списание долга. Переход требования к наследнику не запускает трехлетний срок заново, а суд применяет исковую давность только по заявлению стороны в споре.
Поэтому схема "подожду три года после смерти и деньги станут моими" юридически неверна. Сначала нужно установить срок исполнения самого займа и момент, когда возникла просрочка.
Если кредитор умер, а вы хотите рассчитаться без риска повторного требования, задача довольно узкая: установить нового кредитора и оставить доказательство платежа. Когда это пока невозможно, а дата возврата уже пришла, вместо передачи денег наугад стоит обсудить с нотариусом внесение долга в депозит.