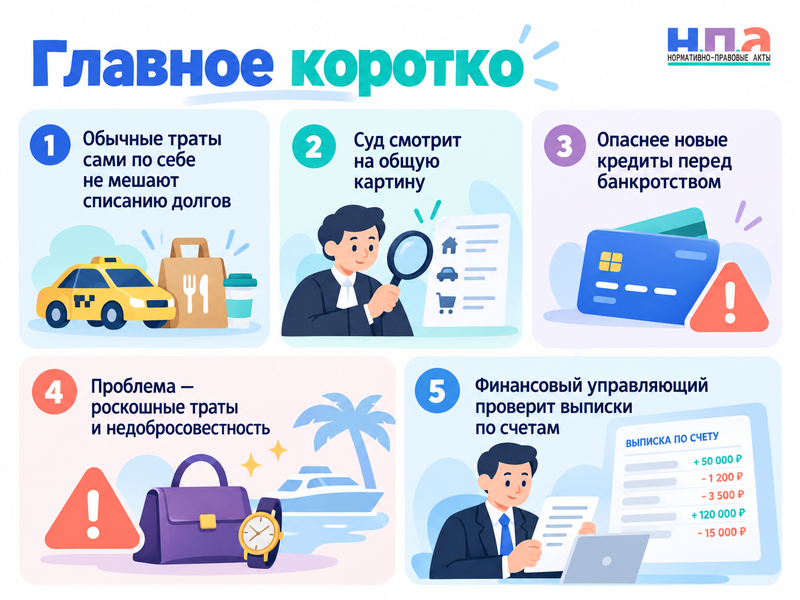
Обычные поездки на такси и заказы еды сами по себе не лишают человека права списать долги. Суд смотрит не на название операции в банковской выписке, а на общую картину: откуда появились долги, были ли деньги на их погашение и не набирал ли человек новые кредиты ради дорогой жизни, уже понимая, что возвращать их не собирается.
Повод для тревоги появился не на пустом месте. Верховный Суд действительно привел дело, где среди признаков роскошного образа жизни были дорогие рестораны и элитное такси. Но отказали тому должнику не за несколько поездок и не за заказ пиццы.
В выписке есть такси и доставка. Что проверить первым
Сначала посмотрите на даты. Для банкротного дела намного важнее не чек на 800 или 1500 рублей, а то, что происходило с финансами человека в этот период.
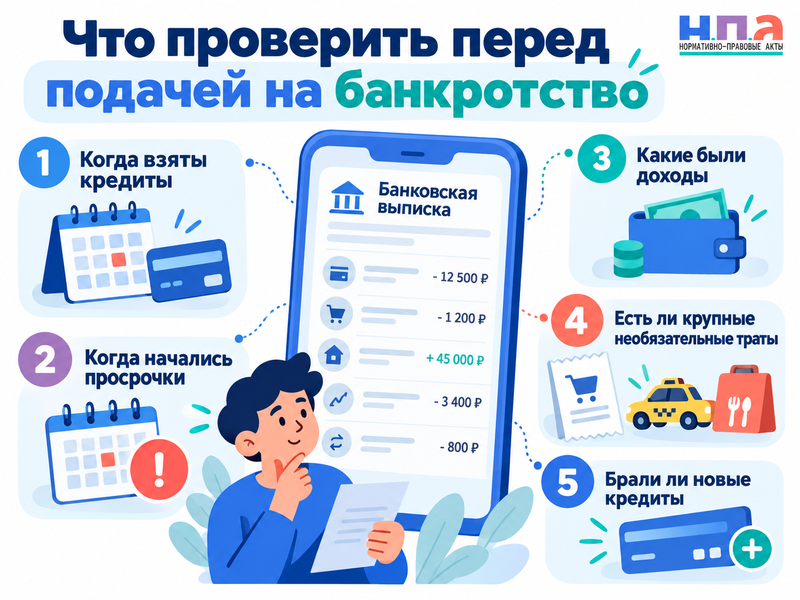
Восстановите хронологию:
- Когда были взяты основные кредиты.
- Сколько человек тогда зарабатывал.
- Платил ли он по графику и как долго.
- Когда доход уменьшился или появились другие финансовые проблемы.
- Когда начались просрочки.
- Когда возникла мысль о банкротстве.
Если человек несколько лет платил банкам, затем потерял работу, заболел или столкнулся с резким падением дохода, несколько заказов еды эту историю не перечеркивают.
Совсем иначе выглядит ситуация, когда за короткий срок оформлено несколько кредитов, деньги уходят на дорогие покупки, рестораны и поездки, платежи практически сразу прекращаются, а следом подается заявление о банкротстве.
Именно такую последовательность суд оценивает по статье 213.28 Закона о банкротстве.
Откуда вообще взялось «элитное такси»
В Обзоре практики по банкротству граждан Верховный Суд описал дело, которое после публикации стали пересказывать намного короче исходной истории.
Должник хорошо зарабатывал и мог обслуживать кредиты. При этом он продолжал наращивать задолженность, значительную часть денег тратил на брендовые вещи, дорогие рестораны и элитное такси, а за четыре дня до подачи заявления о банкротстве сам уволился с высокооплачиваемой работы. После увольнения новую работу фактически не искал.
Суды увидели не одну сомнительную покупку, а целую модель поведения: деньги для нормальной жизни и расчетов с банками были, задолженность продолжала расти, а часть заемных средств поддерживала дорогой образ жизни.
Поэтому правила «за такси не спишут кредит» не существует.
В том же Обзоре судебной практики по делам о банкротстве граждан есть и обратные по смыслу позиции: финансовая ошибка, неудачное решение или неточность сами по себе еще не доказывают намерение уйти от долгов.
Доставка еды считается роскошью?
У закона нет перечня вроде «метро можно, такси нельзя» или «продукты разрешены, ресторан запрещен». Сумма и характер расходов оцениваются только вместе с остальными обстоятельствами.
Заказ ужина после работы, такси ночью, поездки с ребенком, доставка во время болезни или регулярные бытовые заказы вполне могут быть частью обычной жизни. Даже их регулярность сама по себе не означает, что должник собирался обмануть кредиторов.
Но масштаб способен изменить картину.
Одно дело - несколько тысяч рублей в месяц на такси при обычной зарплате. Другое - десятки или сотни тысяч на премиальные поездки, рестораны, дорогие покупки и развлечения в тот период, когда человек уже перестал платить по старым кредитам и одновременно продолжает брать новые.
Не нужно задним числом доказывать, что каждый заказ еды был жизненно необходим. Если кредитор поднял вопрос о расходах, полезнее показать их реальный размер на фоне дохода и объяснить действительно крупные операции.
Финансовый управляющий вправе получать информацию о счетах, банковских картах и движении денег. Поэтому скрывать счет или надеяться, что операции никто не увидит, значительно опаснее самого заказа доставки. Эти полномочия предусмотрены статьей 213.9 Закона о банкротстве.
Когда бытовые траты начинают работать против должника
Самый неудобный вопрос суда обычно звучит не «почему вы ездили на такси?», а «почему в это же время вы брали новый кредит?».
Риск заметно растет, когда обстоятельства складываются вместе: задолженность быстро увеличилась незадолго до банкротства, по новым кредитам почти не было платежей, деньги расходовались на явно необязательные вещи, а объяснить, куда ушли полученные суммы, человек не может.
В 2026 году Верховный Суд снова разбирал похожую проблему. Гражданин в течение трех дней оформил несколько крупных кредитов. Из-за скорости кредитования часть банков не успела увидеть полную нагрузку заемщика в кредитной истории.
Верховный Суд не освободил его от одного из долгов.
При этом смысл решения шире, чем «много кредитов запрещено». Суд отдельно говорил о стандарте добросовестности: простая неосторожность еще не означает недобросовестность, но умышленное причинение вреда кредитору или настолько грубое поведение, которое фактически приближается к умыслу, оценивается иначе.
Поэтому кредитору мало распечатать десять операций из сервиса доставки и написать сверху «роскошный образ жизни». Нужно связать эти расходы с тем, как человек создавал и исполнял свои долги.
А если такси и еду заказывали уже во время банкротства
Тогда вопрос немного меняется. Значение имеет уже не только размер расхода, но и то, какими деньгами распоряжался должник.
После введения реализации имущества действует режим конкурсной массы. Средствами на счетах, которые в нее входят, распоряжается финансовый управляющий, а гражданин передает ему банковские карты. Это предусмотрено статьей 213.25 Закона о банкротстве.
При этом человека не оставляют вообще без денег. Из конкурсной массы сохраняются защищенные законом средства на жизнь, прежде всего прожиточный минимум, а при наличии оснований суд может разрешить дополнительные необходимые расходы.
Деньгами, которые законно оставлены должнику, он оплачивает повседневную жизнь. Нет правила, по которому каждый заказ продуктов или поездку нужно предварительно согласовывать с собранием кредиторов.
Другая история - скрытые доходы, нераскрытая банковская карта или самостоятельная трата денег, которые должны были поступить в конкурсную массу. В таком случае спор возникает уже не из-за такси.
Если до банкротства деньги удерживали приставы, отдельно пригодится материал как сохранить прожиточный минимум от списания приставами.
Банк принес в суд выписку с ресторанами и такси
Отвечать «это мои деньги и я мог тратить их как хотел» - слабая позиция. В банкротстве финансовое поведение должника действительно исследуют.
Но и объяснять суду каждую чашку кофе не требуется.
Посмотрите, какие операции выделяет кредитор. Чаще всего имеет смысл пояснить крупные или необычные суммы и сопоставить их с доходами за тот же период. Если такси использовалось для работы, можно приложить документы о месте и графике работы. Если расходы резко выросли по медицинским или семейным причинам - подтвердить именно эти обстоятельства.
Особенно полезны документы, показывающие момент ухудшения финансового положения: увольнение, снижение зарплаты, потерю дополнительного дохода, длительную нетрудоспособность, появление обязательных семейных расходов.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ нем укажите номер банкротного дела и перечислите документы, которыми подтверждаете объяснение расходов. Это могут быть выписки, справки о доходах, трудовые документы, медицинские документы и чеки.
Если нужное доказательство находится у банка или другой организации и самостоятельно получить его не получается, можно использовать ходатайство об истребовании доказательств.
Когда документы требует непосредственно суд, подойдет ответ на запрос суда.
Отдельного универсального образца «возражений против отказа в списании долгов из-за расходов на такси и еду» на BazaNPA сейчас нет. Такой документ лучше составлять под конкретное ходатайство банка, потому что в одном деле спорят о роскошных расходах, а в другом - о новых кредитах, недостоверной анкете или скрытых доходах.
Если суд увидел недобросовестность, останутся вообще все долги?
Не обязательно.
Верховный Суд допускает частичное освобождение от обязательств. Если проблема относится к конкретному кредиту и именно при его получении или исполнении установлено недобросовестное поведение, суд может сохранить этот долг, но списать остальные.
Поэтому один спорный кредит не всегда означает полный провал всей процедуры.
После завершения банкротства внимательно прочитайте резолютивную часть определения суда. Если банк позднее продолжает требовать обычный долг, от которого суд освободил, используйте материал после банкротства требуют списанный долг - как прекратить взыскание.
Для процедуры через МФЦ правила несколько другие. Они разобраны отдельно в статье внесудебное банкротство через МФЦ - сумма долгов, условия и причины отказа.
FAQ: расходы перед банкротством
Суд действительно увидит все покупки по карте?
Финансовый управляющий имеет право получать сведения о счетах, картах и переводах должника. Поэтому рассчитывать, что банковская история останется неизвестной участникам дела, не стоит.
За отпуск перед банкротством тоже могут оставить долги?
Сам отпуск ничего автоматически не решает. Но дорогая поездка за заемные деньги незадолго до банкротства может стать одним из элементов общей картины, особенно если одновременно человек берет новые кредиты и практически перестает платить по старым.
Нужно ли перестать пользоваться такси перед подачей на банкротство?
Такого требования нет. Намного важнее не создавать новые долги без реальной возможности их обслуживать и не скрывать доходы или имущество.
Что опаснее - доставка еды или новый кредит?
Для вопроса о списании долгов обычно намного важнее обстоятельства получения нового кредита. Верховный Суд прямо рассматривает принятие обязательств без намерения их исполнять как недобросовестное поведение.