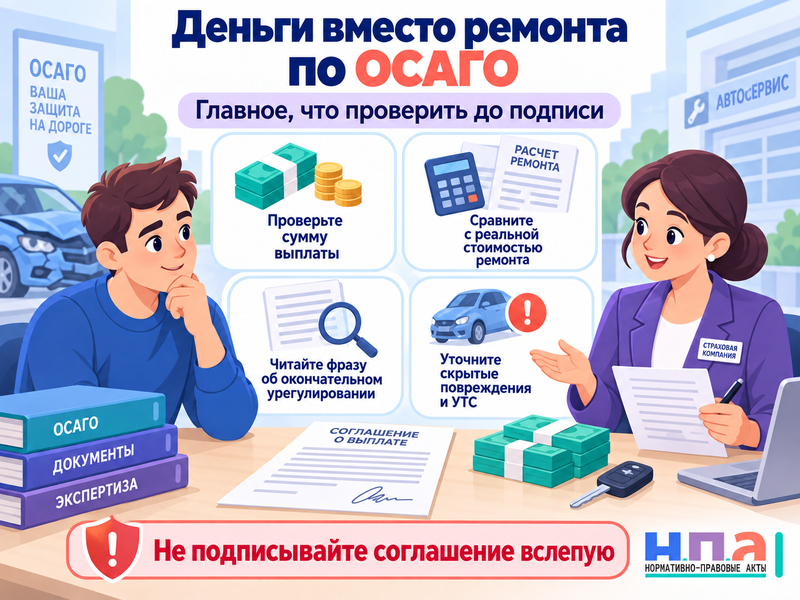
Не подписывайте соглашение о денежной выплате по ОСАГО только потому, что страховая обещает перечислить деньги быстрее. Для легкового автомобиля гражданина ремонт во многих случаях остается основной формой возмещения, а добровольная подпись может заменить его денежной выплатой и одновременно зафиксировать согласованную сумму.
До подписи нужно получить калькуляцию и понять две вещи: сколько машина действительно потребует на восстановление и о чем именно вы договариваетесь со страховщиком. Формулировки «согласен на денежную форму» и «согласен с размером 147 300 рублей, обязательства страховщика считаются исполненными полностью» имеют совершенно разные последствия.
Почему страховая вообще предлагает отдельное соглашение
Для принадлежащего гражданину и зарегистрированного в России легкового автомобиля Закон об ОСАГО сохраняет приоритет восстановительного ремонта.
Но из этого правила есть исключения. Одно из них прямо предусмотрено статьей 12 Закона об ОСАГО: страховщик и потерпевший могут письменно договориться о денежной выплате.
То есть предложение страховой само по себе законно.
Вопрос в другом - выгодно ли соглашение владельцу автомобиля.
Допустим, страховая должна организовать ремонт с новыми деталями без учета износа. Вместо этого клиенту предлагают 170 000 рублей на карту. На первый взгляд вариант удобный: машину можно ремонтировать где угодно и не ждать направления.
Но денежный расчет по ОСАГО обычно производится с учетом износа заменяемых деталей. Для старой машины разница между стоимостью ремонта и выплатой может оказаться существенной.
Как считается такая выплата, подробно разобрано в материале о расчете ОСАГО по актуальным справочникам запчастей.
Поэтому сначала цифры, потом подпись. Не наоборот.
Возьмите соглашение домой и сравните три суммы
Торопиться здесь вообще незачем.
Если менеджер показывает соглашение на планшете и предлагает подтвердить его кодом из СМС, попросите предоставить сам документ и расчет выплаты. Электронная подпись не делает последствия соглашения слабее только потому, что ручкой на бумаге вы ничего не подписывали.
Перед согласием я бы проверил следующее:
- Сумму в самом соглашении. Она должна быть указана однозначно. Посмотрите, включает ли она уже произведенные выплаты и не написано ли, что указанная сумма является окончательным размером возмещения.
- Калькуляцию страховщика. Сверьте все повреждения, ремонтные операции, детали под замену, стоимость материалов и примененный износ.
- Стоимость реального ремонта. Получите хотя бы смету нормального сервиса. Расчет ОСАГО и рыночная цена восстановления автомобиля - не одно и то же.
- Утрату товарной стоимости. Если автомобиль соответствует условиям для расчета УТС, проверьте, включена ли она в возмещение.
- Скрытые повреждения. Если бампер, дверь или другая деталь еще не разбирались, подумайте, достаточно ли проведенного осмотра. После разборки сумма ремонта способна заметно вырасти.
- Отказ от ремонта. Найдите формулировку, подтверждающую переход с натурального возмещения на деньги. После добровольного соглашения требовать обратно направление на СТО будет намного сложнее.
- Фразу об окончательном урегулировании. Особенно внимательно читайте условия вроде «претензий не имею», «размер ущерба согласован», «обязательства страховщика исполнены полностью».
Три суммы, которые полезно положить рядом, - предложение страховой, расчет по Единой методике и реальная смета ремонта. Если между ними десятки или сотни тысяч рублей, подписывать соглашение вслепую точно не стоит.
Что означает фраза «обязательства исполнены полностью»
Это не формальная строчка в конце документа.
Верховный Суд разъясняет: когда потерпевший и страховщик заключили соглашение об урегулировании страхового случая и страховая выплатила согласованное возмещение, ее обязательство по общему правилу считается исполненным надлежащим образом.
Именно поэтому обычный сценарий «подпишу сейчас, получу деньги, а потом проведу независимую экспертизу и потребую еще» может не сработать.
Сначала придется разбираться уже с самим соглашением.
Суды смотрят, о чем действительно договорились стороны. Иногда документ касается только формы возмещения - вместо ремонта деньги. В других соглашениях прямо зафиксирован и размер выплаты, причем потерпевший подтверждает отсутствие дальнейших требований.
Разница огромная.
Если перед вами второй вариант, независимая экспертиза после получения денег сама по себе не отменяет ранее достигнутой договоренности.
Поэтому материал что делать, если страховая мало выплатила по ОСАГО намного полезнее прочитать до подписания соглашения, а не после.
Можно ли отказаться и потребовать ремонт
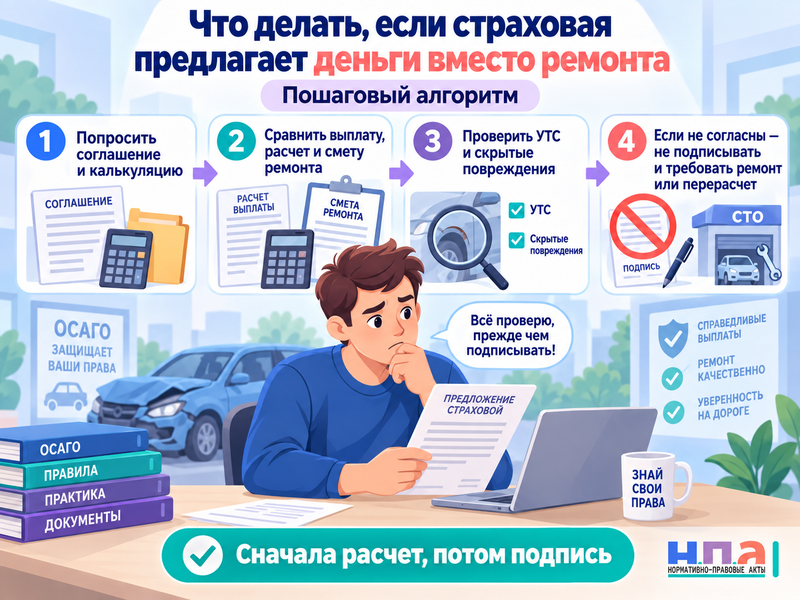
Если законных оснований для обязательной денежной выплаты нет, а вы не подписали соглашение, страховая не вправе просто решить за владельца: «ремонтировать неудобно, поэтому вот деньги».
Для легкового автомобиля физического лица действует приоритет натурального возмещения. Страховщик должен организовать ремонт на соответствующей требованиям станции.
Проблемы самой страховой с СТО не всегда освобождают ее от этой обязанности.
Например, если назначенный сервис не принимает автомобиль, сначала стоит требовать реальное исполнение обязательства: другую подходящую станцию или согласование ремонта. Порядок действий есть в материале что делать, если СТО по направлению ОСАГО отказалась ремонтировать автомобиль.
Не нужно подписывать деньги только потому, что менеджер говорит: «Других вариантов всё равно нет».
Попросите письменно назвать основание, по которому восстановительный ремонт невозможен.
Ситуация после Постановления Конституционного Суда от 26 мая 2026 года стала еще интереснее. Если проблема возникла из-за того, что реальная стоимость ремонта превышает лимит ОСАГО, применяются специальные правила. Поэтому предложение страховой «возьмите деньги, сервис не укладывается в сумму» теперь особенно полезно проверять до согласия.
Денежная выплата считается с износом
Вот здесь человек чаще всего теряет деньги, даже если калькуляция формально составлена правильно.
При восстановительном ремонте автомобиля гражданина заменяемые детали устанавливаются без учета износа.
При денежной форме стоимость деталей рассчитывается иначе - с учетом износа, который может достигать 50 процентов стоимости детали.
Представим, что после ДТП нужно заменить фару стоимостью по методике 60 000 рублей. В денежном расчете из-за возраста автомобиля стоимость этой детали может учитываться существенно ниже. А сервис всё равно попросит деньги за нормальную замену.
Поэтому обещание «мы выплачиваем всю сумму по ОСАГО» еще не отвечает на вопрос, хватит ли ее на автомобиль.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуДо заключения окончательного соглашения этот документ можно адаптировать как требование предоставить и пересмотреть расчет. Укажите номер страхового дела, спорные повреждения и конкретные ошибки калькуляции.
Проверьте, не забыли ли УТС и дополнительные расходы
Страховой случай - это не только покраска бампера и новые детали.
В состав возмещения могут входить расходы на эвакуацию автомобиля с места ДТП, необходимое хранение и другие расходы, непосредственно связанные со страховым случаем.
Отдельно существует утрата товарной стоимости.
После серьезного кузовного ремонта автомобиль может технически быть исправен, но на вторичном рынке стоить дешевле аналогичного автомобиля без аварии. Верховный Суд относит такое снижение стоимости к реальному ущербу.
Поэтому вопрос страховой стоит задавать буквально: «УТС рассчитана отдельно или вы считаете, что она входит в предложенную итоговую сумму?»
Ответ желательно получить до подписи.
Если в соглашении написано, что указанная сумма закрывает весь страховой случай, а УТС в расчете вообще отсутствует, потом спор опять начнется с содержания подписанного документа.
А что будет со скрытыми повреждениями
Здесь есть важное исключение.
Верховный Суд прямо допускает требование дополнительного страхового возмещения, если после соглашения обнаружены скрытые повреждения, которые не были выявлены при первоначальном осмотре.
Например, снаружи виден поврежденный бампер, а после демонтажа обнаруживается сломанный усилитель и крепления.
Но не стоит превращать это исключение в план действий.
Намного безопаснее провести нормальный осмотр до соглашения, особенно после серьезного удара. Если страховая фиксировала автомобиль только снаружи на парковке, а сумма предлагается почти сразу, риск неучтенных повреждений очевиден.
После их обнаружения сразу уведомите страховщика и предоставьте автомобиль для дополнительного осмотра до ремонта.
Если страховая откажется учитывать новые дефекты, пригодится претензия на возмещение материального вреда, хотя для ОСАГО ее придется существенно адаптировать под специальный порядок Закона № 40-ФЗ.
Можно ли потом взыскать разницу с виновника ДТП
Денежная форма ОСАГО сама по себе этого права не уничтожает.
Верховный Суд исходит из того, что потерпевший, который правомерно выбрал деньги, может требовать с виновника разницу между фактическим ущербом и надлежащим страховым возмещением.
Но здесь есть ловушка.
Нельзя искусственно занизить ответственность страховой соглашением на небольшую сумму, а затем автоматически переложить всю оставшуюся разницу на виновника. Суд проверит, какое возмещение страховая должна была выплатить надлежащим образом.
Поэтому сохраняйте калькуляцию, фотографии и документы о реальной стоимости ремонта.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуЭтот путь нужен, когда после полного надлежащего возмещения по ОСАГО остается непокрытая часть реального ущерба, а не как замена спору со страховой о неправильно рассчитанной выплате.
Если соглашение уже подписано
Первым делом получите его копию.
После этого посмотрите, что именно в нем согласовано: только денежная форма, конкретный размер выплаты или полное окончательное урегулирование страхового случая.
Если проблема лишь в обнаруженных позднее скрытых повреждениях, сначала обращайтесь в страховую за дополнительным возмещением.
Если же вы считаете, что соглашение было подписано под влиянием обмана, существенного заблуждения или при других обстоятельствах, предусмотренных ГК РФ, вопрос уже идет о действительности самой сделки. Простого заявления «я передумал и теперь хочу ремонт» недостаточно.
В свежей практике Верховного Суда 2026 года есть принципиальный момент: соглашение об урегулировании - полноценная гражданско-правовая договоренность, а не техническая бумага страховой. Поэтому суд должен исследовать его содержание и основания недействительности, если потерпевший их заявляет.
До суда по денежному требованию к страховщику обычно нужно пройти специальный порядок урегулирования спора, включая обращение к финансовому уполномоченному.