Отказ после повреждения имущества беспилотником не всегда законен. Страховая должна показать, какое условие договора исключает именно это событие, а одной фразы «военные действия» в письме может быть недостаточно.
Для машины спор обычно идет по каско, для квартиры - по добровольному страхованию жилья. Обычное ОСАГО собственный автомобиль, поврежденный БПЛА, не страхует.
Что сделать после получения отказа
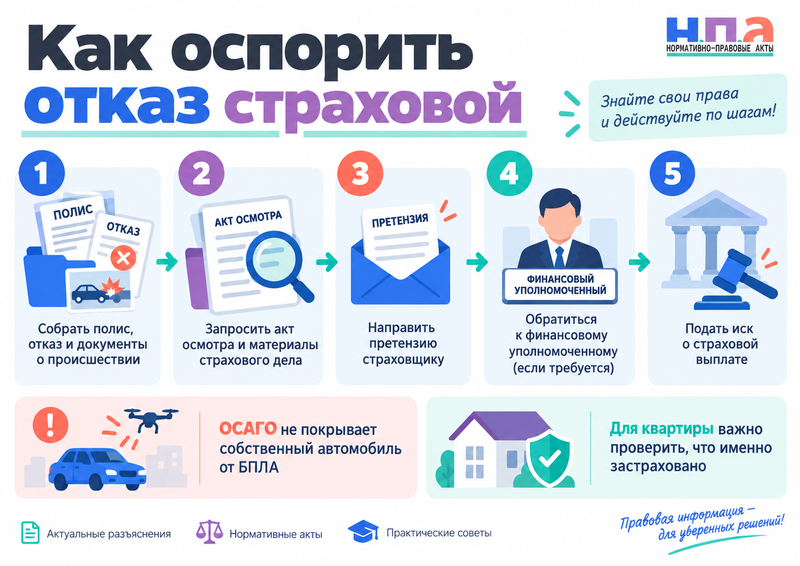
Сначала отложите телефонные объяснения сотрудника и прочитайте письменное решение страховой. Особенно важен пункт полиса или правил, на который она ссылается.
Дальше:
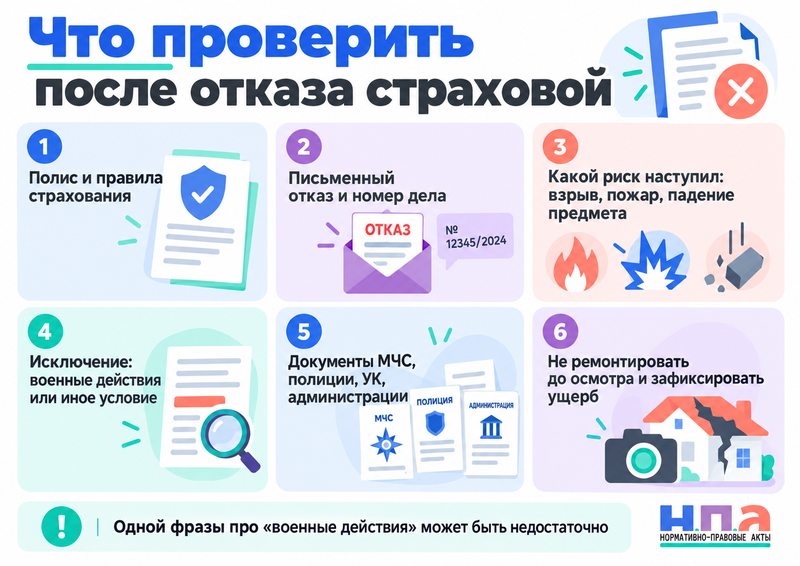
- Сохраните полис и именно ту редакцию правил страхования, которая действовала при его заключении.
- Запросите письменный отказ, акт осмотра, фотографии, экспертное заключение и расчет страхового дела.
- Получите документы полиции, МЧС, администрации или других служб о самом происшествии.
- До ремонта зафиксируйте все повреждения и дайте страховщику возможность их осмотреть.
- Проверьте, какой риск фактически реализовался: взрыв, пожар, падение предмета, противоправные действия третьих лиц или другой риск.
- Сопоставьте этот риск с исключением, указанным страховщиком.
- Если отказ не соответствует полису, направьте письменное требование о пересмотре решения.
Не подписывайте соглашение об отсутствии дальнейших претензий только ради получения небольшой выплаты. Если часть ущерба компания признала, сначала проверьте, что именно она исключила из расчета.
Почему слово «беспилотник» само по себе ничего не решает
По статье 929 ГК РФ страховая платит при наступлении события, которое стороны предусмотрели договором.
Поэтому искать в полисе отдельную строку «падение БПЛА» необязательно.
Автомобиль может быть застрахован от повреждения посторонними предметами, взрыва, пожара или противоправных действий третьих лиц. В страховании квартиры встречаются риски пожара, взрыва, механического повреждения, повреждения конструктивных элементов и домашнего имущества.
Представим две одинаково разбитые машины. В одном полисе каско предусмотрен практически полный риск повреждения, а исключение про БПЛА отсутствует. Во втором тарифе покрытие ограничено ДТП, угоном и стихийными бедствиями. Результат спора может оказаться разным, хотя причина повреждений внешне одна.
У квартиры есть еще одна ловушка. Ипотечный полис иногда страхует только конструктивные элементы. Разбитые окна, отделка, мебель и техника могут вообще не входить в застрахованное имущество. Тогда спор идет уже не о беспилотнике, а об объеме покрытия.
Может ли страховая сослаться на военные действия
Такое основание действительно существует.
Статья 964 ГК РФ освобождает страховщика от выплаты, если убытки возникли вследствие военных действий, маневров или иных военных мероприятий, если законом или самим договором не предусмотрено иное.
Но между словами «имущество повреждено при атаке» и юридическим выводом «ущерб возник вследствие военных действий по статье 964 ГК РФ» нет автоматического равенства.
Это уже дошло до Верховного Суда. В споре о повреждении застрахованных зданий в Белгородской области страховая также ссылалась на военные действия. Верховный Суд не согласился с тем, что одной такой квалификации обстоятельств достаточно для освобождения компании от выплаты, и восстановил взыскание страхового возмещения.
Для владельца машины или квартиры это не означает гарантированную победу в каждом деле о БПЛА. Но отказ нужно проверять по фактическим обстоятельствам, договору и официальным документам, а не принимать формулировку страховщика как установленный факт.
А если в полисе написано «терроризм не страхуется»
Здесь спор немного другой.
Террористический акт не назван в статье 964 ГК РФ среди автоматических оснований освобождения страховщика. Однако стороны добровольного страхования вправе заранее определить, какие события входят в покрытие, а какие исключены.
Поэтому найдите точную формулировку.
Одно дело, если договор ясно исключает повреждение имущества вследствие террористического акта и происшествие получило соответствующую официальную квалификацию. Другое - когда в полисе застрахованы противоправные действия третьих лиц, а страховая уже после события пытается распространить расплывчатое исключение на любой прилет беспилотника.
Для гражданина имеет значение и то, были ли правила страхования вообще надлежащим образом включены в договор. Верховный Суд требует, чтобы согласие с ними было выражено понятно, а неясные условия договора, подготовленного самой страховой, по общему правилу толкуются против составителя.
Поэтому в претензии полезно попросить не просто назвать пункт правил, а объяснить, какими документами подтверждается, что именно это исключение реализовалось в вашем страховом случае.
Какие документы особенно важны после атаки БПЛА
Для квартиры снимите не только выбитое окно или поврежденную комнату. Нужны общий вид дома, место попадания, повреждения стен, кровли, оконных блоков, отделки и вещей.
Попросите УК или ТСЖ составить акт. Если работали экстренные службы, получите доступные документы о происшествии. Чеки на срочное закрытие окон, временный ремонт кровли и другие необходимые меры тоже сохраняйте.
С машиной принцип тот же: общий вид, VIN или госномер, каждая поврежденная деталь, стекла, кузов, салон. Не разбирайте автомобиль до осмотра страховой, если это не требуется для безопасности.
Если машина повреждена настолько сильно, что страховая заговорила о полной гибели, используйте отдельный разбор о тотале автомобиля по каско и годных остатках.
Если компания уже признала случай, но вместо отказа месяцами не организует ремонт, применяется другой порядок - что делать при затягивании ремонта по каско.
При споре о стоимости ремонта можно заказать независимую оценку. Если дело уже дошло до суда и стороны расходятся в причине либо размере повреждений, используется ходатайство о назначении экспертизы.
Как потребовать пересмотреть отказ
Напишите страховщику отдельное заявление после получения отказа. Это не должно быть сообщение в чат в духе «почему вы не платите».
Укажите номер полиса и страхового дела, дату происшествия, поврежденное имущество, пункт договора, на который сослалась компания, и почему вы считаете его неприменимым. Приложите документы компетентных органов, фотографии и оценку ущерба.
Если страховая признала событие, но занизила сумму, можно использовать претензию в страховую о занижении выплаты.
При полном отказе этот шаблон не нужно копировать буквально. Требование формулируется иначе: признать событие страховым, отменить отказ и выплатить возмещение либо организовать предусмотренный полисом ремонт.
Если страховая внезапно утверждает, что сам полис к моменту атаки уже прекратился, сначала проверьте отдельный материал о ситуации, когда страховщик аннулировал полис из-за якобы неоплаченной премии.
Жалобу на нарушение обязательных требований можно дополнительно направить в Банк России.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуНо регулятор не заменяет денежный спор. Если нужно получить стоимость ремонта или страховую сумму, дальше используется финансовый уполномоченный либо суд.
Когда обращаться к финансовому уполномоченному и в суд
Для гражданина, который страховал личный автомобиль или квартиру, действует специальный досудебный порядок.
Если денежное требование по добровольному страхованию не превышает 500 000 рублей, после обращения в страховую спор нужно передать финансовому уполномоченному. Сразу идти в суд в такой ситуации обычно нельзя.
При требовании свыше 500 000 рублей лимит компетенции финансового уполномоченного по обычному добровольному имущественному страхованию превышен. Тогда дальнейший порядок определяется с учетом характера требований.
Не путайте каско с ОСАГО. Собственный полис ОСАГО не оплачивает повреждение вашей машины беспилотником. Общий порядок спора по ОСАГО разобран отдельно в материале об отказе страховой в выплате по ОСАГО.
Если досудебный этап пройден, требование передается в суд.
В иске не стоит ограничиваться утверждением «БПЛА - это не военные действия». Разберите конкретный полис: какой риск застрахован, какое исключение приводит компания, почему оно не применяется и какими документами подтверждается причина повреждения.
Для личного страхования имущества к спору применяется законодательство о защите прав потребителей. При незаконном отказе могут возникнуть требования не только о самом страховом возмещении, но и о процентах или неустойке, компенсации морального вреда и потребительском штрафе. Их нужно рассчитывать по обстоятельствам конкретного договора, а не добавлять автоматически.
Срок исковой давности по обычному добровольному страхованию имущества составляет два года. Верховный Суд связывает начало срока с моментом, когда клиент узнал об отказе, неполной выплате либо истек срок, в который страховая должна была исполнить обязательство.
FAQ: страховая выплата после повреждения БПЛА
Обязана ли каско оплатить повреждение автомобиля беспилотником?
Не любое каско автоматически покрывает такой ущерб. Нужно смотреть перечень рисков и исключений: событие может подпадать под повреждение, взрыв, пожар, падение предметов или противоправные действия третьих лиц.
Платит ли ОСАГО, если БПЛА упал на припаркованный автомобиль?
Собственный полис ОСАГО такой ущерб не покрывает. ОСАГО страхует гражданскую ответственность владельца автомобиля перед другими лицами, а не сам автомобиль от внешнего повреждения.
Может ли страховая просто написать «военные действия» и отказать?
Такой отказ можно оспаривать. Страховщику недостаточно заменить анализ договора общей формулировкой: нужно установить обстоятельства события и наличие предусмотренного законом или договором основания для отказа.
Что делать, если квартира повреждена, а полис ипотечный?
Сначала проверьте, что именно застраховано и кто указан выгодоприобретателем. Ипотечный договор может покрывать только конструктивные элементы здания, поэтому отделка, мебель и бытовая техника не всегда входят в страховую защиту.