Закроют ли семейную ипотеку в 2027 году? На 19 ноября такого решения нет. Действующие правила Минфина разрешают заключать новые кредитные договоры по программе до 31 декабря 2030 года. Высказывание советника председателя ЦБ Кирилла Тремасова относилось к массовой льготной ипотеке, а не к отмене всех адресных программ.
Но основания следить за ситуацией есть. По ИТ-ипотеке действительно обсуждают досрочное завершение, а семейная программа уже работает по новым условиям. Для заемщика здесь есть еще один вопрос: если государство перестанет выдавать субсидии на новые кредиты, сможет ли банк изменить ставку по ипотеке, которую человек оформил раньше?
Фраза о пройденном этапе была не про семейную ипотеку
18 ноября 2026 года Кирилл Тремасов выступил на XVIII Уральском форуме недвижимости. Он высказался против возвращения массовой льготной ипотеки, при которой покупатели могли получать кредит на новостройки по сниженной ставке независимо от семейного положения и профессии.
Причина такой позиции - рост цен на жилье. По оценке Тремасова, стоимость квартир за период действия массовой поддержки увеличилась примерно вдвое и обогнала рост доходов населения. В результате доступность недвижимости не улучшилась так, как рассчитывали при запуске программы.
Здесь речь идет прежде всего о льготной ипотеке под 8%, срок которой закончился 1 июля 2024 года. Ее возвращение сейчас не планируется.
Однако семейная, дальневосточная, арктическая и сельская ипотека имеют другие основания предоставления. У них отдельные правила, категории получателей и механизмы бюджетного финансирования.
Высказывание советника ЦБ не отменяет ни одного из этих документов. Для прекращения программы необходимо соответствующее решение уполномоченного органа и изменение действующих правил предоставления субсидий. Пока такого общего решения нет.
Государство платит банку, а не обещает каждому заемщику кредит
У льготной ипотеки есть особенность, которую часто упускают в новостях. Государство не выдает гражданину деньги под низкий процент. Оно компенсирует банку часть недополученного дохода, чтобы кредитная организация могла предложить заемщику ставку ниже рыночной.
Поэтому здесь существуют два разных правоотношения:
- государство и оператор программы рассчитываются с банком за предоставленную льготу;
- банк и гражданин заключают самостоятельный кредитный договор, в котором фиксируются сумма, ставка, срок и порядок погашения.
Это объясняет, почему человек, который соответствует требованиям семейной или ИТ-ипотеки, не может автоматически потребовать от любого банка выдать ему кредит по льготной ставке.
Банк самостоятельно оценивает платежеспособность клиента, проверяет документы и принимает решение о кредитовании. Участие в государственной программе не отменяет эту процедуру.
Не менее существенна дата подписания договора. Например, правила семейной ипотеки предусматривают заключение новых кредитных договоров до 31 декабря 2030 года включительно. При этом предварительное одобрение заявки еще не означает, что кредит оформлен на прежних условиях.
Если банк уже одобрил ипотеку, но заемщик не подписал договор, ситуация отличается от той, когда деньги выданы и стороны исполняют обязательства. Подобная проблема подробно разобрана в материале семейную ипотеку одобрили до изменения условий: сохранятся ли прежние условия.
Сам кредитный договор должен быть заключен письменно. Это предусмотрено статьей 820 ГК РФ. Поэтому устное обещание менеджера или сообщение о предварительном одобрении не заменяют подписанного документа.
Какие программы действительно могут измениться в 2027 году
Сейчас ситуация выглядит неодинаково для разных категорий заемщиков.
Семейная ипотека. В действующих правилах Минфина предусмотрены новые кредитные договоры с 1 октября 2026 года по 31 декабря 2030 года. Следовательно, оснований считать программу закрытой с января 2027 года нет.
Но условия уже изменились. Ставка и максимальный размер кредита теперь зависят от количества детей и региона. Кроме того, для новых договоров с 1 октября 2026 года срок государственной компенсации банку ограничен 15 годами. Для более ранних договоров субсидирование предусмотрено на весь срок кредитования.
Это отдельное изменение условий, а не отмена программы.
Подробности содержатся в решении Минфина о предоставлении субсидии по семейной ипотеке. Общие изменения также отражены в информации Минфина от 24 сентября 2026 года.
ИТ-ипотека. Здесь риск досрочного завершения действительно обсуждается. 23 октября 2026 года Интерфакс сообщил, что власти рассматривают возможность прекращения программы уже в конце 2026 года. Один из обсуждаемых вариантов предполагает завершение выдачи новых кредитов с декабря.
При этом собеседник агентства в правительственных кругах подтвердил, что окончательное решение еще не принято. Опубликованного нормативного акта об отмене ИТ-ипотеки на 19 ноября нет.
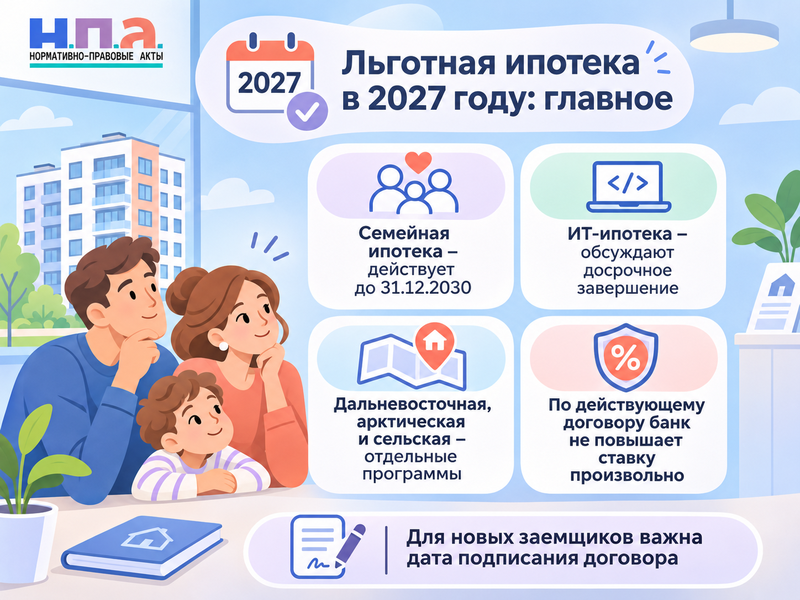
В действующих правилах Минцифры пока указан срок заключения кредитных договоров до 31 декабря 2030 года. Субсидирование банка по оформленному кредиту предусмотрено ежемесячно до окончания срока договора при соблюдении установленных требований.
Действующие правила ИТ-ипотеки пока не содержат решения о досрочном прекращении программы.
Дальневосточная и арктическая ипотека. В действующих правилах Минфина предусмотрена выдача кредитов до 31 декабря 2030 года. Это самостоятельная программа, ориентированная на определенные территории и категории граждан. Новость о позиции ЦБ сама по себе ее не затрагивает.
Условия дальневосточной и арктической ипотеки утверждены отдельным решением от 25 февраля 2026 года.
Сельская ипотека. Для нее также существует самостоятельный порядок субсидирования. В документах Минсельхоза предусмотрены результаты реализации программы до конца 2030 года. Это не означает, что каждый банк обязан принимать заявки без ограничений: фактическая выдача зависит в том числе от наличия доступного финансирования.
Правила сельской ипотеки предусматривают отдельные требования к заемщику и приобретаемому жилью.
Военная ипотека. Ее вообще не следует ставить в один ряд с обычными программами субсидирования процентной ставки. Она основана на накопительно-ипотечной системе жилищного обеспечения военнослужащих, установленной Федеральным законом № 117-ФЗ.
Таким образом, единого решения о прекращении всех ипотечных льгот нет. Наиболее неопределенная ситуация сейчас именно с ИТ-ипотекой.
Если кредит уже выдан, может ли банк поднять процент
Для действующего заемщика принципиально важно отделить прекращение приема новых заявок от изменения уже заключенного договора.
Представим, что человек оформил семейную ипотеку под установленную договором ставку, приобрел квартиру и регулярно вносит платежи. Через некоторое время государство решает прекратить программу для новых заемщиков.
Само по себе такое решение не означает, что банк может произвольно увеличить проценты по уже выданному кредиту.
Часть 11 статьи 29 Федерального закона № 395-1 «О банках и банковской деятельности» запрещает кредитной организации в одностороннем порядке увеличивать процентную ставку по кредитному договору с гражданином, кроме случаев, предусмотренных федеральным законом.
При этом нужно читать сам договор. Если в нем заранее предусмотрен порядок изменения ставки при наступлении определенных обстоятельств, банк должен руководствоваться именно согласованными условиями и соответствующими нормами закона.
У семейной ипотеки уже есть пример такого разграничения. По кредитам, заключенным до 30 сентября 2026 года включительно, государственная компенсация предусмотрена на весь срок договора. По новым кредитам, оформленным с 1 октября, она ограничена 15 годами.
Если срок ипотеки составляет 25 или 30 лет, заемщику необходимо заранее выяснить, какая ставка будет действовать после окончания периода субсидирования. Это предусмотренное правилами изменение, а не внезапное повышение из-за заявления представителя ЦБ.
У ИТ-ипотеки есть другая особенность. Повышенная ставка может применяться при нарушении заемщиком требований программы, например при прекращении работы в подходящей аккредитованной организации сверх разрешенного периода. Это самостоятельное основание, которое нельзя путать с возможным прекращением выдачи новых кредитов.
Если банк сообщил о повышении ставки по уже оформленной ипотеке, не стоит сразу соглашаться с новым графиком. Сначала запросите письменное объяснение, конкретный пункт договора и расчет нового платежа.
Если повышение не соответствует договору, можно направить претензию.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуУкажите номер кредитного договора, первоначальную ставку, дату уведомления о повышении и сумму нового платежа. Приложите договор, индивидуальные условия кредитования, прежний график и уведомление банка. Потребуйте назвать правовое и договорное основание изменения ставки.
Если платеж стал неподъемным из-за законного изменения условий или других финансовых обстоятельств, отдельно можно рассмотреть реструктуризацию кредита. Ее порядок и переговоры с банком разобраны в материале как договориться с банком о реструктуризации кредита.
Что делать тем, кто собирается оформлять льготную ипотеку
Тем, кто пока только выбирает квартиру, не стоит ориентироваться исключительно на предварительное одобрение или рекламную ставку.
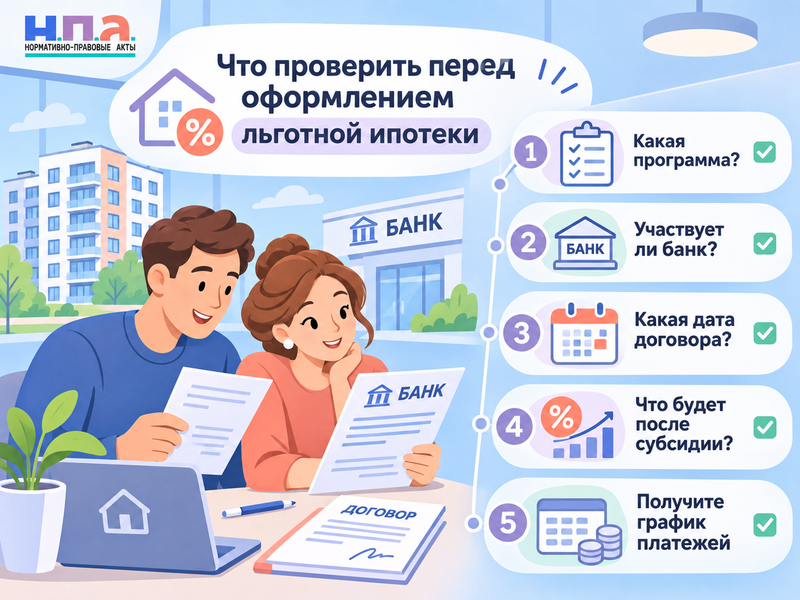
Перед подписанием договора проверьте несколько вещей:
- Уточните, по какой именно государственной программе банк собирается выдать кредит и какая редакция правил применяется.
- Попросите подтвердить, что кредитная организация участвует в программе и располагает необходимым финансированием для новых выдач.
- Проверьте, какая дата будет иметь значение для применения льготных условий. Для рассматриваемых программ решающее значение обычно имеет дата заключения кредитного договора.
- Если кредит долгосрочный, выясните, как будет определяться ставка после окончания периода государственной поддержки.
- Получите индивидуальные условия кредитования и график платежей до подписания договора.
- Сохраните переписку с банком, предварительное одобрение и документы, в которых указаны обещанные условия.
Если банк сообщает, что программа прекращается, попросите указать конкретный документ, на основании которого меняются условия выдачи. Новостное сообщение или слова сотрудника банка не заменяют официального решения.
Закроют ли семейную ипотеку в 2027 году? Пока нет. Действующие правила предусматривают выдачу новых кредитов до конца 2030 года. По ИТ-ипотеке досрочное завершение обсуждается, но окончательного решения нет. Дальневосточная, арктическая и сельская программы имеют собственные сроки и механизмы финансирования.
Для человека, который уже оформил ипотеку, главное - не само существование программы, а условия подписанного кредитного договора. Именно они определяют, какую ставку он обязан платить и при каких обстоятельствах она может измениться.