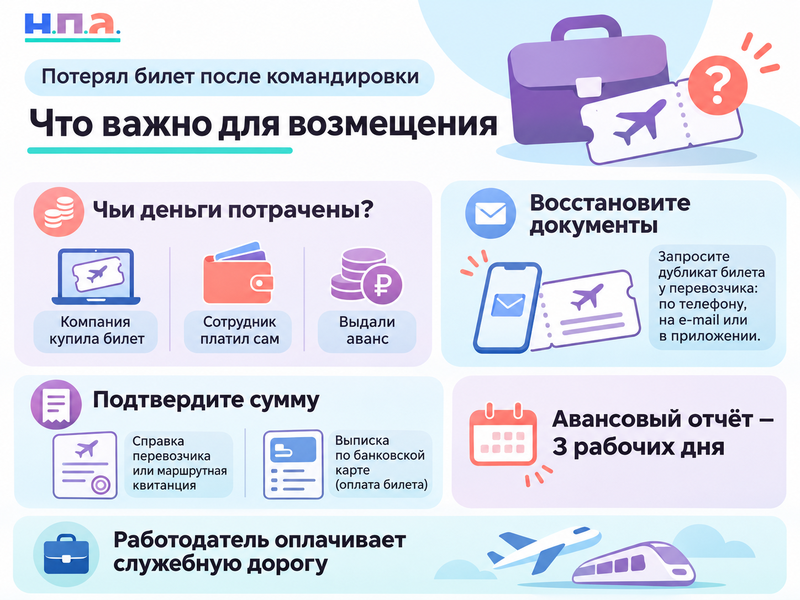
Потеря билета не отменяет саму командировку и обязанность работодателя оплачивать служебную дорогу. Но дальше многое зависит от простой детали: билет покупала компания или работник платил своими деньгами.
Есть и третий вариант - на поездку заранее выдали аванс. Тогда потерянный билет создает уже другую проблему: бухгалтерии нужно понять, действительно ли часть подотчетных денег ушла на дорогу или эта сумма должна быть возвращена.
Сначала вспомните, чьими деньгами платили
Допустим, компания сама купила сотруднику авиабилет через корпоративный сервис. После возвращения человек потерял посадочный талон.
Требовать от работодателя стоимость билета ему не нужно - личного расхода не было. Вопрос остается только с документами, которыми организация подтверждает поездку и собственные затраты.
Теперь другая ситуация. Руководитель направил сотрудника в командировку, тот самостоятельно купил поезд за 8 600 рублей со своей карты, съездил и уже дома потерял бумажный билет. Здесь статья 168 ТК РФ работает в пользу сотрудника: расходы на проезд в командировке несет работодатель. Проблема будет не в основании выплаты, а в подтверждении именно этих 8 600 рублей.
Наконец, бухгалтерия могла заранее выдать, например, 25 000 рублей на проезд и гостиницу. Билет был куплен из этих денег, но документ исчез. Тогда работник ничего дополнительно не просит - ему нужно отчитаться за уже полученный аванс.
Это три разных денежных ситуации, хотя фраза «потерял билет после командировки» во всех случаях звучит одинаково.
После возвращения сделайте следующее:
- Проверьте выписку карты и способ оплаты билета.
- Найдите приказ о командировке и данные маршрута.
- Посмотрите почту, приложение перевозчика и сервис бронирования.
- Попробуйте повторно получить электронный билет или справку о поездке.
- Передайте имеющиеся документы работодателю вместе с объяснением утраты.
- Если платили своими деньгами - отдельно заявите сумму к возмещению.
По действующему Положению о служебных командировках № 501 после возвращения на авансовый отчет дается три рабочих дня. Поэтому искать билет несколько недель молча - не лучший вариант. Бухгалтерию лучше сразу поставить в известность, что документ восстанавливается.
Если билет покупали за свои деньги
Самое слабое место здесь - не доказательство того, что командировка вообще состоялась.
Приказ работодателя, гостиница, встречи с контрагентом и рабочая переписка могут отлично подтверждать, что сотрудник действительно находился в другом городе. Но они не показывают, сколько стоил проезд.
Именно поэтому полезно искать документ, в котором одновременно видны пассажир, маршрут и цена.
С электронным поездом это нередко решается повторным скачиванием билета из личного кабинета. С авиакомпанией можно запросить сведения о бронировании или совершенном перелете. Если билет покупался через посредника, часть информации остается у агентства.
Банковская выписка помогает, но не всегда заменяет транспортный документ. Из платежа «РЖД 12 480 руб.» еще не обязательно видно, на кого и по какому маршруту куплен билет. Зато вместе с восстановленной маршрутной квитанцией такая выписка дает гораздо более понятную картину.
Когда расход пришлось нести за свой счет, после восстановления документов можно оформить служебную записку о транспортных расходах.
Не перечисляйте в ней все траты командировки подряд. Для потерянного билета достаточно указать маршрут, дату, транспорт, фактическую цену и то, какой документ прилагается вместо утраченного оригинала.
Если деньги на билет выдавали авансом, спор становится неприятнее
Здесь сотрудник уже получил деньги организации.
Предположим, ему перечислили 30 000 рублей. Из них 11 000 ушло на поезд, еще 15 000 - на гостиницу, а 4 000 остались. Документы по гостинице есть, билет потерян.
Если просто сдать в бухгалтерию 4 000 рублей и сказать, что еще 11 000 потрачены на дорогу, эта сумма останется неподтвержденной. Поэтому восстанавливать документ особенно важно.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуУкажите в ней, какой документ утрачен, когда и для какой командировки покупался билет, маршрут, известную стоимость и какие подтверждения удалось получить взамен. Приложите выписку, электронный чек, повторный билет или ответ перевозчика.
Есть еще одна причина не оставлять этот вопрос без оформления. Статья 137 ТК РФ позволяет работодателю в определенных условиях удерживать из зарплаты неизрасходованный и вовремя не возвращенный командировочный аванс.
Но потерянный билет и неизрасходованные деньги - не одно и то же.
Если сотрудник утверждает, что аванс действительно потрачен на служебный проезд, представляет подтверждения и оспаривает размер предполагаемой задолженности, бухгалтерия не должна механически превращать спорную сумму в бесспорное удержание. Для упрощенного удержания по статье 137 имеет значение, оспаривает ли работник основание и размер.
На BazaNPA отдельно разобрано, когда работодатель вообще вправе удерживать деньги из зарплаты.
Потерянный посадочный талон - не то же самое, что отсутствующий перелет
С авиакомандировками долго существовал почти ритуальный страх перед посадочным талоном: нет бумажки - бухгалтерия не примет перелет.
В 2026 году Минфин дал полезное разъяснение. Для целей налога на прибыль организация может подтверждать фактическое использование авиабилета не только посадочным талоном или специальной справкой авиакомпании, но и другими прямыми либо косвенными документами.
Для трудового спора это письмо не заменяет статью 168 ТК РФ и не обещает сотруднику автоматическую выплату. Но оно хорошо показывает, почему фраза «нет посадочного талона - значит, перелета юридически не было» слишком категорична.
Если сохранилась маршрут-квитанция с ценой, данные бронирования, документы гостиницы, рабочие материалы из места командировки и иные следы состоявшегося перелета, их нужно представить вместе.
Со сроком самой командировки действует похожая логика. Положение № 501 позволяет при отсутствии проездных документов подтверждать период пребывания документами гостиницы, а при определенных обстоятельствах - служебной запиской и подтверждением принимающей стороны.
Но здесь есть тонкость: такие документы докажут, что человек действительно был, например, три дня в Самаре. Они не обязательно докажут, что самолет туда стоил именно 19 700 рублей.
Факт поездки и цена дороги все равно остаются двумя разными вопросами.
Что делать с отказом бухгалтерии
Если вам говорят только «нет оригинала - ничего не возместим», попросите уточнить, чего именно не хватает.
Иногда после этого выясняется, что спор решается за пять минут: бухгалтеру нужна повторная маршрут-квитанция из приложения. Иногда требуется справка перевозчика. А иногда компания ссылается на собственное положение о командировках, где подробно описан комплект документов при утере билета.
Попросите ознакомиться с этим положением.
Если билет оплачивался из личных денег, а маршрут, состоявшаяся служебная поездка и фактическая стоимость уже подтверждены, передайте письменное требование о выплате.
В приложениях перечислите не «утерянный билет», которого у вас уже нет, а документы, которыми расход восстановлен. Полезно также указать реквизиты приказа о командировке и дату первоначального обращения в бухгалтерию.
Общий порядок оплаты служебной поездки разобран в материале о командировках, суточных, выходных днях и оплате.
Если работодатель продолжает считать служебную дорогу личным расходом сотрудника, спор можно переводить в письменную плоскость и дальше обращаться в трудовую инспекцию или суд.
Потеря билета после командировки сама по себе не дает работодателю права сделать вид, что человек добрался до места работы бесплатно. Но и одной фразы «я точно потратил 15 тысяч» недостаточно. Сначала установите, чьи именно деньги были потрачены, а затем восстановите документы, которые позволяют связать конкретную сумму с конкретной служебной поездкой.