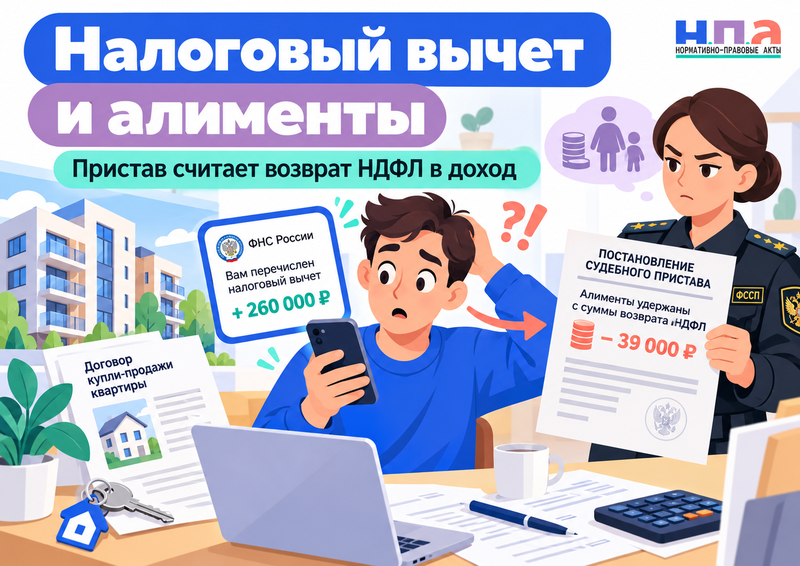
После покупки квартиры ФНС вернула на счёт НДФЛ. Через некоторое время пристав включил эту сумму в доход и насчитал с неё алименты. Возникает вполне понятный вопрос: ведь это не зарплата и не заработок на квартире, а возврат собственного налога.
Для алиментов закон сейчас делает специальное исключение. Если выплаты на ребёнка установлены в доле от заработка и иного дохода, возвращённый после налогового вычета НДФЛ учитывается при расчёте.
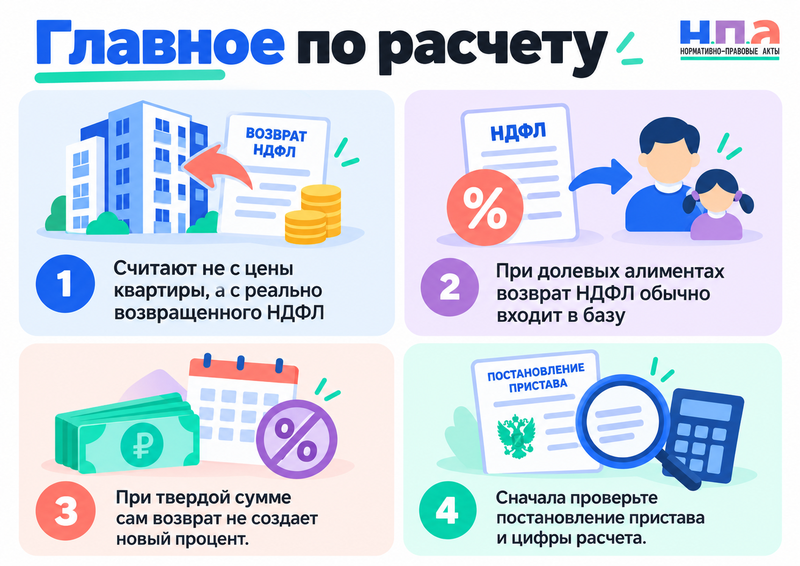
Но сначала нужно проверить цифру. Алименты начисляются не на стоимость квартиры и не на весь размер имущественного вычета по статье 220 НК РФ. Значение имеет сумма налога, которая действительно вернулась человеку.
Сначала посмотрите, с какой суммы пристав взял процент
Это самая полезная проверка в подобной ситуации.
Допустим, квартира стоила 6 млн рублей. Для имущественного вычета налоговая учла установленную законом часть расходов. После перерасчёта человеку фактически вернули на банковский счёт 120 000 рублей НДФЛ.
Если на одного ребёнка взыскана четверть дохода, спор идёт о четверти от этих 120 000 рублей.
Нельзя брать четверть от стоимости квартиры. Нельзя считать алименты со всей суммы расходов, принятой ФНС к имущественному вычету. Сам налоговый вычет и деньги, перечисленные налоговой, - не одно и то же.
Это хорошо видно и из статьи 220 НК РФ. Вычет уменьшает налоговую базу, а уже результат такого перерасчёта может привести к возврату ранее удержанного НДФЛ.
На BazaNPA.ru отдельно разобрано, как работает имущественный вычет при покупке квартиры. Для алиментов из всей этой конструкции интересна именно сумма возвращённого налога.
Если пристав назвал задолженность устно или вы видите только итоговую цифру на Госуслугах, сначала получите сам расчёт.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ заявлении укажите номер исполнительного производства и попросите предоставить возможность ознакомиться с постановлением о расчёте задолженности и документами ФНС, на которых он основан. Сфотографируйте расчёт. Нужно понять не только итоговую сумму, но и какой доход пристав поставил в базу.
Почему возвращённый налог вообще попал в алименты
Раньше вокруг этого действительно возникали споры.
Логика плательщика понятна: сначала работодатель удержал налог из зарплаты, потом государство вернул его после покупки квартиры. Нового заработка вроде бы не появилось.
Но действующий перечень доходов, утверждённый постановлением Правительства РФ № 1908, решил этот вопрос прямо.
В нём отдельно указаны:
- возвращённый НДФЛ при получении налогового вычета через работодателя;
- деньги, возвращённые после перерасчёта налоговой базы с учётом налоговых вычетов по окончании года.
Иными словами, возврат налога больше не нужно пытаться подвести под какое-то общее понятие дохода. Он непосредственно назван среди сумм, с которых удерживаются алименты на несовершеннолетних детей.
Верховный Суд применил это правило и в определении от 9 октября 2024 года № 3-КАД24-6-К3. В материалах дела фигурировал имущественный налоговый вычет на приобретение квартиры. ВС отдельно указал, что возвращённые после перерасчёта налоговой базы деньги должны учитываться при алиментном расчёте.
Поэтому аргумент «это просто мой НДФЛ, а не доход» сам по себе сейчас почти наверняка не поможет.
Почему это не двойные алименты с одной зарплаты
Здесь возникает следующий вопрос: если алименты уже удерживали из зарплаты каждый месяц, почему потом с возврата налога требуют ещё раз?
Потому что первоначально алименты рассчитывались с суммы после удержания НДФЛ.
Например, часть начисленной зарплаты ушла в бюджет в виде налога. На тот момент этими деньгами работник не распоряжался, поэтому они не вошли в фактически выплаченную ему сумму.
Позднее ФНС пересчитала налог из-за имущественного вычета и вернула часть удержанного. Деньги снова оказались у плательщика.
Правительство специально включило такой возврат в алиментную базу.
Если вычет предоставлялся через работодателя и НДФЛ перестали удерживать из текущей зарплаты, ситуация выглядит немного иначе: размер фактически выплачиваемой зарплаты увеличивается, и алименты рассчитываются с суммы после действующих налоговых удержаний.
Если же налог за прошлый период вернула непосредственно ФНС, отдельное удержание бухгалтерией работодателя могло вообще не произойти. Тогда сумма может обнаружиться позднее при расчёте пристава.
Поэтому уведомление ФНС, декларацию и банковскую выписку лучше сохранять.
А если алименты назначены в твёрдой сумме
Вот здесь результат меняется.
Предположим, суд взыскал не четверть заработка, а 20 000 рублей ежемесячно с последующей индексацией.
Сам факт получения 150 000 рублей налогового возврата не означает, что поверх установленной твёрдой суммы автоматически нужно перечислить ещё четверть или треть этих денег.
Статья 83 СК РФ позволяет устанавливать алименты в твёрдой денежной сумме. В таком случае размер обязательного ежемесячного платежа определяется судебным актом, а не перечнем процентных ставок от каждого поступления.
Поэтому первым документом для проверки должен быть судебный приказ, решение суда или нотариальное соглашение.
В нём может быть:
«1/4 всех видов заработка и иного дохода».
Тогда возврат НДФЛ имеет прямое значение.
Или:
«15 000 рублей ежемесячно».
Тогда появление разового налогового возврата само по себе не превращает эту сумму в процентные алименты.
Возможен и смешанный вариант, когда суд одновременно установил долю от дохода и твёрдую сумму. Тогда нужно читать формулировку решения буквально.
Но старый долг могут забрать и при твёрдых алиментах
Это уже другой механизм.
Допустим, алименты установлены в твёрдой сумме. Дополнительно платить процент с налогового возврата человек не обязан. Но к моменту поступления денег у него уже накопился долг в 100 000 рублей.
На банковский счёт приходит возврат НДФЛ.
Пристав может обратить взыскание на денежные средства для погашения существующей задолженности. Здесь причина списания не в том, что налоговый вычет породил новые алименты, а в том, что у должника появились деньги, за счёт которых исполняется старый долг.
Именно поэтому фраза «с налогового вычета удержали алименты» ещё не объясняет, что произошло.
Нужно различить:
- начисление дополнительных алиментов как доли от возвращённого НДФЛ;
- взыскание уже существовавшей задолженности со счёта, куда пришёл возврат.
Правила исполнительного производства и расчёта задолженности собраны в Законе № 229-ФЗ.
Если проблема вообще заключается в том, что пристав не учёл ранее перечисленные деньги, это другая ситуация. Она разобрана в материале о том, как пересчитать задолженность, если добровольные алименты не попали в расчёт.
Когда расчёт действительно стоит оспаривать
Само включение возвращённого НДФЛ в доход при долевых алиментах сейчас соответствует действующему регулированию. Поэтому жалоба только с доводом «налоговый вычет доходом не является» перспективна слабо.
А вот арифметическая или правовая ошибка вполне возможна.
Например, пристав:
- посчитал алименты со стоимости приобретённой квартиры;
- взял для расчёта весь лимит имущественного вычета, а не реально возвращённый налог;
- повторно включил одну и ту же сумму;
- применил процент к возврату, хотя судебным актом установлены только алименты в твёрдой сумме;
- не учёл уже внесённые алиментные платежи;
- неверно определил период задолженности.
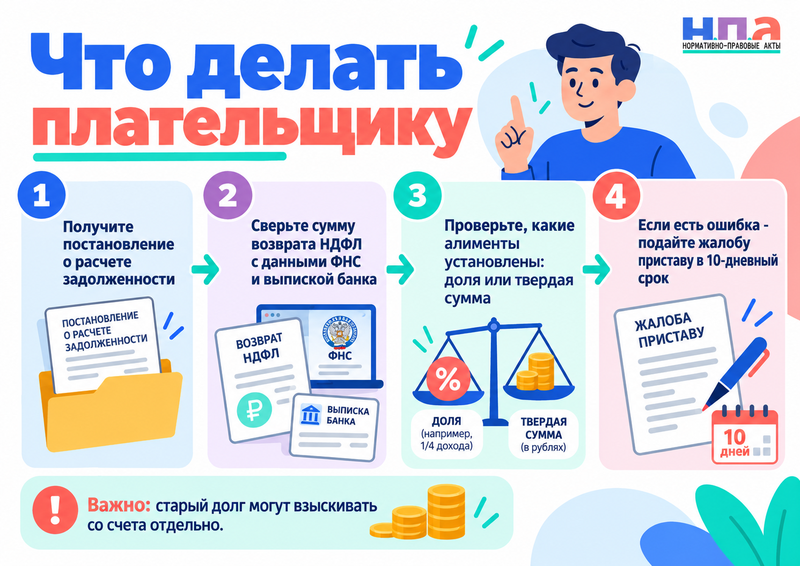
В такой ситуации имеет смысл обжаловать конкретный расчёт.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ жалобе не пишите просто «не согласен с алиментами с вычета». Укажите реквизиты постановления и покажите ошибку в цифрах: сколько НДФЛ фактически вернула ФНС, какую сумму учёл пристав и какой размер алиментов установлен исполнительным документом.
На жалобу в порядке подчинённости действует десятидневный срок. Если о постановлении должник своевременно не знал, срок считают со дня, когда он узнал или должен был узнать о нём.
Если спор идёт уже не о технической ошибке пристава, а о самом размере алиментной задолженности между сторонами, закон об исполнительном производстве позволяет обращаться в суд с иском об определении её размера.
Для такой стадии на BazaNPA.ru есть образец искового заявления о задолженности по алиментам, но его необходимо адаптировать именно под спорный налоговый возврат и актуальные правила подсудности.
Если после покупки квартиры ФНС вернула НДФЛ, а алименты установлены в долях от дохода, требование заплатить алименты с фактически возвращённых денег в общем случае законно. Спорить имеет смысл не с самим принципом, а с расчётом: пристав должен взять именно реальный возврат налога и применить тот порядок алиментов, который установлен вашим исполнительным документом.