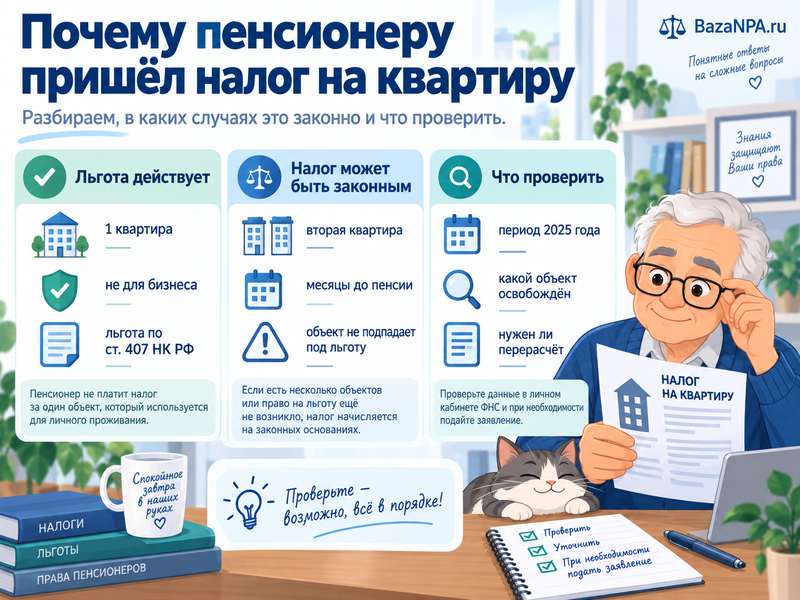
Если пенсионер имел право на льготу весь 2025 год, за одну обычную квартиру, не используемую в предпринимательской деятельности, налог платить не нужно. Но само получение уведомления ещё не означает ошибку ФНС: налог может быть начислен за вторую квартиру, за месяцы до возникновения льготы или за объект, который под освобождение не подпадает.
Если начисление кажется неправильным, не оставляйте его без ответа. Проверьте объект и период, затем подайте заявление на льготу и заявление о перерасчёте через личный кабинет ФНС, инспекцию, МФЦ или почтой.
Что проверить после получения налога
- Посмотрите, за какой период начислен налог. Уведомление 2026 года обычно содержит имущественный налог за 2025 год.
- Сверьте дату возникновения права на пенсию. Если статус появился в течение 2025 года, льгота учитывается с месяца возникновения права; если только в 2026 году, налог за 2025 год она не отменяет.
- Проверьте количество квартир в собственности в 2025 году. Федеральная льгота действует только на одну квартиру, часть квартиры или комнату.
- Откройте личный кабинет ФНС и проверьте, какой объект освобождён от налога. При отсутствии вашего выбора инспекция должна применить льготу к объекту с максимальной рассчитанной суммой.
- Убедитесь, что объект действительно является квартирой или другим льготируемым объектом и не используется в предпринимательской деятельности.
- Если основание для освобождения есть, но налог всё равно начислен, направьте заявление о перерасчёте и сохраните подтверждение его регистрации.
Если уведомление, наоборот, не пришло вовсе, порядок проверки отличается. Он разобран в материале что делать, если не пришло налоговое уведомление.
Когда пенсионер не платит налог на квартиру
Пенсионеры прямо отнесены к льготной категории по статье 407 НК РФ. Льгота освобождает от налога один объект каждого вида, который принадлежит пенсионеру и не используется им в предпринимательской деятельности.
Одновременно можно не платить, например, за одну квартиру, один жилой дом и один гараж: это разные виды объектов. Работающий пенсионер права на федеральную льготу не теряет.
Если пенсионер пользовался льготой весь 2025 год и у него только одна обычная квартира, налог за неё в уведомлении 2026 года требует проверки. В большинстве случаев сведения о пенсионном статусе ФНС получает межведомственно и применяет освобождение без отдельного заявления.
Почему налог законно начислили при наличии льготы
Самая распространённая причина - две или больше квартир. Льгота предоставляется только на одну из них, поэтому налог за вторую квартиру платить нужно. Если собственник заранее не выбрал льготный объект, ФНС освобождает тот, по которому рассчитан наибольший налог.
Если право на пенсию возникло в течение 2025 года, налог за месяцы до появления льготы сохраняется. Порядок расчёта при возникновении льготы в середине года установлен статьёй 408 НК РФ. Если пенсионный статус появился только в 2026 году, уведомление за 2025 год в этой части может быть полностью законным.
Льгота также не распространяется на имущество, используемое в предпринимательской деятельности, и на отдельные дорогостоящие или коммерческие объекты, для которых НК РФ устанавливает исключения.
Название объекта тоже имеет значение. Помещение, которое в ЕГРН зарегистрировано не как квартира, а как нежилое, не становится льготируемой квартирой только потому, что собственник фактически в нём живёт. Такой подход отражён и в обзоре Верховного Суда 2026 года, при этом муниципалитет может устанавливать дополнительные местные льготы.
Если налог выглядит завышенным не из-за льготы, а из-за стоимости недвижимости, сначала проверьте порядок оспаривания кадастровой стоимости.
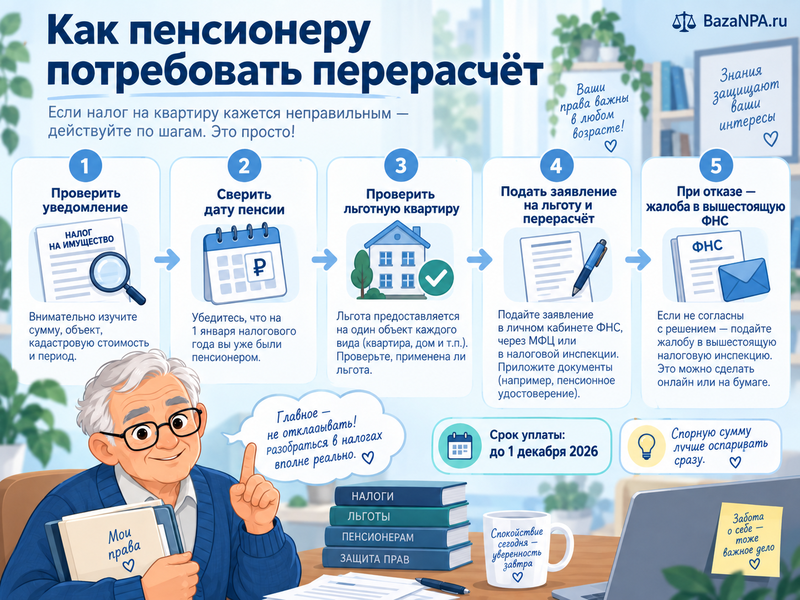
Что делать, если льгота пенсионера не сработала
Сначала проверьте сведения о льготе в личном кабинете ФНС. Если пенсионный статус не учтён или налог начислен на единственную льготируемую квартиру, подайте заявление о предоставлении льготы. При необходимости приложите документ, подтверждающий пенсионный статус.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ заявлении укажите кадастровый номер квартиры и период, с которого возникло право на освобождение. Если налог уже включён в уведомление, одного заявления на льготу недостаточно: одновременно попросите перерасчитать начисление за 2025 год. Право подать такое заявление закреплено статьёй 408 НК РФ.
Заявление о перерасчёте рассматривается в течение 30 рабочих дней. При запросе дополнительных сведений срок может быть продлён ещё максимум на 30 рабочих дней. По итогам инспекция направит уведомление о перерасчёте либо мотивированный отказ.
Нужно ли платить спорный налог до ответа ФНС
Если начисление правильное и вы его не оспариваете, налог за 2025 год нужно уплатить не позднее 1 декабря 2026 года. Правило о сроке установлено статьёй 409 НК РФ.
Если же пенсионер не согласен с начислением и до оплаты подал заявление о перерасчёте, действует специальный порядок статьи 11.3 НК РФ. Оспариваемая и ещё не уплаченная сумма исключается из совокупной обязанности на период рассмотрения спора. Поэтому неправильно просто игнорировать уведомление: несогласие нужно оформить именно заявлением о перерасчёте.
При положительном решении ФНС сформирует новое уведомление. Если после перерасчёта часть налога всё же останется, её нужно будет заплатить не позднее 28-го числа третьего месяца после месяца формирования нового уведомления.
Что делать, если ФНС отказала в перерасчёте
При отказе сравните позицию инспекции с данными Социального фонда, выпиской ЕГРН, датой возникновения пенсионного статуса и сведениями о других объектах.
Чтобы спорная сумма продолжала оставаться вне внесудебного взыскания, жалобу после отказа в перерасчёте нужно подать в течение 30 рабочих дней. Жалоба направляется в вышестоящий налоговый орган через инспекцию, решение или действия которой оспариваются; порядок рассмотрения закреплён в статье 140 НК РФ.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ жалобе укажите реквизиты налогового уведомления, дату заявления о перерасчёте, причину отказа и основание льготы. Приложите ответ ФНС, документы на квартиру и подтверждение пенсионного статуса, если инспекция не получила эти сведения автоматически.
FAQ: налог на квартиру пенсионера
Должен ли работающий пенсионер платить налог на квартиру?
Работа сама по себе не отменяет льготу. Если человек относится к пенсионерам по статье 407 НК РФ, одна квартира соответствующего вида может быть полностью освобождена от налога при соблюдении остальных условий.
Если у пенсионера две квартиры, налог нужно платить за обе?
Нет. Федеральная льгота применяется к одной квартире, а налог начисляется на вторую. Если объект для льготы не был выбран, ФНС должна применить освобождение к квартире с максимальной исчисленной суммой налога.
Пенсию назначили в 2026 году, а налог пришёл осенью 2026 года. Это ошибка?
Не обязательно. Уведомление в 2026 году обычно содержит налог за 2025 год. Если право на пенсионную льготу возникло только в 2026 году, оно не отменяет налоговую обязанность за предыдущий налоговый период.