Правительство внесло в Госдуму законопроект, по которому пенсионные накопления россиян автоматически переведут в программу долгосрочных сбережений (ПДС). Предполагаемая дата перехода - 1 апреля 2027 года. Отдельное заявление гражданина для этого не потребуется.
Самый неприятный для многих момент заключается в том, что общего права отказаться от такого перевода и оставить деньги в прежней системе обязательного пенсионного страхования проект не предусматривает. Вместо этого предлагается дать человеку два года на выбор другого негосударственного пенсионного фонда.
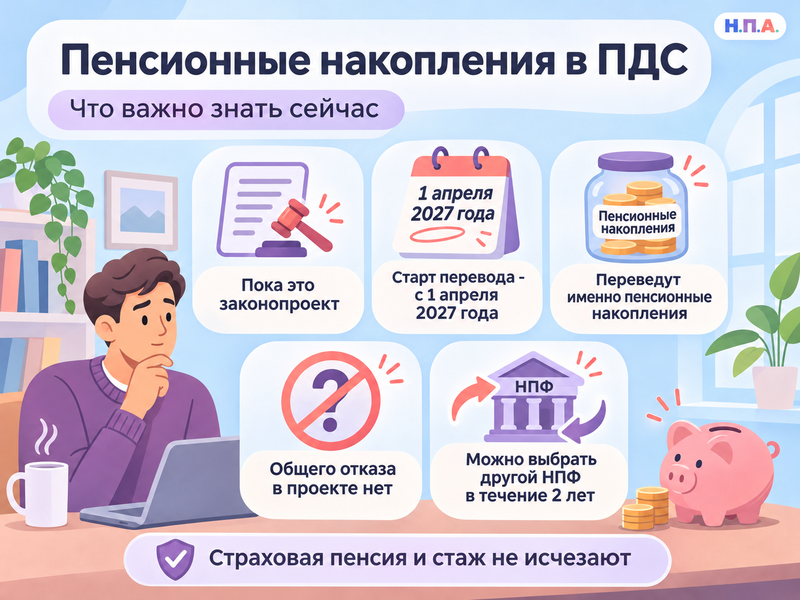
Но пока это не действующий закон. Документ № 28928-9 внесен 6 ноября 2026 года. На 19 ноября первое чтение еще не состоялось, поэтому окончательные правила могут измениться.
Это уже обязательный перевод или пока только законопроект
Речь идет не о добровольном вступлении в ПДС, которое действует с 2024 года, а о принципиально другой процедуре.
Сейчас человек сам заключает договор долгосрочных сбережений с НПФ и при желании переводит туда ранее сформированные пенсионные накопления. Без заявления и соответствующего волеизъявления такой перевод по действующим правилам не производится.
Правительственный законопроект № 28928-9 предлагает изменить этот порядок. Если его примут в нынешней редакции, с 1 апреля 2027 года накопительная часть обязательного пенсионного страхования перестанет существовать в прежнем виде, а сформированные средства перейдут в систему долгосрочных сбережений.
При этом речь идет не обо всех деньгах, которые человек заработал за трудовую жизнь. Страховая пенсия, индивидуальные пенсионные коэффициенты и сведения о трудовом стаже сохраняются. Перевод затрагивает именно пенсионные накопления, сформированные в системе обязательного пенсионного страхования.
Под действие инициативы попадут люди, у которых такие накопления действительно есть. У гражданина, на индивидуальном счете которого ничего не сформировано, переводить нечего.
Поэтому утверждение, что у всех россиян заберут накопительную часть пенсии, некорректно.
Куда переведут деньги и что изменится для владельца накоплений
Место, где сейчас учитываются деньги, определит дальнейший маршрут.
Если пенсионные накопления находятся в негосударственном пенсионном фонде, их предполагается оставить в том же НПФ. Фонд откроет счет долгосрочных сбережений и переведет туда пенсионные накопления в составе пенсионных резервов.
Для так называемых молчунов, чьи деньги находятся в Социальном фонде России, предусмотрена другая схема. Их средства направят в специально созданный уполномоченный НПФ с государственным участием. Управление инвестициями этого фонда предполагается организовать с участием ВЭБ.РФ.
Получается, что человек не должен будет самостоятельно искать новый фонд и подписывать с ним договор ради первоначального автоматического перевода.
Сами деньги не выдадут на банковскую карту и не перечислят в бюджет. Они будут учитываться на счете долгосрочных сбережений и продолжат инвестироваться. Меняется правовая форма накоплений и порядок доступа к ним.
В проекте также предусмотрен особый порядок для средств материнского капитала, которые ранее направили на формирование накопительной пенсии. Для этой части предусмотрена возможность отказа от ее использования в ПДС и возврата в СФР, чтобы семья могла распорядиться средствами по правилам закона о материнском капитале.
Это отдельное исключение. Оно не означает, что человек сможет отказаться от перевода всех остальных пенсионных накоплений.
Есть еще один момент, который не стоит упускать. Сам автоматический перевод не равнозначен личному взносу в ПДС. Для получения государственного софинансирования и налоговых вычетов на новых добровольных взносах потребуется заключить договор долгосрочных сбережений и самостоятельно пополнять счет. Переведенные пенсионные накопления не заменяют личный взнос, необходимый для получения господдержки.
Подробнее о действующей программе, софинансировании и налоговых вычетах - в материале «Программа долгосрочных сбережений в 2026 году».
Можно ли отказаться от автоматического перевода или хотя бы выбрать другой НПФ
В проекте нет общего механизма, позволяющего направить в СФР заявление: «Не переводите мои накопления в ПДС, оставьте их в прежней системе».
Автоматическое формирование долгосрочных сбережений предполагается непосредственно на основании закона. Новое индивидуальное соглашение с фондом для этого не потребуется.
Но возможность повлиять на то, кто будет управлять деньгами, предусмотрена.
С 1 апреля 2027 года по 31 марта 2029 года участник сможет обратиться с заявлением о переводе выкупной суммы в другой НПФ. Для этого потребуется заключить договор долгосрочных сбережений с выбранным фондом.
По предложенному порядку переход в течение этого специального двухлетнего периода не должен сопровождаться потерей инвестиционного дохода.
Однако это именно смена управляющего фонда, а не выход из ПДС. Деньги все равно останутся в системе долгосрочных сбережений.
Отдельно нужно различать будущий автоматический перевод и действующую добровольную процедуру. Сейчас человек, который сам подал заявление о переводе пенсионных накоплений в ПДС, может отказаться от него посредством специального уведомления. По статье 36.12-1 Федерального закона № 75-ФЗ такое уведомление подается не позднее 31 декабря года, в котором направлено заявление.
Например, если человек самостоятельно оформил добровольный перевод в 2026 году, он может воспользоваться этим механизмом до конца 2026 года.
Но переносить это право на будущую автоматическую конвертацию нельзя. Это две разные процедуры.
Если вы уже подписали документы с НПФ и сомневаетесь, что именно оформили, сначала проверьте вид заявления. Отдельная инструкция есть в материале «Подал заявление о переходе в НПФ, но передумал: как отменить перевод».
А если деньги оказались в незнакомом фонде без вашего участия, это уже другой спор. Законная автоматическая конвертация по новому федеральному закону не будет считаться незаконным переводом, но подделка договора или заявления о переходе в НПФ до реформы требует отдельного разбирательства. Подробнее - в материале «НПФ перевел пенсионные накопления без согласия: как вернуть деньги».
Когда можно будет получить переведенные деньги
Автоматический перевод не означает, что человек сможет сразу забрать всю сумму. У ПДС есть собственные основания для назначения выплат.
В законопроекте предусмотрены три основных основания для получения периодических выплат:
- достижение 55 лет женщинами;
- достижение 60 лет мужчинами;
- истечение 15 лет с момента возникновения отношений по формированию долгосрочных сбережений в силу закона.
Если перевод состоится 1 апреля 2027 года, пятнадцатилетний срок по этому основанию истечет не раньше 1 апреля 2042 года. Но если человек достигнет соответствующего возраста раньше, он сможет обратиться за выплатами по возрастному основанию.
Предусмотрены пожизненные периодические выплаты или срочные выплаты на срок не менее десяти лет. Получить весь остаток сразу разрешается только при выполнении специального условия: если расчетная пожизненная выплата окажется меньше 10% прожиточного минимума пенсионера.
Есть и отдельные основания для досрочного получения средств. В действующих правилах ПДС к особым жизненным ситуациям относятся необходимость оплаты дорогостоящего лечения и потеря кормильца участника. Проект распространяет соответствующие права и на людей, чьи накопления попадут в ПДС автоматически.
Обычная потребность в деньгах, погашение кредита, ремонт квартиры или покупка автомобиля сами по себе не дают права забрать переведенные пенсионные накопления.
Если вы уже достигли пенсионного возраста или считаете, что имеете право на единовременную выплату по действующим правилам, проверьте ситуацию отдельно. Не стоит автоматически отказываться от уже возникшего права только из-за предстоящей реформы. Условия получения накопительной пенсии и единовременной выплаты разобраны в статье «Накопительная пенсия в 2026 году: кому выплатят деньги единовременно».
Для тех, кому накопительная пенсия или срочная пенсионная выплата уже назначена до 1 апреля 2027 года, предусмотрен отдельный переходный порядок. Размер, сроки, периодичность и способ доставки ранее назначенных выплат должны сохраниться. Изменится источник исполнения обязательств: им станут пенсионные резервы соответствующего фонда.
Что проверить сейчас, пока законопроект рассматривают
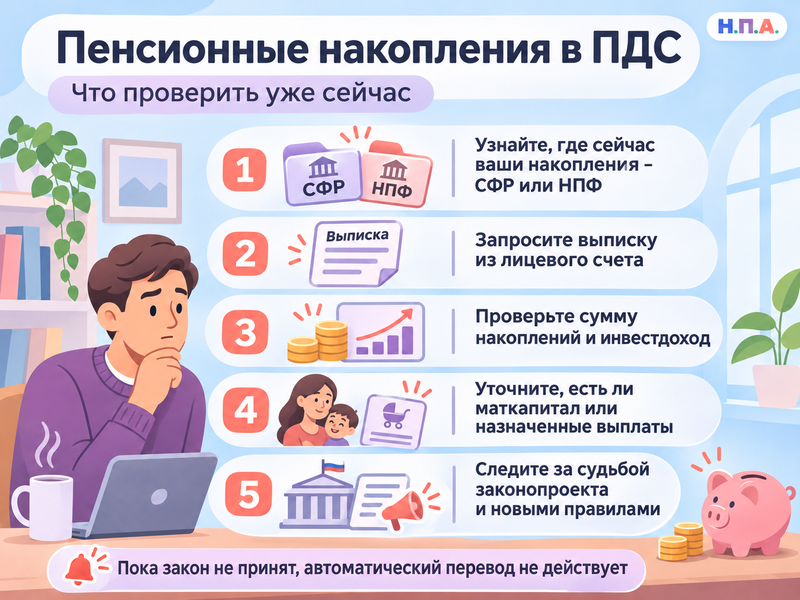
Паниковать и немедленно обращаться в НПФ не нужно. Пока закон не принят, автоматическая конвертация не действует.
Но есть смысл выяснить, где находятся ваши деньги и сколько их накоплено. Это поможет сравнить состояние счета до реформы с данными, которые фонд предоставит после перевода.
Начать можно с выписки из индивидуального лицевого счета через Госуслуги или клиентскую службу СФР.
Проверьте:
- кто сейчас является страховщиком - СФР или конкретный НПФ;
- какая сумма пенсионных накоплений учтена;
- есть ли сведения о дополнительных взносах и материнском капитале;
- назначена ли накопительная пенсия или срочная выплата;
- какой результат инвестирования отражен на пенсионном счете.
Если деньги находятся в НПФ, дополнительно запросите у него актуальную информацию о состоянии пенсионного счета. Сведения о сумме накоплений и инвестиционном результате могут потребовать отдельного подтверждения фонда.
Для письменного обращения в СФР можно использовать такой документ:
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуОбразец нужно адаптировать под конкретную задачу. Укажите ФИО, СНИЛС и попросите сообщить наименование текущего страховщика, сумму пенсионных накоплений, результат инвестирования и сведения о назначенных выплатах. Если средства находятся в НПФ, аналогичный запрос направьте непосредственно в этот фонд.
Сохраните полученную выписку и ответ. Это позволит впоследствии проверить, какая сумма фактически отражена на счете долгосрочных сбережений.
Отдельно следите за рассмотрением законопроекта № 28928-9. На стадии первого и последующих чтений могут появиться поправки к срокам, переходным положениям, условиям смены фонда и порядку распоряжения средствами материнского капитала.
Пока не опубликован окончательный закон, подписывать договор с неизвестным посредником или направлять заявление об отказе от несуществующего автоматического перевода не нужно.
Главное - пенсионные накопления не предполагается просто изъять у граждан. Законопроект предлагает изменить систему их учета и использования. Но это изменение существенно ограничит возможность свободно распоряжаться деньгами: они будут работать по правилам ПДС, а получить их можно будет только при наступлении установленных оснований.