Если организация зарегистрирована Банком России как оператор платежной системы, но внезапно исчезла из официального реестра либо рядом с ней появилась отметка о прекращении деятельности, первым делом нужно определить, существует ли само решение Банка России об исключении.
Для операторов платежных систем реестр имеет правообразующее значение. По статье 15 Федерального закона № 161-ФЗ «О национальной платежной системе» организация получает право стать оператором после регистрации Банком России и получения регистрационного свидетельства. Банк присваивает регистрационный номер и включает сведения в общедоступный реестр.
Поэтому реальное исключение из реестра нельзя рассматривать как обычную неточность сайта и продолжать все переводы до окончания спора.
Но техническая ошибка опубликованного реестра и юридическое решение об исключении — тоже не одно и то же. Если Банк России никакого решения не принимал, уведомление оператору не направлялось и регистрационный статус фактически сохраняется, нужно добиваться исправления информационного расхождения, а не проходить регистрацию заново.
Самое важное для клиентов: закон отдельно регулирует переводы, которые были начаты до прекращения работы платежной системы. Они не аннулируются автоматически и должны быть завершены в установленном порядке.
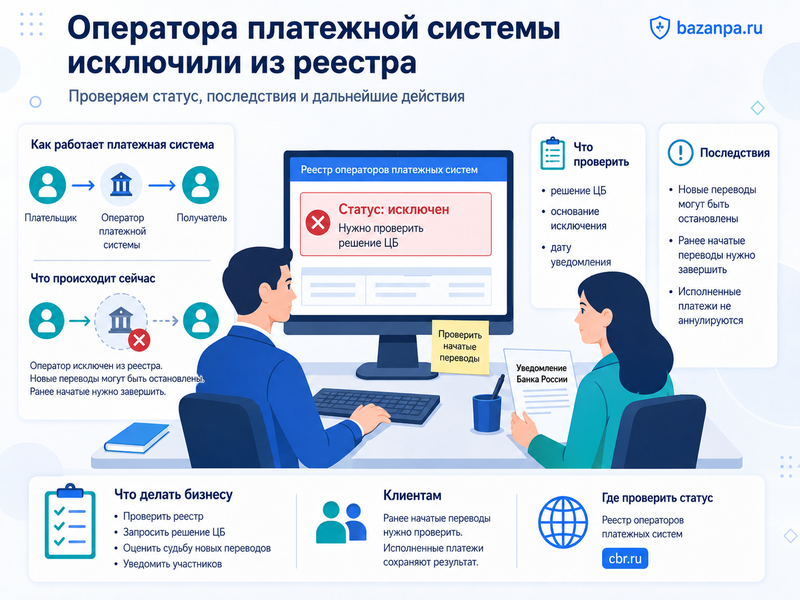
Почему сначала нужно найти решение Банка России
Статья 15 Закона № 161-ФЗ содержит закрытый перечень оснований, по которым сведения об операторе могут быть исключены из реестра.
К ним относятся заявление самого оператора, предусмотренные законом надзорные решения Банка России, существенное несоответствие сведениям, на основании которых проводилась регистрация, отзыв банковской лицензии у кредитной организации и ликвидация юридического лица.
По другим основаниям исключение прямо запрещено.
Кроме того, при исключении Банк России обязан внести соответствующую запись в реестр и, как правило, не позднее следующего дня направить организации уведомление. После получения уведомления регистрационное свидетельство возвращается Банку России.
Поэтому одной строки «деятельность прекращена» недостаточно для полноценной проверки.
Оператору нужно установить:
- дату исключения из реестра;
- номер и дату решения Банка России;
- конкретное основание;
- дату направления уведомления;
- дату фактического получения уведомления;
- какая именно платежная система затронута;
- не относится ли проблема только к публичному отображению сведений.
Это особенно важно для организации, которая является оператором нескольких платежных систем: закон допускает регистрацию одного лица в отношении нескольких систем, поэтому прекращение статуса по одной из них не следует автоматически распространять на остальные.
Можно ли продолжать новые переводы
Если юридического исключения нет, а ошибается только публичное отображение, закон сам по себе не создает нового основания для прекращения деятельности.
Но продолжать значительный объем операций только на основании собственного вывода «Банк России ошибся на сайте» рискованно. Участники платежной системы, расчетный центр и банки также проверяют официальный реестр.
Поэтому безопаснее максимально быстро получить от Банка России письменное подтверждение, что решения об исключении нет, и добиться исправления карточки.
Если же исключение действительно состоялось, дальнейший режим зависит в том числе от того, является оператор кредитной организацией или нет.
Для оператора, не являющегося кредитной организацией, часть 34 статьи 15 Закона № 161-ФЗ устанавливает прямое правило: со дня, следующего за днем получения уведомления Банка России об исключении, осуществление переводов денежных средств в рамках платежной системы прекращается.
То есть после наступления этой даты нельзя принимать новые распоряжения и запускать новые переводы в рамках уже прекратившей работу платежной системы, даже если оператор считает решение Банка России ошибочным и намерен его оспаривать.
Важно не путать оператора платежной системы с оператором по приему платежей, включаемым в другой реестр Банка России. Это разные субъекты и разные специальные законы.
Что меняется, если оператором является банк
Кредитная организация может одновременно быть оператором платежной системы и оператором по переводу денежных средств.
Поэтому исключение банка из реестра операторов платежных систем не всегда означает прекращение абсолютно всех банковских переводов организации.
Если банковская лицензия сохраняется, кредитная организация может продолжать те операции по переводу денежных средств, которые разрешены ее лицензией и не требуют статуса оператора именно этой платежной системы.
Но организовывать и эксплуатировать исключенную платежную систему как зарегистрированный оператор она уже не вправе.
Совсем другая ситуация — если причиной исключения стал отзыв банковской лицензии. Тогда необходимо применять специальные последствия отзыва лицензии самой кредитной организации, и обычное продолжение банковских переводов уже невозможно.
Именно поэтому при отметке «деятельность прекращена» нужно выяснять не только статус платежной системы, но и основание изменения записи.
Что будет с переводами, которые начались раньше
Для небанковского оператора закон предусмотрел специальный переходный механизм.
Переводы, осуществление которых было начато до дня прекращения новых операций, должны быть завершены центральным платежным клиринговым контрагентом и (или) расчетным центром.
Общий срок перевода денежных средств составляет не более трех рабочих дней начиная со дня списания денег со счета плательщика либо предоставления наличных для перевода без открытия счета.
Для переводов на счета, входящие в состав единого казначейского счета, действует специальный срок — не более одного рабочего дня, следующего за днем списания или предоставления денег.
В отношении значимой платежной системы Банк России вправе увеличить срок прекращения операций и завершения начатых переводов, но максимум до одного месяца.
Следовательно, исключение оператора не означает:
«все деньги, находящиеся внутри расчетного цикла, немедленно возвращаются отправителям».
Закон, наоборот, требует корректно завершить уже запущенные операции.
Если отдельный платеж задержался или его статус невозможно установить, алгоритм фиксации банковской операции похож на ситуацию, когда банк принял платежное поручение, но не исполнил перевод: нужно получить идентификатор операции, дату приема распоряжения, дату списания и подтверждение текущего этапа перевода.
Что будет с уже полностью исполненными платежами
Они не аннулируются.
Федеральный закон № 161-ФЗ специально закрепляет моменты безотзывности и окончательности перевода.
По общему правилу безотзывность наступает после списания денег со счета плательщика либо предоставления наличных для перевода без открытия счета.
Если плательщика и получателя обслуживает один оператор по переводу денежных средств, окончательность наступает при зачислении денег на счет получателя либо предоставлении ему возможности получить наличные.
При разных операторах окончательность по общему правилу наступает при зачислении денег на счет оператора, обслуживающего получателя.
После наступления окончательности обязательство оператора, обслуживающего плательщика, перед плательщиком по переводу прекращается.
Поэтому если платеж полностью прошел, а на следующий день оператора платежной системы исключили из реестра, это событие не отменяет уже состоявшееся зачисление.
Не требуется автоматически возвращать деньги плательщику, повторно проводить платеж или считать первоначальную сделку недействительной.
Например, если организация перечислила поставщику 800 тысяч рублей, перевод стал окончательным 10 августа, а оператор платежной системы был исключен 12 августа, последующее исключение не возвращает платеж в состояние «неисполненного».
Сходный принцип окончательности важен и при банковских ошибках: например, в ситуации, когда банк дважды исполнил одно платежное поручение, после окончательного зачисления нельзя просто считать проведенную банковскую операцию несуществующей.
А если перевод начался уже после установленной даты прекращения
Такие операции нужно отделить от законно начатых раньше.
Специальная защита части 34 статьи 15 предназначена именно для переводов, запуск которых состоялся до прекращения работы системы.
Поэтому нельзя задним числом изменить дату спорного платежа и включить его в старый расчетный цикл.
Нужно:
- немедленно остановить прием новых распоряжений;
- определить точную дату и время начала каждого спорного перевода;
- установить, были ли деньги уже списаны;
- проверить состояние клиринга и расчетов;
- уведомить расчетный центр и других операторов инфраструктуры;
- определить порядок возврата либо завершения операции с учетом ее фактической стадии и правил платежной системы.
Если деньги уже зачислены получателю и перевод достиг окончательности, отдельный вопрос о последствиях нарушения статуса оператора не следует автоматически решать через списание денег обратно со счета получателя.
Что делать при ошибочном статусе «деятельность прекращена»
Сначала сохраните действующую страницу реестра Банка России с датой проверки.
Официальный реестр операторов платежных систем публикуется самим Банком России.
После этого поднимите:
- регистрационное свидетельство;
- первоначальное решение о регистрации;
- последние уведомления Банка России;
- переписку через личный кабинет;
- правила платежной системы;
- сведения о расчетном центре и других операторах инфраструктуры.
Затем направьте в Банк России обращение и попросите сообщить, принималось ли решение об исключении, на каком основании и с какой даты.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ документе нужно указать регистрационный номер оператора, название платежной системы, содержание неправильной записи и попросить предоставить сведения о юридическом основании изменения статуса.
Если Банк России подтверждает, что решения не было, нужно потребовать исправить реестр как технически недостоверный.
Если же решение существует, спорить необходимо уже не с «ошибкой сайта», а с самим решением об исключении.
Какие основания исключения нужно проверить
Не каждое неожиданное исключение действительно ошибочно.
Банк России вправе исключить оператора, например, по результатам надзора, если выявлено существенное несоответствие сведениям, на основании которых проводилась регистрация.
Отдельные основания связаны с серьезными нарушениями законодательства о национальной платежной системе и неисполнением предписаний регулятора.
Поэтому при подготовке жалобы проверьте:
- предписания Банка России;
- документы надзорных проверок;
- отчетность;
- изменения структуры оператора;
- сведения о руководителях;
- размер чистых активов небанковского оператора;
- изменения правил платежной системы;
- сведения об операторах платежной инфраструктуры.
Закон также требует сообщать Банку России об изменении регистрационных сведений в течение трех рабочих дней. После получения такого уведомления Банк России вносит соответствующие изменения в реестр также в трехдневный срок.
Если организация сама не сообщила о значимом изменении, называть любое последующее расхождение технической ошибкой преждевременно.
Как обжаловать ошибочное исключение
Если решение Банка России существует, но основания из части 31 статьи 15 отсутствуют либо регулятор неправильно оценил обстоятельства, оператору нужно добиваться отмены именно этого решения.
Простой запрос «добавьте нас обратно в реестр» хуже защищает позицию, поскольку создается впечатление, что прежний статус действительно законно прекратился.
В обращении нужно потребовать:
- предоставить решение и материалы, послужившие основанием для исключения;
- проверить законность применения конкретного пункта статьи 15;
- отменить ошибочное решение;
- восстановить корректные сведения в реестре;
- подтвердить статус платежной системы после исправления.
Для административного обращения можно адаптировать жалобу в Центробанк.
Если добиться исправления административным путем не удается, решение Банка России может быть оспорено в арбитражном суде.
Для процессуальной основы подойдет образец искового заявления в арбитражный суд, который необходимо переработать в заявление об оспаривании решения Банка России и об обязании устранить его последствия.
При этом сам спор с регулятором не должен использоваться как повод продолжать новые операции в ситуации, когда юридическое исключение действительно состоялось.
Главное
Статус оператора платежной системы связан с регистрацией Банком России и включением сведений в специальный реестр.
Если неправильна только публичная выдача, а самого решения об исключении нет, необходимо получить подтверждение действующего статуса и исправить сведения. Повторно регистрировать платежную систему в такой ситуации не требуется.
Если Банк России действительно исключил оператора, продолжать работу так, как будто решения нет, нельзя.
Для небанковского оператора закон прямо устанавливает: со дня, следующего за получением уведомления об исключении, новые переводы в рамках платежной системы прекращаются.
Переводы, начатые раньше, должны быть корректно завершены расчетным центром или центральным платежным клиринговым контрагентом.
А платежи, которые уже достигли окончательности до прекращения деятельности, сохраняют юридический результат. Последующее ошибочное или законное исключение оператора не аннулирует их задним числом.
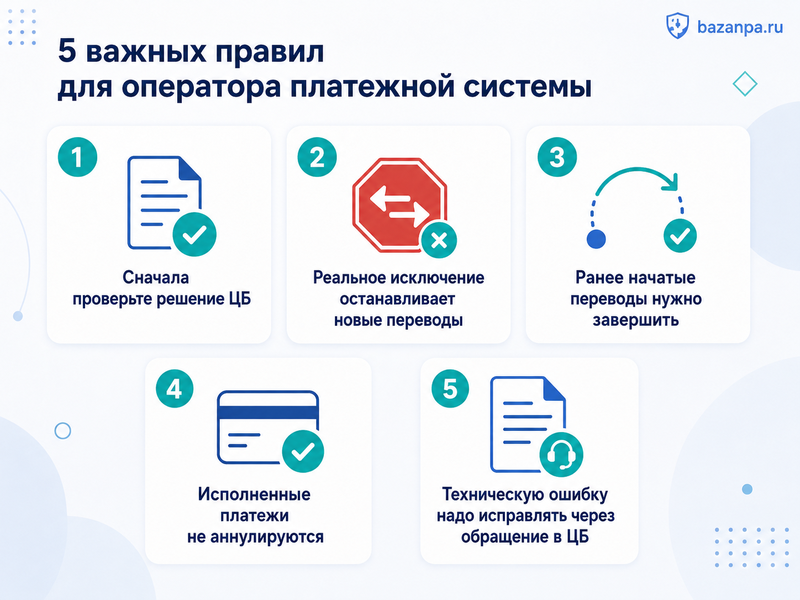
FAQ
Можно ли продолжать переводы, если оператор исчез из реестра Банка России?
Если это только техническая ошибка отображения и никакого решения об исключении нет, юридический статус может сохраняться. Однако сначала нужно получить официальное подтверждение Банка России. При реальном исключении действуют специальные правила прекращения работы.
С какого дня небанковский оператор должен прекратить новые переводы?
Со дня, следующего за днем получения уведомления Банка России об исключении сведений из реестра.
Что происходит с переводом, который начали до этой даты?
Он должен быть завершен центральным платежным клиринговым контрагентом и (или) расчетным центром в предусмотренный законом срок.
Становятся ли уже исполненные платежи недействительными?
Нет. Если перевод достиг окончательности до исключения, последующее изменение статуса оператора само по себе его не отменяет.
Нужно ли возвращать получателю и плательщику уже перечисленные деньги?
Нет только на основании последующего исключения оператора. Для возврата должен существовать самостоятельный договорный или законный повод.
Что делать, если в реестре стоит «деятельность прекращена», но уведомления не было?
Запросить у Банка России номер, дату и основание решения. Если юридического решения нет, следует требовать исправления реестровой информации.
Может ли банк после исключения из реестра продолжать обычные банковские переводы?
Если банковская лицензия сохраняется, исключение из реестра операторов конкретной платежной системы не обязательно прекращает все иные банковские переводы. Но банк больше не вправе действовать как оператор исключенной платежной системы.