Родители регулярно платят за детский сад, музыкальную школу, английский, робототехнику, танцы и спортивные секции. Часть этих расходов действительно можно вернуть через налоговую. Но есть нюанс: далеко не каждый платеж за ребенка считается расходом на обучение.
Например, обычную родительскую плату в муниципальном детском саду заявить к вычету нельзя. Она взимается за присмотр и уход, а дошкольное образование в таких учреждениях предоставляется бесплатно. А вот за отдельную платную образовательную программу или занятия в лицензированном центре деньги вернуть можно.
Прежде чем обращаться в ФНС, проверьте четыре вещи:
- что именно указано в договоре с детским садом или кружком;
- есть ли у организации лицензия на образовательную деятельность;
- кто фактически оплатил занятия;
- какую справку организация может выдать для налоговой.
Именно эти обстоятельства определяют, получится ли оформить вычет.
За детский сад можно вернуть деньги, но не за все услуги
С государственными и муниципальными детскими садами ситуация довольно простая. Родители вносят плату за присмотр и уход за ребенком. Это питание, бытовое обслуживание, соблюдение режима и другие повседневные потребности воспитанника.
По статье 65 Федерального закона № 273-ФЗ расходы на реализацию образовательной программы дошкольного образования нельзя включать в родительскую плату государственных и муниципальных детских садов.
Получается, что обычная ежемесячная квитанция за посещение муниципального сада не дает права на социальный налоговый вычет. Родители оплачивают не образовательную услугу, а присмотр и уход.
Другое дело - дополнительные занятия. Если в саду отдельно организовали платные уроки английского языка, музыкальные занятия, подготовку к школе или другую образовательную программу, расходы могут подойти для вычета. Главное, чтобы услугу оказывала организация, имеющая право заниматься образовательной деятельностью, а оплата действительно относилась к обучению.
С частными детскими садами ситуация немного другая. Там в стоимость посещения могут включать одновременно дошкольное образование, присмотр, питание и дополнительные занятия.
В таком случае нужно смотреть договор. Если стоимость образовательной программы выделена отдельно, заявить к вычету можно именно эту часть. Платежи за питание, няню, бытовое обслуживание и обычный присмотр за ребенком образовательными расходами не становятся.
Поэтому если частный сад выставляет единую сумму за весь месяц, попросите предоставить расчет стоимости отдельных услуг. Одного рекламного обещания, что в учреждении проводится обучение, недостаточно.
Не стоит путать этот налоговый вычет с региональной компенсацией родительской платы. Это разные меры поддержки, причем у них совершенно разные условия. Подробнее о второй мы рассказывали в материале «Компенсация родительской платы за детский сад: кому положена и что делать при отказе».
Какие кружки и секции позволяют получить вычет
С дополнительными занятиями проще, если они действительно являются образовательными услугами.
Например, родители могут заявить расходы на:
- музыкальную и художественную школу;
- занятия иностранными языками;
- программирование и робототехнику;
- подготовительные курсы;
- дополнительные образовательные программы при школе;
- занятия по развитию творческих и интеллектуальных способностей.
Но наличие преподавателя и расписания еще не означает, что услуга подходит для налогового вычета.
По общему правилу организация должна иметь лицензию на образовательную деятельность. Для индивидуального предпринимателя предусмотрено исключение: если он лично занимается преподаванием, вместо лицензии достаточно наличия сведений об образовательной деятельности в ЕГРИП.
Например, языковой центр с несколькими преподавателями должен иметь образовательную лицензию. А индивидуальный предприниматель, который самостоятельно ведет занятия, может работать без нее при соблюдении требований Налогового кодекса.
Есть отдельный нюанс с самозанятыми репетиторами. Если человек просто зарегистрирован как плательщик налога на профессиональный доход и проводит занятия без статуса ИП, получить вычет за оплату его услуг нельзя. ФНС отдельно разъясняла эту ситуацию в 2025 году. Подробнее - в официальном разъяснении о вычете за обучение у самозанятого репетитора.
Со спортивными секциями ситуация интереснее. Для них существует отдельный вариант социального налогового вычета - за физкультурно-оздоровительные услуги.
Здесь уже не обязательно доказывать, что ребенок получал именно образовательную услугу. Но должны одновременно выполняться два условия:
- Услуга входит в перечень физкультурно-оздоровительных услуг, утвержденный распоряжением Правительства РФ от 06.09.2021 № 2466-р.
- Спортивная организация или индивидуальный предприниматель включены в специальный перечень Минспорта за соответствующий налоговый период.
В 2026 году такой перечень уже опубликован. Поэтому перед оплатой абонемента стоит проверить не только название секции, но и наличие клуба в списке.
Перечень услуг можно посмотреть в распоряжении Правительства РФ № 2466-р.
ФНС в сентябре 2026 года отдельно напомнила, что вычет за спортивные мероприятия и секции может предоставляться в том числе при оплате детских путевок в лагеря. Условия зависят от того, по какому основанию оформлены услуги. Разъяснение ФНС о вычете за детские лагеря.
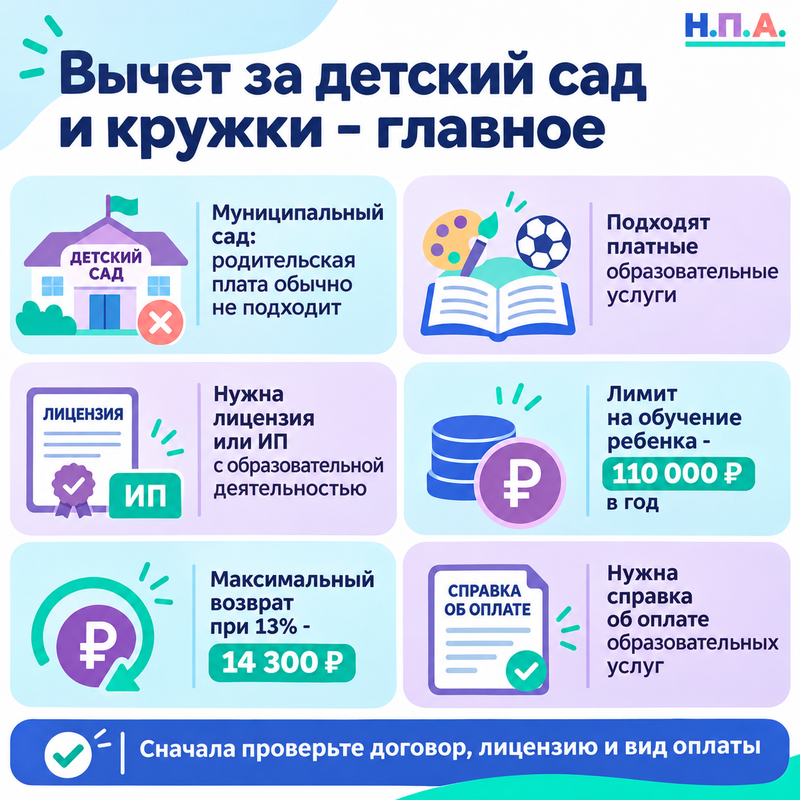
Сколько денег можно вернуть за детский сад и кружки
Для оплаты образовательных услуг ребенка установлен отдельный лимит. С 1 января 2024 года он составляет 110 000 рублей в год на одного ребенка.
Это сумма расходов, с которой рассчитывают вычет, а не деньги, которые налоговая перечислит родителям.
При ставке НДФЛ 13% максимальный возврат составляет 14 300 рублей на ребенка. Если родители потратили на обучение 160 000 рублей, учесть получится только 110 000.
Причем лимит общий для обоих родителей. Нельзя получить по 110 000 рублей вычета каждому, если речь идет об оплате обучения одного ребенка.
Например, семья за год потратила:
- 35 000 рублей на дополнительные занятия в частном детском саду;
- 40 000 рублей на музыкальную школу;
- 45 000 рублей на курсы английского языка.
Всего получилось 120 000 рублей. Если все услуги соответствуют требованиям закона, к вычету примут 110 000 рублей. При ставке 13% семья сможет вернуть 14 300 рублей.
Если детей двое, лимит рассчитывается отдельно по каждому. Следовательно, общая сумма расходов, принимаемых к вычету, может составить 220 000 рублей.
Со спортивными секциями действует другой порядок. Физкультурно-оздоровительные услуги входят в общий социальный лимит 150 000 рублей за год. Он объединяет такие расходы с обычным лечением, собственным обучением и другими предусмотренными законом социальными вычетами.
При ставке 13% возврат с 150 000 рублей составит 19 500 рублей. Это не отдельный лимит на каждого ребенка.
Поэтому важно не смешивать два основания. Оплата образовательной программы спортивной школы может подпадать под вычет за обучение ребенка, а оплата физкультурно-оздоровительных услуг - под отдельный спортивный вычет. Одну и ту же сумму дважды заявлять нельзя.
Общие правила и другие ограничения разобраны в статье «Социальный налоговый вычет в 2026 году: лечение, обучение, фитнес и лекарства».
Есть еще два ограничения. Во-первых, у родителя должен быть доход, с которого уплачивается НДФЛ. Если человек получает только доход от самозанятости и не платит НДФЛ с других доходов, вернуть налог за кружки не получится.
Во-вторых, не учитываются расходы, оплаченные за счет материнского капитала. Это прямо предусмотрено статьей 219 НК РФ.
Какие документы запросить у детского сада или кружка
Для расходов начиная с 1 января 2024 года действует упрощенное подтверждение оплаты обучения.
Основной документ - справка об оплате образовательных услуг для представления в налоговый орган. Ее форма утверждена приказом ФНС России от 18.10.2023 № ЕД-7-11/755@.
Если организация передала сведения непосредственно в налоговую, бумажную справку можно не получать. Информация должна появиться в личном кабинете налогоплательщика.
При этом я бы рекомендовал сохранить договор с учреждением и платежные документы. Особенно если в договоре указано несколько видов услуг и нужно подтвердить, какая часть оплаты относилась непосредственно к обучению.
Для спортивных секций оформляется другая справка - об оплате физкультурно-оздоровительных услуг. Ее выдает организация, которая соответствует требованиям для такого вычета.
Если учреждение отказывается выдавать документы, начните с письменного запроса. Попросите предоставить справку за конкретный налоговый период, копию договора и расшифровку стоимости услуг.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ запросе укажите ФИО родителя и ребенка, период оплаты, название образовательной программы и сумму перечисленных средств. Отдельно попросите указать стоимость именно образовательной составляющей, если договор предусматривает также присмотр, уход или питание.
Есть еще один полезный момент для супругов. В июле 2026 года ФНС разъяснила, что образовательная организация вправе выдать справку на имя любого из супругов независимо от того, кто непосредственно перечислял деньги. Это позволяет оформить вычет тому родителю, у которого есть облагаемый НДФЛ доход. Письмо ФНС от 03.07.2026 № БС-36-11/5613@.
Как оформить возврат через налоговую
Есть два основных варианта.
Первый - через работодателя. Если вы оплачиваете детские занятия в текущем году, необязательно ждать следующего. Подайте в ФНС заявление о подтверждении права на социальный вычет. После проверки налоговая направит работодателю соответствующие сведения, и НДФЛ будут учитывать с применением вычета при расчете зарплаты.
Второй вариант - после окончания года. Для этого подают декларацию 3-НДФЛ и подтверждают расходы справкой образовательной организации. Если учреждение передало сведения электронно и ФНС их приняла, может быть доступен упрощенный порядок через личный кабинет.
В 2026 году можно заявить расходы за 2023, 2024 и 2025 годы. При этом для расходов 2023 года действует старый лимит - 50 000 рублей на ребенка для обоих родителей. Начиная с 2024 года применяется лимит 110 000 рублей.
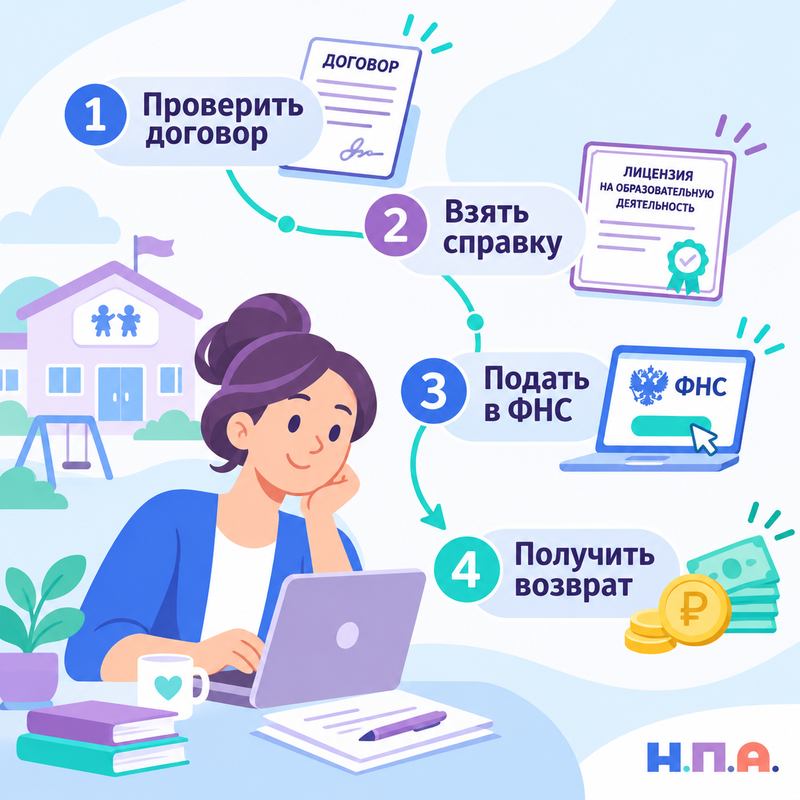
Если налоговая отказала, сначала посмотрите, что именно стало причиной. Возможно, организация неправильно указала сумму, не подтвердила образовательную деятельность или вы заявили расходы на присмотр и уход вместо обучения.
Если решение инспекции действительно спорное, его можно обжаловать в вышестоящий налоговый орган.
В жалобе укажите налоговый период, сумму расходов, вид занятий, сведения об образовательной организации и причину, по которой вы считаете отказ незаконным. Приложите справку, договор и подтверждение оплаты.
FAQ
Можно ли получить налоговый вычет за обычную плату в муниципальный детский сад?
Нет. Родительская плата в государственных и муниципальных садах взимается за присмотр и уход. Но если отдельно оплачиваются дополнительные образовательные занятия, расходы на них могут подойти для вычета.
Можно ли вернуть налог за занятия с самозанятым репетитором?
Если преподаватель работает только как обычное физическое лицо на НПД, без регистрации ИП, вычет не предоставляется. Если он зарегистрирован как ИП и лично ведет образовательную деятельность, достаточно соответствующей записи в ЕГРИП.
Могут ли оба родителя получить вычет по 110 000 рублей?
Нет. Лимит 110 000 рублей установлен на одного ребенка в общей сумме на обоих родителей. Супруги могут распределить расходы между собой, но превысить общий предел нельзя.