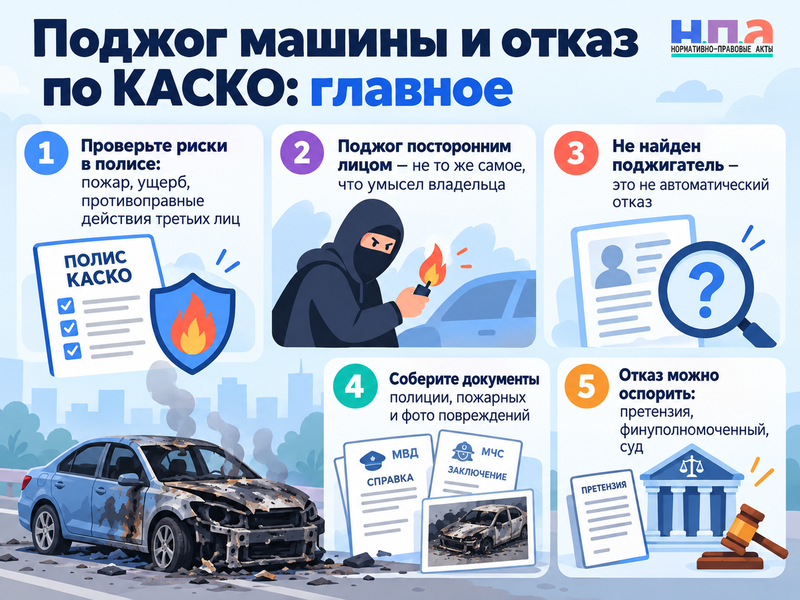
Если автомобиль подожгло постороннее лицо, это еще не дает страховой права автоматически отказать по КАСКО. В первую очередь нужно посмотреть, от каких событий застрахована машина: "пожар", "ущерб", "противоправные действия третьих лиц" или их сочетание.
Есть и второй важный момент. Умышленный поджог машины самим страхователем и поджог неизвестным человеком - юридически совершенно разные ситуации. Смешивать их в одном основании для отказа нельзя.
Сначала разберите одну фразу из отказа страховой
Не начинайте спор с общей позиции "у меня КАСКО, значит должны платить". КАСКО является добровольным страхованием, поэтому покрытие зависит от конкретного полиса и правил страховой.
Возьмите письменный отказ и найдите предложение, где компания объясняет причину. Обычно спор упирается в один из вариантов:
- поджог вообще не входит в застрахованные риски;
- компания считает, что произошел не пожар, а противоправные действия третьих лиц, которые полис не покрывает;
- страховая ссылается на умышленные действия самого владельца;
- причина возгорания якобы не доказана;
- не представлены документы полиции или пожарных;
- владелец поздно сообщил о происшествии;
- машина была уничтожена настолько сильно, что страховщик спорит уже не о событии, а о размере выплаты.
По статье 929 ГК РФ страховщик платит именно при наступлении события, предусмотренного договором. Поэтому слово "КАСКО" на полисе само по себе ответа не дает.
Если машину поджег посторонний, причем здесь умысел владельца
Вот здесь встречается один из самых спорных отказов.
Статья 963 ГК РФ действительно освобождает страховщика от выплаты, когда страховой случай наступил вследствие умысла страхователя, выгодоприобретателя или застрахованного лица.
Но неизвестный человек, который ночью обливает чужую машину горючей жидкостью, не становится из-за этого страхователем.
Верховный Суд отдельно объяснил эту ситуацию: чтобы применить статью 963 ГК РФ, страховая должна доказать, что именно умысел лица, в пользу которого заключено страхование, был направлен на гибель или повреждение имущества. В качестве примера приводится поджог застрахованного имущества ради получения страхового возмещения.
Поэтому фраза "автомобиль поврежден умышленно" еще ничего не решает. Нужно ответить на следующий вопрос - кто действовал умышленно.
Если страховая подозревает, что владелец сам организовал поджог, ей понадобятся доказательства. Сам факт возбуждения уголовного дела, финансовые трудности владельца или отсутствие найденного поджигателя не подтверждают страховое мошенничество автоматически.
Пожар и поджог могут оказаться разными рисками по полису
Допустим, пожарные установили признаки поджога. Владелец открывает полис и видит слово "пожар". Кажется, спор окончен. Не всегда.
Нужно поднять не только лицевую страницу полиса, но и правила страхования, на которые он ссылается. Статья 943 ГК РФ позволяет страховщику подробно определить страховые риски и исключения в правилах страхования.
Например, договор может отдельно различать:
- пожар как самостоятельное событие;
- повреждение огнем вследствие технической неисправности;
- умышленные действия третьих лиц;
- вандализм;
- поджог;
- повреждение при совершении преступления.
Поэтому спор иногда идет не о самом пожаре, а о классификации события.
Если полис покрывает и пожар, и противоправные действия третьих лиц, позиция владельца значительно сильнее. Если же куплено ограниченное КАСКО только от определенных рисков, придется проверять точные формулировки.
Есть еще одна деталь. Правила страхования нельзя просто достать из внутренней базы компании уже после происшествия. Нужно проверить, распространялась ли именно эта редакция правил на ваш договор и были ли они надлежащим образом включены в него.
Что сохранить сразу после поджога
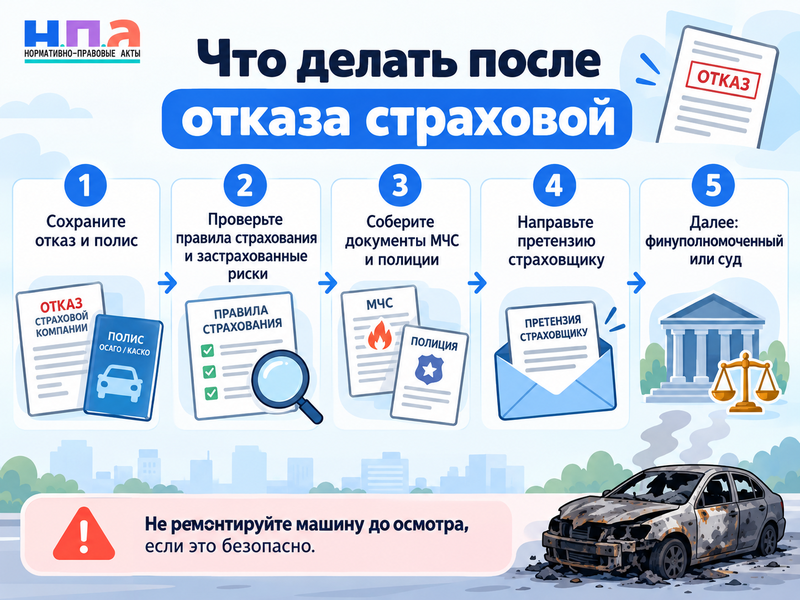
Машину хочется быстрее увезти со двора или со стоянки. Для будущего спора это не всегда хорошая идея.
Лучше последовательно зафиксировать исходное состояние:
- Вызвать пожарных и полицию, если этого еще никто не сделал.
- Снять автомобиль, место возгорания, землю вокруг, соседние машины, возможные следы и камеры.
- Получить номер регистрации сообщения в полиции.
- Сообщить страховой о событии способом и в срок, предусмотренными полисом.
- Не начинать разборку, ремонт или утилизацию до осмотра страховщиком, если сохранение машины не создает опасности.
- Попросить владельца дома, магазина или парковки сохранить видеозаписи.
- Получить документы о пожаре и процессуальное решение полиции, когда оно будет вынесено.
Для обращения в МВД подойдет заявление в полицию о порче имущества. В нем укажите автомобиль, VIN, место и время обнаружения пожара, известные обстоятельства, камеры и свидетелей.
Если автомобиль подожгли или повредили на охраняемой территории, дополнительно посмотрите материал об ответственности платной парковки за повреждение автомобиля.
Машина могла сгореть и во время ремонта. Для такой ситуации есть отдельный разбор - кто отвечает, если автомобиль сгорел в автосервисе.
Поджигателя не нашли или уголовное дело не возбудили
Это неприятно для расследования, но еще не означает проигранный спор со страховой.
Верховный Суд прямо указал: страховщик не вправе отказывать в выплате лишь потому, что страхователь не стал обжаловать постановление об отказе в возбуждении уголовного дела или приостановление расследования из-за того, что виновника не удалось установить.
То же относится к формальным претензиям по документам. Если имеющихся сведений достаточно, чтобы установить событие и размер ущерба, отсутствие отдельной бумаги из списка страховщика не всегда позволяет закрыть выплатное дело.
Поэтому после фразы "принесите постановление о привлечении виновного лица" попросите сотрудника показать конкретный пункт договора и объяснить, почему без этого документа невозможно решить вопрос о выплате.
Сам письменный отказ тоже имеет значение. Он должен объяснять, почему компания считает событие незастрахованным или почему возникло законное основание не платить. Одной ссылки на номер пункта правил недостаточно для нормального спора.
Если автомобиль после пожара восстановить экономически невозможно, отдельно проверьте порядок выплаты при тотале. Он разобран в материале о полной гибели автомобиля по КАСКО и стоимости годных остатков.
Как оспаривать отказ страховой
Сначала изложите позицию самой страховой компании. Не ограничивайтесь просьбой "пересмотреть решение".
Укажите номер полиса, дату пожара, заявленный страховой риск, документы МЧС и полиции, содержание отказа и конкретно объясните, с чем не согласны. Если компания утверждает, что событие исключено из покрытия, попросите назвать пункт полиса и действовавшей редакции правил страхования.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуОтдельного шаблона именно для отказа по КАСКО после поджога на сайте сейчас нет, поэтому этот образец нужно изменить. Уберите акцент на одной просрочке и потребуйте признать событие страховым, отменить отказ и произвести предусмотренное договором возмещение.
Дополнительно могут пригодиться жалоба на страховую компанию и жалоба в Центробанк. Жалоба регулятору может привести к проверке, но сама по себе не заменяет обязательную процедуру разрешения денежного спора.
Если страховая не спорит с самим событием, но бесконечно откладывает ремонт, порядок действий другой. Он разобран в статье что делать, если страховая затягивает ремонт автомобиля по КАСКО.
Когда нужен финансовый уполномоченный, а когда можно идти в суд
Для владельца обычного личного автомобиля действует потребительский порядок.
Если совокупный размер имущественных требований по добровольному страхованию не превышает 500 000 рублей, перед судом спор нужно провести через финансового уполномоченного. Но сначала обращение направляется самой страховой.
При электронной стандартной форме и обращении не позднее 180 дней после нарушения страховая отвечает в течение 15 рабочих дней. В остальных случаях срок составляет 30 календарных дней.
Если вопрос не решен, обращайтесь к финансовому уполномоченному. Жалоба в Банк России этот этап не заменяет.
При требованиях по КАСКО свыше 500 000 рублей спор не относится к компетенции финансового уполномоченного по этому основанию. В такой ситуации после получения позиции страховщика можно обращаться в суд.
Для суда подойдет исковое заявление о выплате страхового возмещения.
Когда спор идет о причине пожара, размере ущерба или возможности восстановления автомобиля, может потребоваться экспертиза. В процессе можно использовать ходатайство о назначении экспертизы. Если необходимые материалы находятся у страховой, полиции или другой организации и самостоятельно получить их не удалось, пригодится ходатайство об истребовании доказательств.
По имущественному страхованию действует специальный двухлетний срок исковой давности. Верховный Суд связывает его начало, в частности, с моментом, когда страхователь узнал об отказе в выплате или истек установленный срок выплаты. Поэтому откладывать спор на несколько лет опасно.
FAQ: КАСКО после поджога автомобиля
Страховая может отказать, потому что поджигателя не нашли?
Само по себе отсутствие установленного виновника не отменяет страховой случай. Но владельцу все равно нужно подтвердить наступление события, которое входит в покрытие по его договору.
Что делать, если причина пожара пока не установлена?
Сначала посмотрите, насколько узко сформулирован страховой риск. Если договор страхует любое повреждение автомобиля вследствие пожара, точная личность виновника может не иметь решающего значения. Если выплата предусмотрена именно при противоправных действиях третьих лиц, причина возгорания становится гораздо важнее.
Можно ли одновременно требовать деньги с поджигателя и страховой?
Получить двойное возмещение одного ущерба нельзя. После выплаты по КАСКО к страховщику обычно переходит право требования к виновнику в пределах выплаченной суммы. Непокрытую часть убытков владелец при наличии оснований может требовать самостоятельно.
Что будет, если машина сгорела полностью?
Если происшествие признают страховым случаем, дальше возникает уже вопрос о полной гибели, страховой сумме и годных остатках. Не соглашайтесь автоматически с оценкой остатков страховой - этот расчет можно проверять и оспаривать.