В Госдуму внесли законопроект, который позволит банкам ограничивать поступления на счета граждан суммой 30 тысяч рублей в месяц. Но речь не о новом общем лимите для всех россиян. Ограничение предлагают применять к людям, в операциях которых обнаружены признаки подозрительной финансовой деятельности.
Изменение затронет прежде всего входящие переводы от других физических лиц и внесение наличных. Обычные переводы друзьям и родственникам не собираются ограничивать только потому, что сумма превысила 30 тысяч рублей.
На 19 ноября 2026 года это еще законопроект № 32298-9, внесенный 11 ноября. Его первое чтение не состоялось. Предлагаемая дата вступления новых правил в силу - 1 марта 2028 года.
Если вам переводят больше 30 тысяч, что изменится
Представим обычную ситуацию. Родители каждый месяц отправляют взрослому сыну 40 тысяч рублей на оплату аренды квартиры. Или родственники собирают деньги одному человеку на семейные расходы. Нужно ли будет делить такие переводы на небольшие суммы?
Сам по себе размер поступления не станет основанием для ограничения. В проекте установлено другое условие: сведения Банка России о риске должны совпасть с результатами проверки операций конкретного клиента обслуживающим банком.
Поэтому не требуется заранее менять привычный порядок переводов или открывать дополнительные карты. Сейчас нового лимита вообще нет.
Если банк уже ограничил операции и ссылается на подозрительную активность, не нужно пытаться угадать, какой именно закон сработал. Действующие правила по 115-ФЗ и 161-ФЗ предусматривают собственные основания для проверки и ограничения операций.
В такой ситуации полезно:
- Проверить уведомление в официальном приложении банка, а не по ссылке из СМС.
- Выяснить, какие операции ограничены: входящие переводы, исходящие платежи, внесение наличных или использование карты.
- Попросить указать правовое основание, причину и срок ограничения.
- Сохранить выписки и документы, подтверждающие происхождение денег.
- Передать объяснения непосредственно банку и получить подтверждение их приема.
- Если ограничение не сняли, использовать порядок обжалования, предусмотренный для конкретного основания.
Не следует автоматически считать, что любую блокировку сегодня ввели по новому законопроекту. Он еще не действует.
Как отличить отказ в проведении операции от ограничения дистанционного обслуживания и полной блокировки, разобрано в материале «Банк заблокировал карту по 115-ФЗ: что делать физлицу или ИП».
Почему банк сможет установить лимит
Авторы инициативы хотят затруднить работу так называемых дропперов - людей, через банковские счета которых проходят деньги от мошенничества, незаконного оборота товаров или других сомнительных операций.
В пояснительной записке говорится, что такие счета могут использоваться сразу в нескольких банках. Деньги дробят на отдельные переводы, быстро выводят, а при ограничении операций открывают новые счета.
Законопроект предлагает изменить порядок выявления таких клиентов.
Сначала Банк России будет анализировать риски и передавать сведения кредитным организациям. Признаки подозрительных операций регулятор должен будет определить по согласованию с Росфинмониторингом.
Получив информацию, банк проведет собственную проверку по правилам внутреннего контроля.
Для обязательного установления нового лимита должны совпасть два обстоятельства:
- Банк России передал сведения о риске в отношении клиента.
- Сам банк выявил операции, соответствующие признакам подозрительной деятельности, установленным регулятором.
Одного крупного перевода или только сообщения ЦБ для применения описанного ограничения недостаточно. Внесенная редакция требует совокупности условий.
Это существенно отличает законопроект от новостей, в которых создается впечатление, будто любому гражданину запретят получать больше 30 тысяч рублей.
В то же время отсутствие общего лимита не означает, что банк не вправе проверять поступления сейчас. По статье 7 закона № 115-ФЗ кредитные организации уже обязаны оценивать операции клиентов и при наличии предусмотренных оснований запрашивать документы либо отказывать в отдельных операциях.
Если вопрос касается происхождения крупных наличных поступлений, пригодится отдельная статья «Банк потребовал подтвердить происхождение наличных денег: какие документы представить».
Какие операции ограничат и что будет с зарплатой
Законопроект предусматривает два самостоятельных ограничения.
Первое касается внесения наличных на собственные банковские счета, вклады и пополнения электронных кошельков наличными. Для клиента, к которому применили меру, такие операции ограничат 30 тысячами рублей за календарный месяц.
Второе относится к зачислению денег, поступающих от других физических лиц. Здесь также предусмотрен предел в 30 тысяч рублей за календарный месяц.
Например, если человек получил от другого гражданина 20 тысяч рублей, при действующем ограничении для следующего входящего перевода в этой категории останется 10 тысяч рублей в пределах месяца. При этом внесение наличных учитывается по другому лимиту.
Это не единая сумма 30 тысяч на все операции вместе. Проект отдельно описывает внесение наличных и получение переводов от граждан.
Кроме того, речь идет о поступлениях на счета и кошельки конкретного клиента в соответствующем банке, а не о разрешении получать по 30 тысяч на каждую отдельную карту.
Есть принципиальная разница между деньгами от другого человека и зарплатой от работодателя.
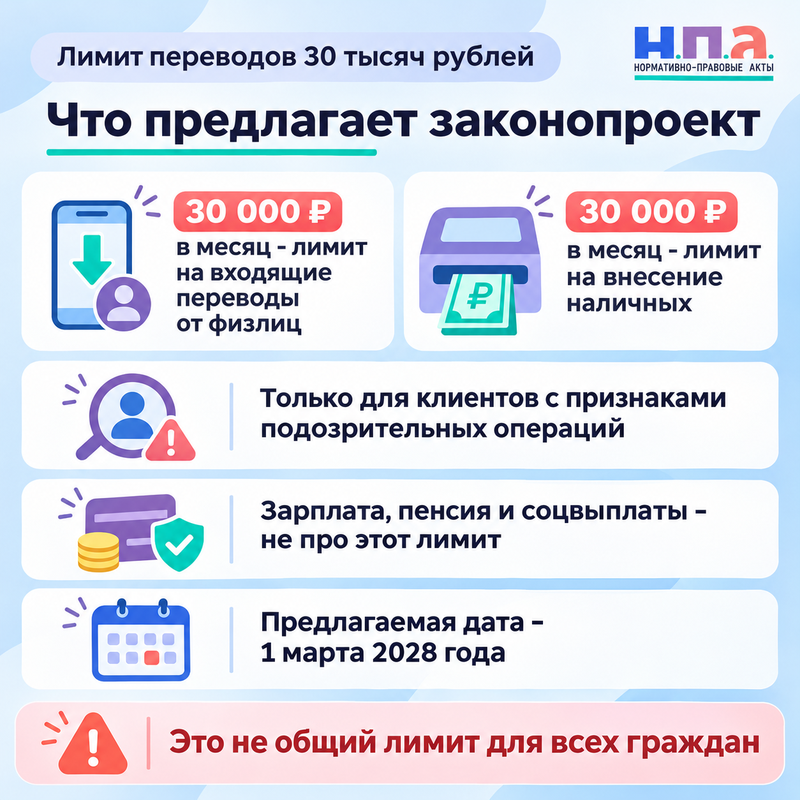
Обычная зарплата, которую перечисляет организация, не относится к входящим переводам от физических лиц. Пенсия и государственные социальные выплаты также не названы в проекте среди операций, на которые устанавливается этот новый лимит.
При этом перевод от другого гражданина нельзя считать исключением только потому, что он приходится родственником или перечисляет деньги на оплату совместных расходов. Для клиента, в отношении которого уже установили ограничение, значение будет иметь предусмотренный законом вид операции.
Исходящие переводы новый предел в 30 тысяч рублей напрямую не регулирует. Но для них существуют другие действующие правила банковского контроля.
По статье 9 закона № 161-ФЗ отдельные ограничения применяются при выявлении риска мошеннических операций. Например, с мая 2025 года для определенных клиентов из антифродовой базы Банка России действует месячный лимит 100 тысяч рублей на онлайн-переводы, если использование электронного средства платежа не приостановлено.
Это два разных механизма. Новый лимит 30 тысяч рублей нельзя путать с уже действующим ограничением 100 тысяч.
На какой срок введут ограничения и заблокируют ли карту
По законопроекту банк сможет самостоятельно установить продолжительность ограничения с учетом обстоятельств, но не более одного года.
Если после прекращения меры в течение трех лет снова возникнут предусмотренные законом основания, банк должен будет установить ограничения на два года. При этом проект допускает их досрочное прекращение, если основания отпали.
Закрыть счет и открыть новый в том же банке ради обхода меры не получится. В проекте прямо предусмотрено сохранение ограничений при расторжении прежнего договора и заключении нового с той же кредитной организацией.
Банк России также будет передавать информацию о рисках другим банкам, поэтому переход в другую организацию сам по себе не гарантирует отсутствие проверки.
Но ограничение поступлений нельзя автоматически приравнивать к полной блокировке карты.
В тексте проекта прямо указано, что применение нового лимита само по себе не является основанием прекращать клиенту возможность пользоваться электронным средством платежа. То есть ограничение входящих операций не должно превращаться только по этой причине в полный запрет пользоваться банковской картой.
При этом иные законные ограничения могут применяться отдельно, если для них возникнут самостоятельные основания.
Банк обязан будет сообщить клиенту о введенной мере не позднее следующего рабочего дня. В уведомлении должны указать срок, причины, виды и период подозрительных операций, а также порядок обжалования.
Для сравнения, действующее ограничение на снятие наличных при выявлении антифрод-признаков имеет другие условия. Они разобраны в материале «Банк ограничил снятие наличных до 50 000 рублей: почему действует лимит».
Как снять лимит, если банк ошибочно посчитал операции подозрительными
Проект предусматривает специальный порядок защиты клиента. Необязательно ждать, пока закончится установленный банком годичный срок.
После получения уведомления гражданин сможет представить документы и объяснения, подтверждающие отсутствие оснований для ограничения.
Какие именно доказательства понадобятся, зависит от операций, вызвавших вопросы. Например, для переводов между родственниками могут пригодиться пояснения об их назначении, переписка и документы, подтверждающие источник денег. Для возврата долга - договор займа или расписка. Для продажи личного имущества - соответствующий договор и сведения о расчетах.
Сам факт наличия документа не гарантирует отмены ограничения. Банк должен будет оценить представленные сведения.
Для письменного обращения можно использовать общий образец.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуЗамените общую формулировку о нарушении прав конкретным требованием пересмотреть ограничение. Укажите дату уведомления, счет, виды и даты спорных операций, объясните их экономический смысл. Попросите проверить наличие предусмотренных законом оснований и прекратить применение меры, если они не подтвердились. Приложите подтверждающие документы и сохраните доказательство подачи.
В предложенной редакции банк должен сообщить решение не позднее семи рабочих дней после получения документов и сведений.
Если основания не подтвердились, ограничение нужно будет отменить не позднее следующего рабочего дня после принятия решения.
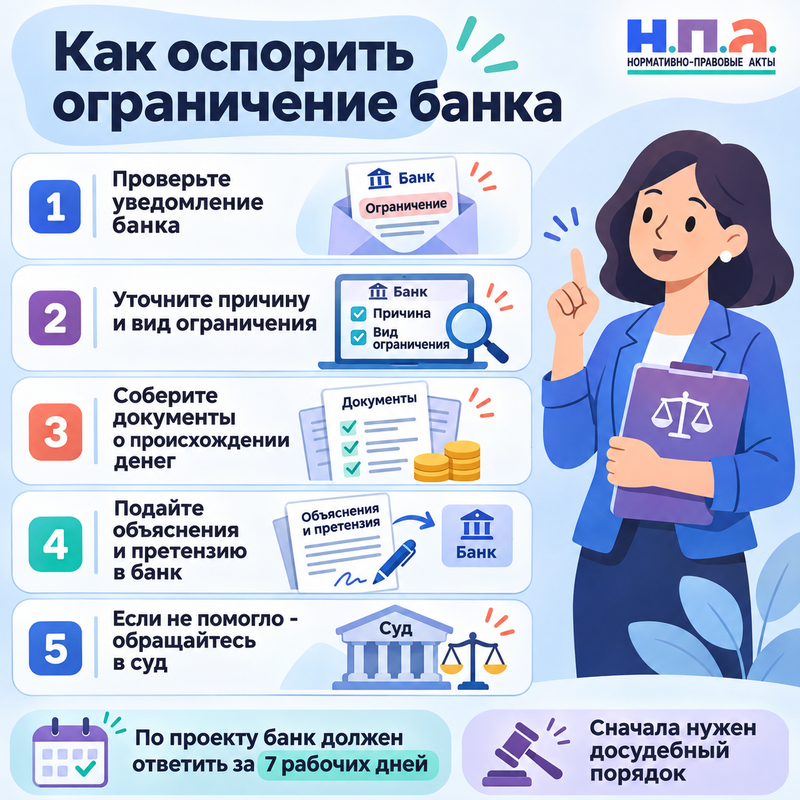
Если банк оставил меру в силе, гражданин сможет обратиться в суд. Однако здесь предусмотрено обязательное условие: сначала необходимо пройти установленный законопроектом досудебный порядок в самом банке.
Поэтому нельзя сразу использовать привычную схему обжалования отказов по 115-ФЗ через межведомственную комиссию или заявления об исключении сведений из антифродовой базы по 161-ФЗ. Для нового ограничения предлагается собственная процедура.
Пока законопроект не принят, этот специальный семидневный срок и порядок обращения в суд не действуют. Если банк ограничил операции сегодня, необходимо применять действующие правила, а не ссылаться на будущие статьи закона.
По состоянию на 19 ноября 2026 года нет оснований считать, что в России вводится общий потолок переводов 30 тысяч рублей для всех граждан. Рассматривается адресная мера против подозрительных операций, причем с обязательной проверкой клиента и возможностью оспорить решение банка.