Повышение страховки по вкладам до 2 млн рублей не означает, что с 2027 года Агентство по страхованию вкладов будет возвращать такую сумму по любому банковскому счету. Новый предел предусмотрен для двух конкретных видов рублевых сбережений. Решающее значение имеют срок размещения денег и условия досрочного возврата, записанные в договоре.
На 19 ноября 2026 года это еще не действующее правило. Госдума приняла законопроект № 1240316-8 в третьем чтении, но документ направлен в Совет Федерации. Предполагается, что изменения заработают с 1 января 2027 года. До завершения законодательной процедуры продолжают действовать прежние лимиты.
Кому дадут страховку по вкладам до 2 млн рублей
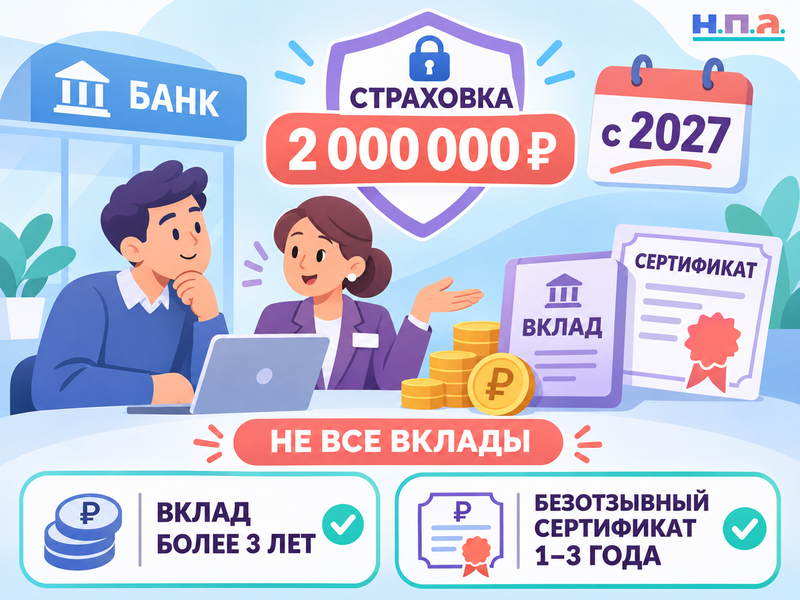
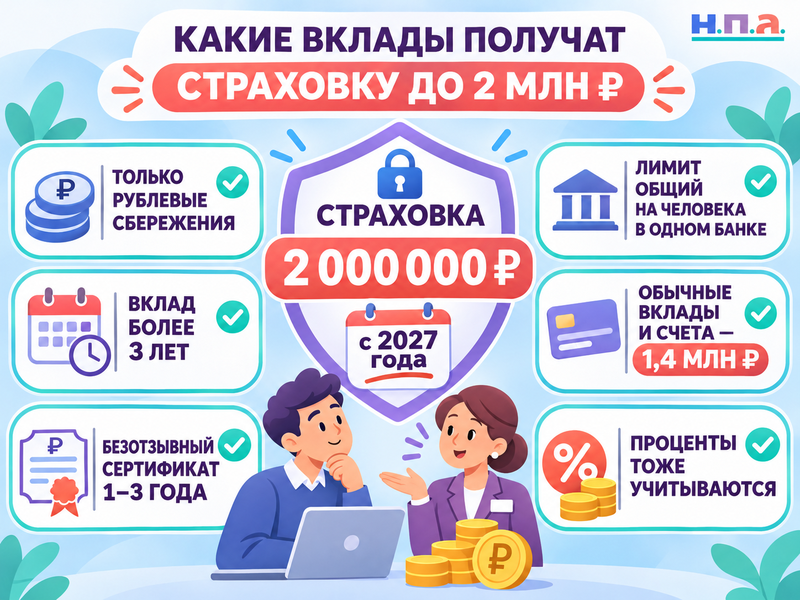
Первый вариант - обычный рублевый вклад, открытый на срок более трех лет. При досрочном возврате всей суммы или ее части договор должен предусматривать выплату процентов по ставке, которая не превышает ставку по вкладам до востребования.
Это не означает, что человек вообще не сможет забрать свои деньги до окончания срока. Возможность потребовать возврат сохраняется, но рассчитывать на первоначальную доходность при досрочном закрытии не придется. Именно такое условие должно быть предусмотрено договором.
Второй вариант - рублевый вклад, удостоверенный безотзывным сберегательным сертификатом. Для него предусмотрен срок от одного года до трех лет включительно. Владелец такого сертификата не должен иметь права потребовать возврата денег по первому требованию.
Есть нюанс с трехлетним сроком. Обычный вклад ровно на три года не соответствует новому критерию, поскольку для него требуется срок более трех лет. А безотзывный сберегательный сертификат на три года уже попадает под новую категорию.
Эти два вида сбережений объединены одним страховым пределом. АСВ выплатит 100% суммы подходящих вкладов, но не более 2 млн рублей в совокупности на одного вкладчика в одном банке. Это не 2 млн рублей на каждый договор.
Например, у человека есть четырехлетний вклад на 1,5 млн рублей и безотзывный сертификат на два года на 800 тыс. рублей. Оба продукта соответствуют требованиям, но общая сумма составляет 2,3 млн рублей. При наступлении страхового случая АСВ выплатит максимум 2 млн рублей по этой категории.
При расчете учитывается и сумма причитающихся процентов на дату страхового случая. Если вместе с ними обязательства банка превысят 2 млн рублей, превышение не получит страховую защиту в рамках этого лимита.
Правила расчета возмещения устанавливает статья 11 Федерального закона № 177-ФЗ. А условия досрочного возврата обычного вклада связаны со статьей 837 ГК РФ.
Какие деньги останутся под страховкой 1,4 млн рублей
Для большинства привычных банковских продуктов ничего не меняется.
Лимит 1,4 млн рублей продолжит действовать для обычных срочных вкладов, накопительных счетов, текущих счетов и денег на банковских картах. Неважно, оформлены ли они в одном договоре или в нескольких.
Например, у человека в одном банке находятся:
- 900 тыс. рублей на обычном вкладе;
- 350 тыс. рублей на накопительном счете;
- 200 тыс. рублей на дебетовой карте.
Всего получается 1,45 млн рублей. При отзыве лицензии АСВ возместит не более 1,4 млн рублей, если эти средства не относятся к другой специальной категории страхования.
Лимит применяется на одного вкладчика в одном банке. Если у человека несколько отделений, карт или приложений одного банка, это не создает дополнительные страховые гарантии. А вот вклады в разных банках рассчитываются отдельно.
Валютные вклады также останутся застрахованными, но новый предел 2 млн рублей на них не распространяется. Возмещение рассчитывается в рублях по курсу Банка России на дату страхового случая.
Страхование действует автоматически, если банк участвует в соответствующей системе. Отдельный страховой полис покупать не требуется. Проверить статус кредитной организации можно через реестр участников системы страхования вкладов.
Статья 5 Федерального закона № 177-ФЗ содержит перечень средств, которые не подпадают под обычную систему страхования. Например, к ним относятся электронные деньги, средства в доверительном управлении, вклады в зарубежных филиалах российских банков и деньги, размещенные по депозитным сертификатам.
Не следует путать банковский вклад с инвестиционным или страховым продуктом. Если клиент передал деньги страховщику по договору страхования жизни, это не становится банковским вкладом только потому, что договор оформляли в банковском отделении. Разница между такими продуктами разобрана в материале об инвестиционном страховании жизни вместо вклада.
Почему уже действует лимит 2,8 млн рублей
Есть еще одна категория, которую легко перепутать с новыми правилами.
С 30 октября 2025 года уже действует повышенное страховое возмещение до 2,8 млн рублей. Оно распространяется на рублевые вклады, удостоверенные безотзывными сберегательными сертификатами сроком более трех лет.
Это предусмотрено Федеральным законом от 31 июля 2025 года № 347-ФЗ.
Получается три самостоятельных режима страхования:
- до 1,4 млн рублей - обычные вклады и банковские счета;
- до 2 млн рублей - новые категории долгосрочных вкладов и безотзывных сертификатов сроком от одного года до трех лет;
- до 2,8 млн рублей - безотзывные сберегательные сертификаты сроком более трех лет.
После вступления новых поправок в силу эти лимиты будут рассчитываться отдельно. Поэтому при наличии всех трех видов сбережений в одном банке общая страховая защита теоретически может достигать 6,2 млн рублей.
Но это не означает, что любой клиент сможет получить такую сумму. Каждый продукт должен соответствовать условиям своего страхового режима.
Когда заработают новые правила и затронут ли старые вклады
Здесь имеет значение не только дата заключения договора, но и момент наступления страхового случая.
В проекте предусмотрено, что новые размеры возмещения будут применяться к страховым случаям, наступившим после 1 января 2027 года. Сам страховой случай возникает, например, при отзыве у банка лицензии или введении Банком России моратория на удовлетворение требований кредиторов.
Следовательно, вклад, открытый еще в 2026 году, потенциально тоже может попасть под повышенную защиту. Для этого его условия должны соответствовать новым требованиям, а страховой случай должен наступить уже после вступления изменений в силу.
Если же лицензию у банка отзовут 31 декабря 2026 года, рассчитывать на новый лимит не получится. Дата обращения вкладчика за деньгами ситуацию не изменит.
На 19 ноября законопроект находится на рассмотрении Совета Федерации. После одобрения Совфедом потребуется подписание Президентом и официальное опубликование. До этого момента нельзя считать повышение окончательно утвержденным.
Что проверить в договоре, чтобы получить повышенную страховку
Если вы уже держите крупную сумму в банке или собираетесь открыть долгосрочный вклад, не ориентируйтесь только на рекламную ставку.
Проверьте несколько условий:
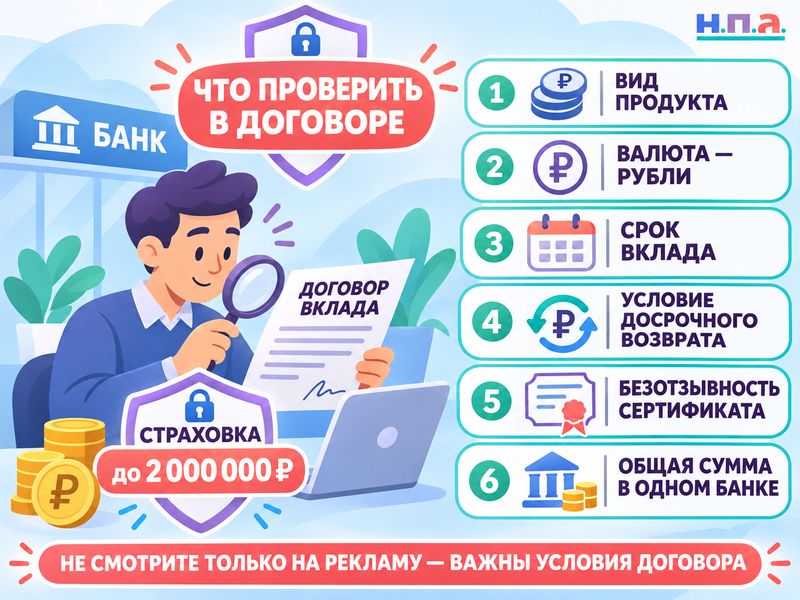
- Название и вид продукта. Это должен быть именно банковский вклад или сберегательный сертификат, а не инвестиционный договор или страховой полис.
- Валюта. Для нового лимита нужны рублевые сбережения.
- Срок. Для обычного вклада он должен превышать три года. Для безотзывного сертификата подходит период от одного года до трех лет включительно.
- Досрочный возврат. В договоре долгосрочного вклада должно быть предусмотрено условие о выплате процентов при досрочном возврате не выше ставки по вкладам до востребования.
- Безотзывность сертификата. В документе не должно быть права потребовать деньги по первому требованию.
- Общая сумма. Если у вас несколько подходящих продуктов в одном банке, сложите их остатки и начисленные проценты. Лимит 2 млн рублей общий для этих двух категорий.
У вкладчика есть право получать от банка и АСВ информацию об участии кредитной организации в системе страхования, а также о порядке и размере возмещения. Это предусмотрено статьей 7 Федерального закона № 177-ФЗ.
Если в рекламе банк обещает страховую защиту до 2 млн рублей, а в договоре нет необходимых условий, попросите письменное разъяснение. При отказе или противоречивых ответах можно направить претензию в кредитную организацию.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ документе укажите название банковского продукта, дату заключения договора, рекламное предложение и конкретные условия, которые вызывают вопросы. Приложите копию договора, описание продукта, рекламные материалы и переписку с сотрудниками банка. Попросите письменно разъяснить, соответствует ли вклад условиям повышенного страхового возмещения.
Такая претензия сама по себе не дает права на выплату 2 млн рублей. Она нужна, чтобы зафиксировать позицию банка и получить документы, по которым можно проверить соответствие продукта закону.
Если страховой случай все-таки наступит, порядок обращения в АСВ и получения денег разобран в отдельной инструкции что делать, если у банка отозвали лицензию.
Страховку по счетам эскроу тоже увеличат
Законопроект № 1240316-8 затрагивает не только банковские вклады. Он предусматривает увеличение страхового возмещения по отдельным счетам эскроу с 10 млн до 30 млн рублей.
Речь идет о деньгах, размещенных на счетах для расчетов:
- по договорам купли-продажи недвижимости;
- по договорам участия в долевом строительстве;
- по договорам строительного подряда.
Это отдельный страховой режим. Его не нужно смешивать с обычным вкладом или накопительным счетом. Например, деньги покупателя квартиры на эскроу будут защищаться по правилам, установленным для соответствующего вида сделки.
Особенности страхования таких средств предусмотрены статьей 13.1 и связанными с ней положениями Федерального закона № 177-ФЗ.
**Перед открытием долгосрочного вклада стоит проверить не только ставку, но и формулировки договора. Страховка по вкладам до 2 млн рублей будет зависеть именно от соответствия этим условиям, а не от рекламного названия банковского продукта.