Вернуть разницу можно не всегда. Если срок старого вклада закончился, а договор заранее предусматривал продление по ставке, действующей на новую дату, банк вправе применить уже другой процент - даже значительно ниже первоначального.
Поэтому первым делом нужно искать не рекламу старого вклада и не первоначальные 15 или 20%, а условие о том, что происходит с деньгами после окончания срока. Если банк отступил именно от этого условия, тогда появляется требование о доплате.
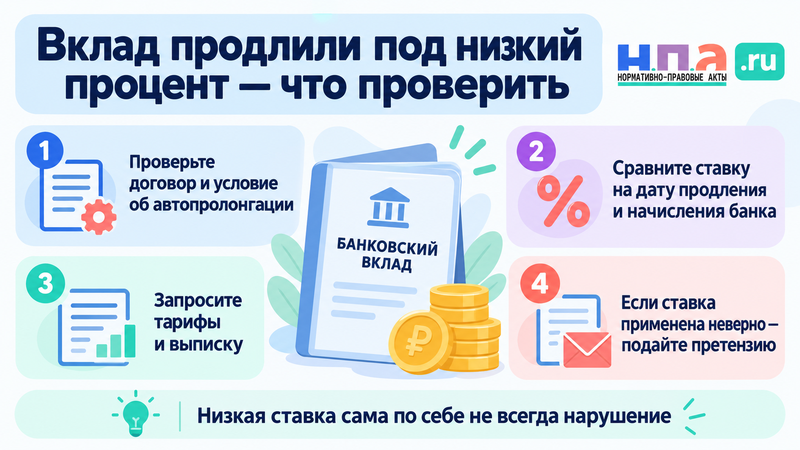
Проверять спор удобнее в таком порядке:
- Найдите договор, заявление на вклад и правила, к которым вы присоединились.
- Определите точную дату окончания последнего срочного периода.
- Найдите пункт об автоматической пролонгации.
- Запросите тарифы, которые действовали в банке именно в эту дату.
- Сравните договорную ставку нового периода с фактическими начислениями.
- Проверьте, предупреждал ли банк об окончании вклада минимум за пять календарных дней.
- Если расчёт не совпадает с условиями, предъявите банку конкретную сумму недоплаты.
Может ли банк после окончания вклада снизить ставку
Пока согласованный срок ещё идёт, правило жёсткое. Для срочного вклада гражданина банк не может просто взять и уменьшить установленный процент.
Это следует из статьи 838 ГК РФ.
Но день окончания вклада меняет ситуацию.
Если вкладчик не забрал деньги, статья 837 ГК РФ предусматривает продолжение договора на условиях вклада до востребования, если стороны заранее не договорились о другом варианте.
Вот это «если иное не предусмотрено договором» и нужно искать в документах.
Например, банк мог записать: после окончания 181 дня вклад автоматически открывается ещё на 181 день по ставке, которая действует для такого продукта на дату пролонгации. Тогда прежние 14% сами по себе не сохраняются.
Мог быть и второй вариант: если продукт закрыт и больше не предлагается, деньги после окончания срока размещаются по ставке вклада до востребования.
Поэтому резкое падение процента ещё не доказывает нарушение.
Что теперь говорит Верховный Суд о ставке после пролонгации
Летом 2026 года Верховный Суд рассмотрел спор, который очень близок к этому вопросу.
Женщина разместила 436 368 рублей на 181 день под 7,8% годовых. Вклад несколько раз автоматически продлевался. Когда банк прекратил открывать такой продукт, при очередной пролонгации ставка составила 0,01%.
Суды сначала встали на сторону вкладчика и взыскали недополученный доход. Верховный Суд эти решения отменил.
Причина была не в том, что ставка 0,01% сама по себе признана нормальной. В договоре заранее было написано, что после окончания срока применяется ставка, действующая в день пролонгации, а при прекращении продукта - ставка до востребования.
То есть спор проигрывается не на цифре 0,01%, а на тексте договора.
Поэтому аргумент «банк не имел права снижать мои 7,8%» работает только для уже идущего срочного периода. После его окончания нужно заново выяснять, какую ставку стороны согласовали для следующего срока.
Если же спор возник не из-за пролонгации, а из-за невыплаты обещанной доходности по накопительному счёту, используйте отдельный материал о том, как вернуть неначисленные проценты по накопительному счёту.
В каких случаях недополученные проценты всё-таки можно требовать
Нужна конкретная ошибка банка.
Например, договор обещал продление по действующей ставке такого же вклада. На день пролонгации банк предлагал его под 9%, а клиенту начислял 0,01%.
Другой вариант - условия предусматривали сохранение прежнего процента ещё на один срок, а банк применил новый тариф.
Или банк сослался на ставку до востребования, хотя продукт в дату продления продолжал существовать и договор разрешал перейти на неё только после закрытия линейки.
В таких ситуациях спор уже можно считать в рублях.
Допустим, на вкладе находился 1 млн рублей. За спорные 180 дней банк начислял 1%, хотя по договору должен был применять 8%.
Сравнивать нужно доход по двум ставкам именно за спорный период. Полученная разница и будет основным денежным требованием.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ претензии укажите дату каждой пролонгации, применённую ставку, пункт договора и собственный расчёт. Не пишите просто «прошу вернуть проценты по старой ставке». Банку должно быть понятно, почему именно эта ставка должна была действовать после окончания предыдущего срока.
Что меняет отсутствие уведомления банка
С февраля 2024 года банк обязан бесплатно предупредить гражданина об окончании срочного вклада не позднее чем за пять календарных дней. Сообщение направляется тем способом, который предусмотрен договором.
Проверьте SMS, push-уведомления, электронную почту и сообщения в интернет-банке.
Если предупреждения не было, это самостоятельное нарушение. Но оно ещё не означает, что старая процентная ставка автоматически продолжает действовать.
Например, вклад закончился под 16%, после чего по договору должен был продлиться под 5%. Отсутствие SMS само по себе не превращает эти 5% обратно в 16%.
Другое дело, если из-за нарушения возникли реальные убытки. Вкладчик может утверждать, что при своевременном сообщении забрал бы деньги и разместил их на конкретном доступном в тот момент вкладе.
Такое требование будет сложнее обычной недоплаты процентов. Придётся доказывать не только отсутствие уведомления, но и реальную возможность получить другой доход.
Для потребительского нарушения можно использовать претензию о защите прав потребителей.
Какие документы запросить у банка
Самый неприятный вариант - когда в приложении видна только сегодняшняя ставка, а старые условия уже исчезли.
Попросите банк предоставить договор, заявление на открытие вклада, редакцию правил на дату заключения договора и на каждую спорную дату пролонгации. Нужны также тарифы банка, история процентной ставки, выписка по вкладу и подтверждение направления уведомления об окончании срока.
Особенно внимательно смотрите на приложения и документы, на которые основной договор просто ссылается.
Условие о пролонгации нередко занимает одну строку: «в порядке, предусмотренном Правилами размещения вкладов». А уже в Правилах находится вся схема со ставками и вкладом до востребования.
Если банк отказывается предоставить старую редакцию или утверждает, что клиент присоединился к документу, которого теперь нигде нет, этот вопрос нужно отдельно зафиксировать в претензии.
В судебном процессе необходимые документы можно запросить через ходатайство об истребовании доказательств.
Что делать после отказа банка
Обычное обращение банк рассматривает в течение 15 рабочих дней после регистрации. Если нужны дополнительные материалы, срок допускается продлить максимум ещё на 10 рабочих дней с уведомлением клиента.
Если банк просто перестал отвечать, порядок действий разобран отдельно в материале о том, что делать, если банк не ответил за 15 рабочих дней.
На нарушение банковского законодательства можно пожаловаться регулятору.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуНо жалоба в Банк России и взыскание конкретной суммы - не одно и то же.
Если гражданин требует от банка деньги и размер имущественного требования не превышает 500 000 рублей, перед судом обычно нужно пройти финансового уполномоченного. Сначала направляется имущественное требование банку, после отказа или окончания установленного срока - обращение финансовому уполномоченному.
Если спор всё же дошёл до суда, можно использовать исковое заявление о защите прав потребителей.
В таком деле решающей обычно становится одна фраза из договора: по какой ставке продолжается вклад после окончания очередного срока. Если банк применил именно этот механизм, вернуть разницу между старой и новой ставкой трудно. Если он от него отступил, недополученный доход уже можно считать и предъявлять как конкретное денежное требование.