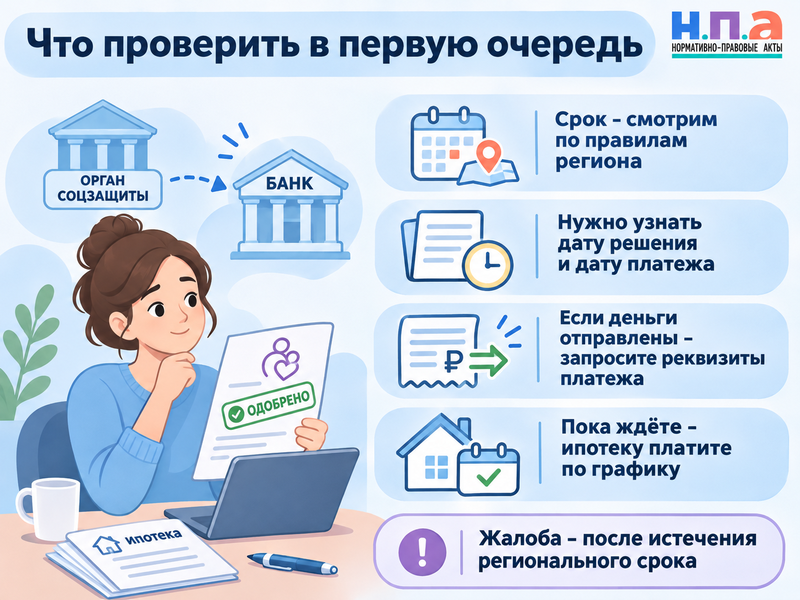
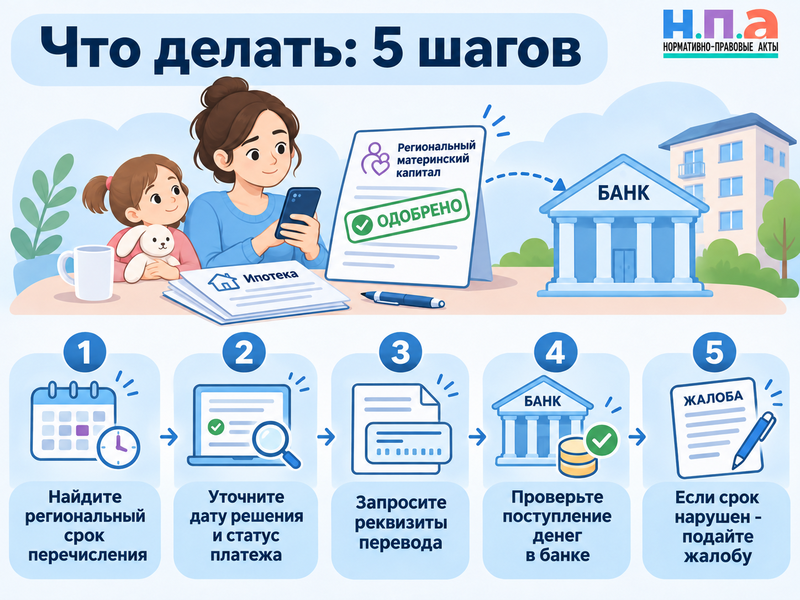
Если заявление на погашение ипотеки региональным маткапиталом уже одобрено, а банк денег не получил, сначала нужно найти не федеральный срок СФР, а порядок именно вашего региона. У регионального капитала нет единого для всей России срока перечисления.
После положительного решения запросите у органа соцзащиты две вещи: дату самого решения и дату, когда платежное распоряжение было или должно быть направлено на оплату. Это быстрее покажет, где застряли деньги - еще в ведомстве или уже между бюджетом и банком.
Не ориентируйтесь на пять дней для федерального маткапитала
Это одна из самых частых ошибок.
По федеральному материнскому капиталу действует свой порядок: заявление рассматривает СФР, а после положительного решения средства перечисляются в установленный федеральными правилами срок. Он разобран отдельно в материале о материнском капитале в 2026 году.
Региональный капитал - другая мера поддержки. Его вводит субъект РФ за счет своего бюджета и сам определяет:
- кто имеет право на сертификат;
- разрешено ли гасить им ипотеку;
- какие документы нужны;
- кто принимает решение;
- кому перечисляются деньги;
- сколько времени отводится на выплату.
Поэтому ответ сотрудника банка «СФР обычно переводит за пять дней» к региональному сертификату может вообще не иметь отношения.
Разброс сроков бывает существенным. Например, в Московской области для улучшения жилищных условий на перечисление установлено до 20 рабочих дней после положительного решения. В Санкт-Петербурге действует совершенно иной механизм, а деньги после соответствующего распоряжения могут перечисляться до 30 рабочих дней.
Сначала найдите на региональном портале госуслуг карточку именно своей услуги. В ней должен быть указан нормативный акт и срок.
Узнайте, заявление одобрено или только принято
Фраза в личном кабинете «услуга оказана» не всегда означает, что деньги уже ушли в банк.
У региональной выплаты могут быть несколько последовательных действий:
- сначала орган проверяет право семьи и документы;
- затем принимает положительное решение;
- после этого формирует распоряжение на перечисление;
- и только потом бюджетные средства уходят получателю.
Поэтому звонок в соцзащиту лучше начинать не с вопроса «где деньги», а более конкретно:
«Какого числа принято решение об удовлетворении заявления и какого числа сформировано распоряжение на перечисление средств кредитору?»
Попросите назвать номер решения и сумму.
Если решение еще вообще не принято, спор пока идет о сроке предоставления государственной услуги.
Если решение есть, региональный срок выплаты уже истек, а платежное поручение не сформировано, речь идет о задержке исполнения положительного решения.
Если ведомство утверждает, что деньги отправило, следующий разговор нужен уже с банком.
Если соцзащита говорит, что деньги перечислены
Попросите реквизиты платежа: дату, сумму и получателя.
Для погашения ипотеки региональные правила обычно предусматривают безналичное перечисление кредитору, но конкретный механизм зависит от субъекта.
После этого передайте сведения банку и спросите, поступал ли такой платеж.
Здесь может обнаружиться совсем не задержка бюджета. Например, после подачи заявления ипотеку рефинансировали, права по кредиту перешли другой организации или изменились реквизиты счета кредитора.
Тогда первоначальное решение могло содержать уже неактуальные данные.
Еще одна возможная проблема - сумма долга изменилась. Пока семья ждала региональный маткапитал, она продолжала вносить платежи, поэтому задолженность к моменту поступления средств уже отличается от той, что была указана в старой справке банка.
Что происходит с лишней суммой и нужно ли получать новую справку, зависит от регионального порядка. Самостоятельно прекращать платежи по ипотеке из-за того, что маткапитал «вот-вот придет», не стоит.
До фактического зачисления денег кредитный договор продолжает действовать.
После поступления средств проверьте, куда именно банк их направил - в основной долг, проценты или в оба вида задолженности в соответствии с региональными правилами и заявлением. Затем запросите новый график.
Если деньги уже находятся в банке, но кредит почему-то не уменьшился, пригодится отдельный материал о том, что делать, если банк не учитывает досрочное погашение и продолжает начислять проценты.
Что запросить, если сроки уже непонятны
Лучше не ограничиваться звонками.
Направьте органу, который распоряжается региональным маткапиталом, короткое письменное обращение. В зависимости от субъекта это может быть управление соцзащиты, региональное министерство социальной политики, районная администрация или подведомственное учреждение.
Укажите:
- дату заявления;
- номер заявления;
- дату положительного решения, если она известна;
- сумму регионального капитала;
- реквизиты кредитного договора;
- банк-кредитор;
- отсутствие денег на дату обращения.
Попросите сообщить не общий статус «одобрено», а дату передачи платежного документа на исполнение и предусмотренный вашим региональным актом срок перечисления.
Если ответят, что каких-то документов не хватает, попросите указать, когда и каким способом у семьи их запросили. После положительного решения неожиданное появление нового списка документов требует отдельной проверки.
Если заявление подавалось через МФЦ, это тоже не значит, что именно МФЦ держит деньги. Центр часто только принимает документы и передает их в орган, который оказывает услугу.
Ипотеку в период ожидания нужно платить как обычно
Это практический момент, из-за которого задержка иногда становится дороже самой бюрократической проблемы.
Подача заявления на региональный маткапитал не приостанавливает ипотечный договор.
Пока деньги не зачислены в банк и кредитор не применил их к задолженности, заемщик продолжает платить по действующему графику.
Не пропускайте очередной платеж только потому, что регион уже одобрил использование капитала. Иначе могут появиться просрочка и проценты, а региональная выплата далеко не всегда может использоваться на штрафы и пени.
После фактического погашения части кредита попросите банк пересчитать остаток и выдать обновленный график.
Если маткапитал должен был закрыть ипотеку полностью, отдельно получите справку об отсутствии задолженности. Сам факт государственного перечисления еще не заменяет документ банка о закрытии кредита.
Когда уже пора подавать жалобу
Сначала должен закончиться срок, установленный именно региональным порядком.
Например, если местные правила дают 20 рабочих дней после положительного решения и этот срок еще идет, юридической просрочки пока может не быть, даже если семье кажется, что деньги перечисляют слишком долго.
Если срок истек, а ведомство не сообщает дату платежа или ограничивается ответом «ждите финансирование», подавайте досудебную жалобу.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ образце замените общий спор о социальной выплате на сведения о региональном материнском капитале. Укажите реквизиты положительного решения, норму регионального порядка со сроком перечисления, реквизиты ипотеки и количество дней просрочки.
Просите не «проверить ситуацию», а исполнить уже принятое положительное решение и сообщить дату направления средств кредитору.
Для государственных услуг нарушение установленного срока является самостоятельным основанием для досудебного обжалования. Общие правила подачи такой жалобы закреплены в статье 11.2 Закона N 210-ФЗ.
Если региональное ведомство подтвердит, что средства давно ушли, а банк их не видит, дальнейшая жалоба на соцзащиту уже мало поможет. Тогда понадобится платежный документ и письменный ответ кредитора.
Главная проверка здесь довольно простая: положительное решение еще не равно банковскому платежу. Сначала найдите региональный срок, затем дату распоряжения на перечисление и только после этого определяйте, кто именно задерживает погашение ипотеки.