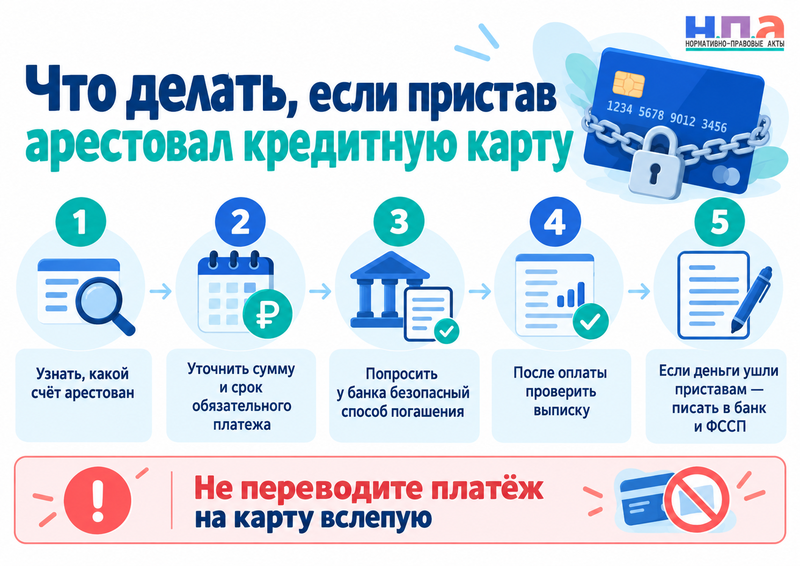
Если пристав наложил арест на счёт кредитной карты, не переводите обязательный платёж на карту вслепую. Деньги, которые вы внесёте сами, могут попасть под взыскание раньше, чем банк направит их на погашение кредита.
Неиспользованный кредитный лимит и ваши собственные деньги на счёте - не одно и то же. Сначала выясните в банке устройство карты и получите безопасный способ внесения платежа именно по кредитному договору.
Действуйте так:
- Получите в банке реквизиты счёта кредитной карты и сведения о наложенном ограничении.
- Уточните сумму обязательного платежа и последний день его внесения.
- Спросите, каким способом можно погасить кредит, не зачисляя деньги на арестованный счёт.
- Получите ответ письменно в чате банка, офисе или через обращение.
- После оплаты запросите выписку и проверьте, куда фактически ушли деньги.
- Если платёж списали приставу вместо кредита, сразу обратитесь и в банк, и к приставу.
- До выяснения ситуации не считайте кредит погашенным только потому, что деньги исчезли с баланса карты.
Может ли пристав вообще арестовать кредитную карту
Обычно пристав арестовывает не пластиковую карту как вещь, а денежные средства на банковском счёте, к которому она выпущена. Закон об исполнительном производстве позволяет направить постановление в банк и наложить арест на деньги должника в пределах суммы взыскания.
У кредитной карты из-за этого возникает путаница. В приложении человек видит лимит, например 200 000 рублей, и надпись об аресте на 70 000 рублей. Из этого ещё не следует, что пристав получил 70 000 рублей из кредитных денег банка.
Взыскание обращается на имущество должника. Неиспользованный кредитный лимит сам по себе не является свободными собственными деньгами клиента, которые пристав может взять для погашения другого долга.
Но на связанном с кредитной картой счёте могут появляться уже ваши деньги: внесённый обязательный платёж, переплата сверх кредитной задолженности, возврат покупки или перевод от другого лица. С ними ситуация совсем другая.
Именно поэтому после постановления пристава карта нередко блокируется полностью, хотя списывать из кредитного лимита фактически нечего.
Почему платёж по кредитке может уйти приставам
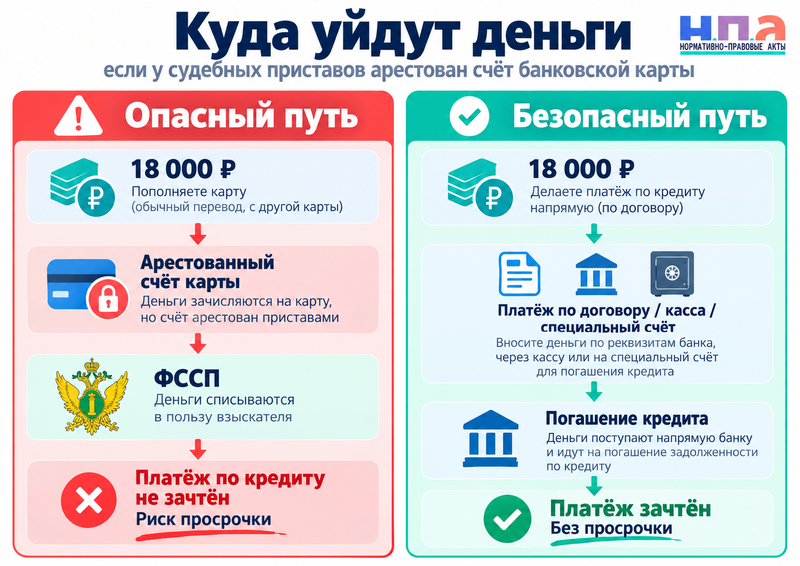
Представим, что по кредитной карте нужно внести 18 000 рублей. На счёте одновременно действует взыскание на 60 000 рублей.
Если вы просто переводите 18 000 рублей по номеру карты, деньги сначала могут оказаться на принадлежащем вам банковском счёте. Банк видит постановление пристава и должен исполнять его по мере поступления средств. В результате 18 000 рублей уходят в исполнительное производство, а обязательный платёж по кредитке остаётся невнесённым.
Получается неприятная ситуация: долг перед взыскателем уменьшился, но перед банком появилась просрочка.
Судебная практика подтверждает, что деньги, которые сам заёмщик вносит на обычный банковский счёт для дальнейшего погашения кредита, не становятся автоматически защищёнными от взыскания только из-за цели платежа.
Поэтому совет «просто пополните кредитку как обычно» здесь опасен.
Как внести обязательный платёж, если счёт арестован
Начать нужно с банка, а не с пристава. Попросите назвать способ исполнения именно кредитного обязательства при действующем аресте счёта.
По Закону о потребительском кредите банк обязан сообщать способы возврата кредита, в том числе бесплатный способ. Но конкретная схема зависит от договора и банковской инфраструктуры.
У одного банка платёж можно внести через кассу непосредственно по номеру кредитного договора. Другой позволяет погашение через специальный ссудный счёт или терминал. Где-то допустим перевод третьим лицом с точным назначением платежа. А у некоторых продуктов деньги технически сначала всегда попадают на арестованный текущий счёт.
Поэтому спросите банк прямо:
- На какой счёт поступят деньги при каждом предложенном способе.
- Попадут ли они под постановление ФССП до погашения кредита.
- Какой датой обязательный платёж будет считаться внесённым.
- Можно ли оплатить кредит наличными в кассе по договору.
- Можно ли внести деньги со счёта другого человека непосредственно в погашение задолженности.
Если сотрудник отвечает устно «всё должно пройти», попросите подтвердить это в чате. При последующем начислении просрочки такой ответ пригодится.
Если банк не предоставляет обещанный договором способ погашения, можно направить претензию в банк.
Нужно ли для платежа сначала снимать арест
Не всегда. Если банк способен принять платёж способом, при котором деньги сразу идут в счёт кредитного обязательства, вопрос можно решить без снятия ограничения.
Если банк отвечает, что при действующем постановлении любой перевод сначала попадёт на арестованный счёт и будет направлен приставам, нужно обращаться в ФССП.
Попросите банк выдать документ или письменный ответ, где будут указаны номер счёта, его связь с кредитным договором, наличие ареста и причина, по которой погашение кредита невозможно обычным способом. С этим документом обращайтесь к приставу.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ заявлении лучше не писать только «это кредитная карта, поэтому арест незаконен». Такой довод слишком общий. Объясните, как именно устроен счёт, что банк не может провести обязательный платёж и какая просрочка возникает из-за ограничения.
Просить можно снять арест с конкретного счёта либо изменить меру так, чтобы стало возможно погашение кредита. Но автоматического права должника на снятие ареста только потому, что счёт используется для кредитки, закон не устанавливает. Пристав будет оценивать документы и характер денежных средств.
Если решение не принято, пригодится жалоба на судебного пристава-исполнителя.
Как понять, списал банк деньги в кредит или приставам
Ориентироваться только на доступный баланс карты нельзя. Нужна выписка по банковскому счёту.
Посмотрите операцию после пополнения. Если деньги направлены на погашение основного долга, процентов или обязательного платежа по кредитной карте, это должно отражаться в банковских документах. Если получателем оказался депозитный счёт ФССП либо взыскатель по исполнительному документу, кредит этим платежом не погашен.
Одновременно сравните три суммы:
- задолженность по кредитной карте;
- размер исполненного обязательного платежа;
- остаток долга по исполнительному производству.
Банк по Закону о потребительском кредите обязан обеспечить доступ к сведениям о текущей задолженности, произведённых и предстоящих платежах. Поэтому после спорного списания попросите подтвердить, возникла ли просрочка и какая сумма сейчас нужна для её предотвращения.
Само исполнительное производство можно проверить на Госуслугах или через сервисы ФССП. Банк России также указывает эти способы проверки задолженности.
Если нужна не только общая сумма, а постановление, которое банк исполнил, используйте право на ознакомление с производством.
Там можно увидетпостановление об обращении взыскания на деньги в банке и сопоставить его с выпиской.
Что делать, если деньги уже ушли приставам вместо кредита
Сначала установите, было ли само взыскание законным.
Если вы внесли на обычный счёт собственные 20 000 рублей, чтобы через несколько часов банк списал их по кредиту, но раньше сработало постановление пристава, сам факт назначения этих денег «для кредита» ещё не гарантирует их возврат.
Иная ситуация - банк фактически списал средства, которые должнику не принадлежали, удержал сумму сверх исполнительного долга или повторно перечислил уже взысканные деньги. Тогда появляются основания оспаривать операцию.
К жалобе приложите выписку, кредитный договор, сведения о кредитном лимите и постановление пристава. Нужно показать происхождение конкретной суммы, а не только то, что карта называлась кредитной.
Если списание произошло дважды или общая взысканная сумма превысила долг, используйте жалобу на двойное списание приставами.
Для обычных зарплатных поступлений действует другая логика и ограничения по размеру взыскания. Она разобрана отдельно в материале о том, что делать, если пристав арестовал зарплатную карту.
Что будет, если из-за ареста пропустить платёж по кредиту
Сам по себе арест другого долга не прекращает кредитный договор. Если обязательный платёж не поступил в установленный срок, банк может учитывать просрочку, начислять предусмотренную законом и договором неустойку и передавать соответствующие сведения в кредитную историю.
Поэтому нельзя ограничиваться обращением к приставу и ждать ответа, если дата платежа уже подходит. Параллельно письменно сообщите банку о препятствии и попросите немедленно дать рабочий способ исполнения обязательства.
Сохраните обращения, ответы банка и пристава, чеки и выписки. Они пригодятся, если позже придётся спорить о неправильно отражённой просрочке или убытках.
Если производство возникло по судебному приказу, о котором должник вообще не знал, сначала проверьте основания взыскания. При последующей отмене приказа порядок возврата уже списанных денег разобран в материале о повороте исполнения судебного приказа.
Если же взыскатель предъявил исполнительный документ непосредственно банку, без ФССП, это тоже важно установить. Такой порядок существует и отдельно разобран в инструкции о предъявлении исполнительного листа напрямую в банк.
При арестованной кредитке главное не спорить о цвете карты и названии банковского продукта. Нужно выяснить, какой именно счёт арестован, чьи деньги с него списываются и каким маршрутом банк может принять очередной кредитный платёж. Пока на эти три вопроса нет ответа, обычное пополнение карты может только увеличить проблему.