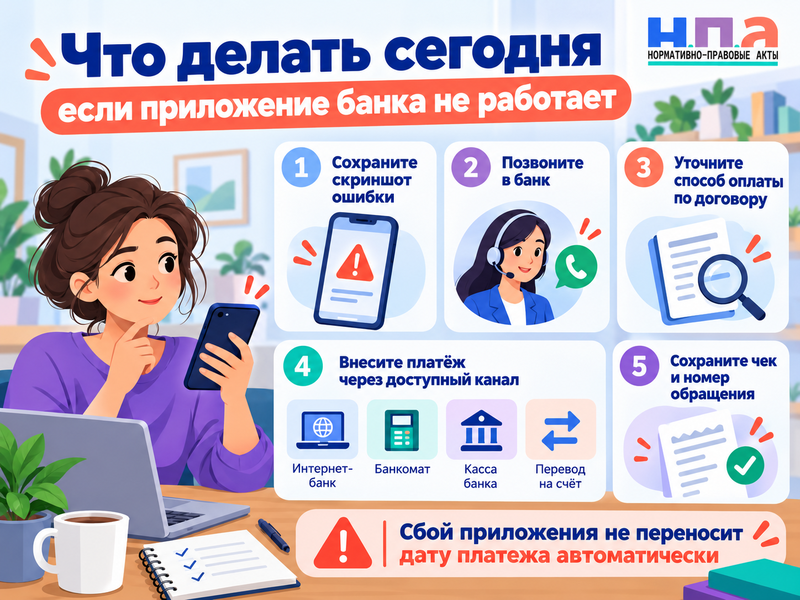
Если сегодня последний день платежа, не ждите, пока приложение заработает. Проверьте предусмотренные договором способы погашения, позвоните в банк и внесите деньги через доступный канал. Скриншоты ошибки, номер обращения и подтверждение попытки платежа сохраните - они понадобятся, если банк все-таки начислит просрочку.
Сам по себе сбой приложения автоматически дату платежа не переносит. Но и ситуация, когда клиент был готов заплатить, а сам банк не позволил принять деньги ни одним доступным способом, юридически отличается от обычной неоплаты.
Сначала выясните, нужно ли вообще что-то переводить
Начните не с поиска случайных банковских реквизитов, а со своего кредитного договора.
У части кредитов платеж работает так: заемщик заранее кладет нужную сумму на текущий счет, а в дату по графику банк списывает ее автоматически. Если деньги уже находятся на таком счете, не отправляйте второй платеж вслепую только потому, что приложение перестало открываться. Позвоните по официальному номеру банка и уточните, должно ли списание пройти без вашего участия.
Другая ситуация - счет еще нужно пополнить или платеж каждый месяц подтверждается вручную. Тогда времени на ожидание восстановления приложения действительно нет.
До конца дня стоит сделать следующее:
- Сфотографируйте или запишите экран с ошибкой и точное время сбоя.
- Позвоните в банк и попросите назвать другой способ внесения именно сегодняшнего платежа.
- Попросите зарегистрировать обращение и продиктовать его номер.
- Проверьте интернет-банк, банкомат, кассу отделения и перевод по реквизитам, если они предусмотрены договором.
- После оплаты сохраните чек, платежное поручение или электронное подтверждение со статусом операции.
- На следующий день проверьте, как банк отразил платеж и не появилась ли просрочка.
В индивидуальных условиях потребительского кредита должны быть указаны способы исполнения обязательства. Кроме того, статья 5 Закона N 353-ФЗ требует предоставить заемщику информацию как минимум об одном бесплатном способе погашения.
Поэтому ответ поддержки «ждите приложение» при наступающем сегодня платеже стоит уточнить: каким предусмотренным договором способом я могу исполнить обязательство сейчас?
Не отправляйте деньги на найденные в интернете реквизиты
При сбое хочется найти расчетный счет банка и сделать обычный перевод. Это может создать вторую проблему.
У кредита бывает отдельный счет погашения, специальное назначение перевода, номер договора или иной идентификатор. Деньги могут прийти в тот же банк, но не попасть на нужное обязательство автоматически.
Используйте только реквизиты из договора, официального сайта, интернет-банка либо полученные от поддержки после идентификации. Если оператор предлагает оплатить через сторонний банк, уточните назначение платежа и срок его проведения.
Похожая проблема возникает при досрочном погашении: недостаточно просто оставить деньги где-то на счете, банк должен правильно связать их с кредитным обязательством. Это отдельно разобрано в материале о том, что делать, если банк не принимает погашение кредита.
Если банк предлагает внести наличные через банкомат, сохраните чек. А если устройство забрало купюры, но баланс не изменился, используйте отдельный алгоритм для ситуации, когда банкомат принял деньги, но не зачислил их.
Деньги отправлены сегодня, а банк увидел их завтра - это просрочка?
Не обязательно.
Банк России отдельно разъясняет момент исполнения платежного обязательства потребителя. При безналичном переводе имеет значение момент, когда обслуживающая потребителя кредитная организация подтвердила исполнение перевода, а не более поздний день, когда кредитор отразил деньги во внутренней программе.
Это правило следует из статьи 16.1 Закона о защите прав потребителей.
Поэтому платежное поручение со статусом «исполнено» сегодня гораздо сильнее скриншота «я пытался нажать кнопку». Не удаляйте уведомление и при необходимости запросите у банка плательщика документ с датой и временем исполнения операции.
Но есть важное различие. Созданный перевод со статусом «черновик», «ожидает подтверждения» или «принят в обработку» еще не всегда доказывает исполнение. Смотрите именно итоговый статус операции.
Если ситуация произошла внутри отдельного платежного сервиса, а не обычного банковского кредита, правила могут отличаться. Например, последствия недоступности Сплита разобраны в материале о сбое Яндекс Пэй и платежах без просрочки.
А если никакой способ оплаты не работал
Вот здесь скриншоты и обращение в поддержку перестают быть формальностью.
Если заемщик располагал деньгами, пытался внести их в установленный срок, но банк не обеспечил возможность принять исполнение предусмотренными способами, можно ссылаться уже не только на «технические сложности».
По статье 406 ГК РФ кредитор может считаться просрочившим, когда он не совершил необходимых действий, без которых должник не мог исполнить обязательство. А статья 405 ГК РФ предусматривает, что должник не считается просрочившим, пока исполнение невозможно из-за просрочки кредитора.
Но это не означает, что любой скриншот неработающего приложения автоматически отменяет пеню. Банк может показать, что в тот же момент работали касса, банкомат, интернет-банк или бесплатный перевод, указанный в договоре.
Поэтому сильная позиция выглядит иначе: деньги были, платеж наступил сегодня, приложение не работало, клиент сразу связался с банком, запросил альтернативу, попытался воспользоваться предложенными способами, но и они оказались недоступны.
Если приложение не работало из-за ограничений одного конкретного сервиса, а кредит находился вообще в другом банке, сбой первого банка тоже не переносит срок автоматически. Деньги по возможности придется искать через другой доступный источник либо заранее договариваться с кредитором.
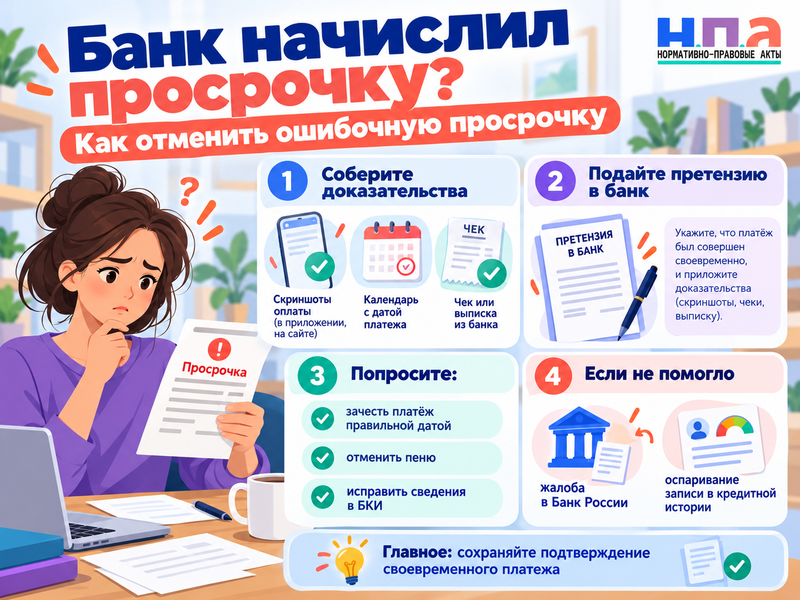
Что требовать, если банк все-таки показал просрочку
Не начинайте с жалобы в Центробанк. Сначала исправьте сам кредитный счет.
Сделайте скриншот графика и текущей задолженности. Затем направьте банку письменное обращение и приложите подтверждение платежа, скриншоты сбоя, номер зарегистрированного звонка и ответы поддержки.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуВ претензии укажите номер кредитного договора, дату и сумму очередного платежа, время технического сбоя и все попытки внести деньги. Попросите проверить журналы работы системы, зачесть платеж правильной датой, отменить начисленную неустойку и не передавать в БКИ сведения о просрочке либо скорректировать их, если сведения уже ушли.
По общему правилу банк отвечает на обращение в течение 15 рабочих дней. При необходимости дополнительной проверки срок может быть продлен еще максимум на 10 рабочих дней с уведомлением клиента. Если банк просто перестал отвечать, порядок действий отдельно разобран в материале о нарушении срока рассмотрения обращения.
Если кредитор признает, что платеж был внесен своевременно либо сбой произошел на его стороне, проверьте не только исчезновение пени в приложении. Попросите подтвердить, что данные о просрочке не передавались в бюро кредитных историй.
Если просрочка уже попала в кредитную историю
Такую запись не стоит оставлять «до следующего месяца». Даже если пеня составляет несколько рублей, сведения о задержке платежа могут существовать отдельно от расчета задолженности.
Если информация неверна, ее можно оспорить непосредственно у банка либо через БКИ. Кредитор должен проверить спорные сведения в течение 10 рабочих дней. При обращении через бюро проверка занимает до 20 рабочих дней.
Пошаговый порядок есть в инструкции о том, как исправить ошибочную просрочку в кредитной истории.
Если банк отказывается признавать собственный технический сбой или исправлять нарушение обязательных правил, можно обратиться в Банк России.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуК жалобе приложите не только описание сбоя, но и первоначальное обращение в банк, его ответ, подтверждение своевременного платежа и документы о начисленной просрочке. Банк России контролирует соблюдение финансового законодательства, но спор о возврате конкретной суммы или возмещении убытков может потребовать отдельного обращения к финансовому уполномоченному или в суд.
Главное в день сбоя - не доказывать потом, что приложение «у всех лежало», а попытаться заплатить предусмотренным способом и оставить документальный след. Если перевод подтвержден сегодня, сохраните это подтверждение. Если банк вообще не дал возможности принять платеж, зафиксируйте каждую попытку - именно она понадобится, чтобы требовать отмены просрочки.