Ежегодный полис закончился, сообщение от страховой потерялось среди других уведомлений. За ипотеку человек продолжал платить вовремя, но через несколько недель банк прислал письмо: обязанность страховать залог нарушена, поэтому нужно досрочно вернуть весь остаток кредита.
Игнорировать такое требование нельзя. При ипотеке страхование самой заложенной квартиры действительно имеет особый статус, и закон позволяет банку требовать досрочного исполнения при нарушении этой обязанности.
Но это ещё не означает, что завтра нужно искать несколько миллионов рублей. Сначала проверьте, какой полис закончился, сколько продолжался перерыв и на какую норму сослался банк. Одновременно имеет смысл немедленно восстановить страхование.
Сначала посмотрите, какая именно страховка закончилась
В ипотечных документах под словом «страховка» могут скрываться совершенно разные договоры.
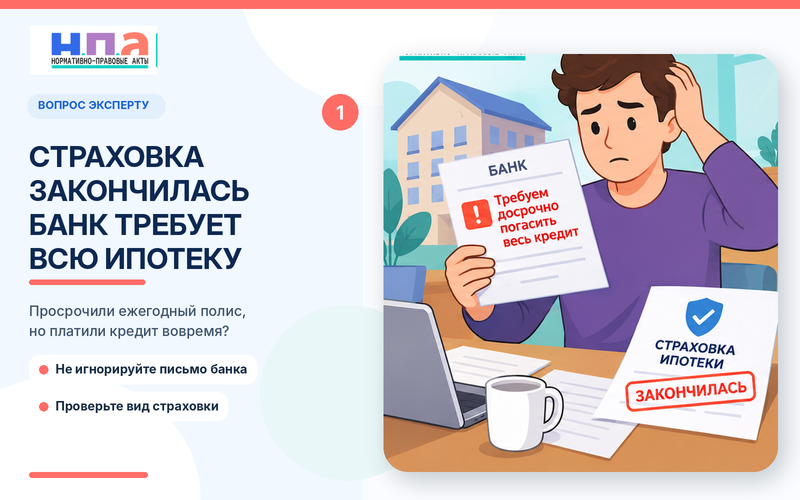
Самый важный - страхование самой квартиры от утраты и повреждения. Для заложенной недвижимости такая обязанность предусмотрена статьёй 31 Закона об ипотеке, если договором не определено иное.
Отдельно банк может предлагать:
- страхование жизни и здоровья заемщика;
- страхование титула;
- другие дополнительные страховые риски.
Это уже не одно и то же.
Если закончилась именно страховка заложенной квартиры, позиция банка существенно сильнее. Статья 35 Закона об ипотеке прямо называет нарушение обязанности по страхованию основанием потребовать досрочного исполнения обеспеченного ипотекой обязательства.
Если же квартира застрахована, а закончился только полис жизни, нельзя автоматически ссылаться на статью 35. Нужно открывать индивидуальные условия кредита и смотреть, какую обязанность заемщик действительно принял и какое последствие стороны предусмотрели.
Поэтому первая полезная проверка - не размер оставшегося долга, а название страхового полиса в уведомлении банка.
Посчитайте дни между двумя полисами
Допустим, старая страховка квартиры закончилась 1 сентября, а новую оформили 12 сентября.
Или другой вариант: полиса нет уже два месяца.
Для заемщика это принципиально разные ситуации.
Статья 7 Закона № 353-ФЗ предусматривает специальное последствие, если предусмотренная кредитным договором обязанность по страхованию не исполняется свыше 30 календарных дней: кредитор в установленных законом случаях вправе поставить вопрос о досрочном расторжении договора и возврате оставшейся суммы кредита.
Причём заемщику нельзя просто написать: «верните всё до пятницы».
При применении этого механизма кредитор должен направить письменное уведомление и предоставить разумный срок для возврата. Он не может быть меньше 30 календарных дней с момента направления уведомления.
Но здесь есть нюанс, который лучше не упрощать.
Закон об ипотеке отдельно даёт залогодержателю право требовать досрочного исполнения при нарушении обязанности страховать предмет ипотеки. Поэтому короткий перерыв в полисе не стоит автоматически считать юридически безразличным только потому, что ещё не прошло 30 дней.
Нужно посмотреть само письмо банка: на какую норму и пункт договора он ссылается.
Зато если банк прямо применяет механизм части 12 статьи 7 Закона № 353-ФЗ, длительность нарушения и срок предоставленного требования уже можно проверить совершенно конкретно.
Новый полис лучше оформить сразу, даже если вы спорите с банком
Не стоит ждать ответа службы поддержки.
Оформите подходящую страховку квартиры и передайте её банку официальным способом. Чем короче остался незастрахованный период, тем меньше практический риск для залога.
Проверьте новый договор до оплаты:
- Совпадает ли адрес и описание ипотечной квартиры.
- Указан ли банк выгодоприобретателем, если этого требуют ипотечные документы.
- Достаточна ли страховая сумма.
- Включены ли требуемые риски утраты и повреждения.
- Нет ли разрыва из-за неправильно указанной даты начала нового полиса.
- Соответствует ли страховщик требованиям банка.
Если банк не принимает уже оформленный полис, это отдельный конфликт. Он разобран в материале «Банк не принял страховой полис заемщика и повысил ставку - что делать».
В 2026 году Банк России и ФАС отдельно рекомендовали банкам оперативно проверять представленные полисы и принимать новый договор страхования, если он соответствует установленным требованиям.
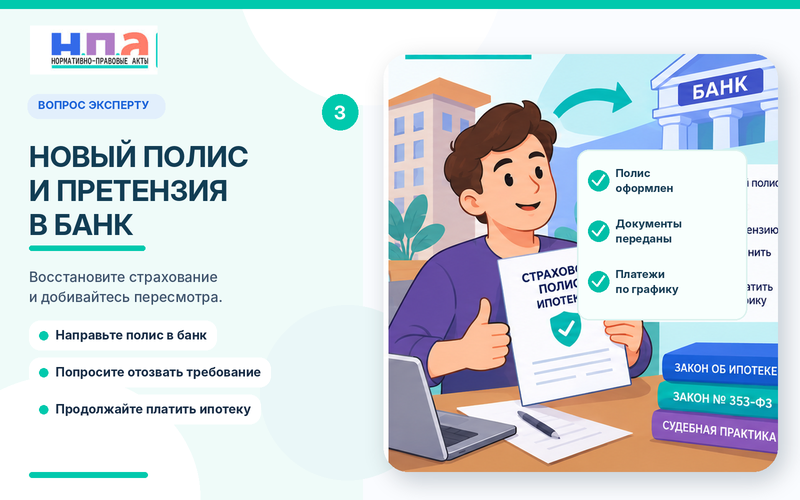
Сам факт оформления нового полиса не стирает уже произошедший перерыв задним числом. Но он устраняет продолжающееся нарушение. Поэтому вместе с полисом лучше сразу направить отдельное письменное требование пересмотреть решение о досрочном возврате.
Что написать банку после продления страховки
Телефонного разговора с оператором недостаточно.
Важно! Этот документ можно скачать в КонсультантПлюс
Скачать в КонсультантПлюсБесплатный доступ к документуОбразец нужно адаптировать именно под ипотеку.
В претензии укажите:
- номер и дату кредитного договора;
- реквизиты старого страхового полиса;
- дату окончания его действия;
- дату оформления нового договора;
- номер нового полиса и страховщика;
- дату требования банка о досрочном возврате;
- наличие или отсутствие просрочек по самой ипотеке.
Приложите новый полис и подтверждение оплаты страховой премии.
Просите банк подтвердить принятие страхования, отозвать требование о полном досрочном погашении и продолжить обслуживание кредита по установленному графику.
Если банк уже изменил процентную ставку, отдельно поставьте вопрос о её восстановлении и перерасчёте.
Особенно полезно указать, что нарушение устранено до обращения банка в суд, если это действительно так.
Не прекращайте обычные ипотечные платежи на время переписки. Даже если вы считаете требование банка неправильным, новая просрочка по самому кредиту создаст уже самостоятельное основание для конфликта.
Может ли банк отказаться отзывать требование
Может.
В законе нет универсальной нормы: «оформил новую страховку - прежнее требование автоматически аннулируется».
Банк может считать, что право на досрочное исполнение уже возникло во время периода отсутствия страхования.
Поэтому фраза сотрудника страховой «просто купите новый полис, и всё исчезнет» юридической гарантией не является.
Но у заемщика появляются важные аргументы:
- ипотека всё это время обслуживалась без просрочек;
- залог снова застрахован;
- нарушение прекратилось;
- обеспечение кредита не утрачено;
- отсутствует продолжающийся риск нахождения квартиры без страховой защиты.
Если спор дойдёт до суда, будут иметь значение и точные условия договора, и продолжительность нарушения, и соблюдение банком порядка предъявления требования.
Не стоит заранее обещать, что суд обязательно оставит ипотеку в силе. Статья 35 Закона об ипотеке прямо защищает интерес банка при нарушении страховой обязанности.
Именно поэтому намного выгоднее погасить конфликт до иска банка об обращении взыскания на квартиру.
Банк требует всю сумму через десять дней
Такое письмо нужно читать особенно внимательно.
Если банк ссылается на часть 12 статьи 7 Закона № 353-ФЗ, закон устанавливает для заемщика срок не менее 30 календарных дней с момента направления уведомления.
Если банк опирается на статью 35 Закона об ипотеке, дополнительно смотрят срок, предусмотренный договором. При отсутствии такого срока закон связывает дальнейшее обращение взыскания на залог с неисполнением требования в течение месяца.
То есть требование банка и немедленная продажа квартиры - не одно действие.
Перед обращением взыскания существует самостоятельная процедура.
Получив письмо, сохраните конверт, электронное уведомление или сведения из личного кабинета. Для некоторых сроков значение имеет именно дата направления либо получения документа.
Если кредитор уже подал иск, ограничиваться новой претензией в банк поздно. Нужно представить суду новый страховой полис и возражения по требованиям банка.
Что если закончилась только страховка жизни
Не путайте её со страхованием ипотечной квартиры.
Сам Закон об ипотеке не устанавливает для заемщика общую обязанность страховать собственную жизнь и здоровье.
Но такая страховка может быть связана с условиями ипотечного кредита. Например, при её наличии действует сниженная процентная ставка.
Для ипотечных договоров законодательство допускает заранее согласованное повышение ставки при неисполнении страховой обязанности свыше установленного срока.
Поэтому типичная реакция банка на отсутствие добровольного личного страхования - не обязательно требование завтра вернуть весь кредит. Это может быть переход на ставку, предусмотренную для кредита без соответствующего страхования.
Смотреть нужно конкретные индивидуальные условия.
Если новый полис банк отклонил только потому, что он оформлен не у партнёрской страховой компании, такая позиция тоже может быть оспорена. Заемщик вправе выбирать подходящего страховщика, если тот соответствует требованиям кредитной организации.
На BazaNPA.ru этот сценарий уже разобран отдельно в материале о непринятом полисе и повышении ипотечной ставки.
Что делать, если банк всё равно требует закрыть ипотеку
После письменного отказа банка можно обращаться в Банк России с жалобой на действия кредитной организации. Регулятор проверит соблюдение обязательных требований, но сам по себе не заменяет суд при споре о действительности требования на многомиллионную сумму.
Если конфликт связан с денежными требованиями потребителя к финансовой организации, отдельно нужно проверить, требуется ли перед судом обращение к финансовому уполномоченному.
Самое опасное решение в этой ситуации - ничего не делать в надежде, что требование сформировано автоматически и исчезнет само.
Если забыли продлить страховку квартиры по ипотеке, правильная последовательность другая: определить вид полиса, посчитать период без страхования, немедленно восстановить покрытие, официально передать новый договор банку и потребовать отменить досрочное взыскание. Уже после этого имеет смысл спорить о том, возникло ли у кредитора право требовать всю оставшуюся ипотеку.